
Code de parrainage Wise 2026
Wise ne propose pas de code promo en tant que tel. Si tu veux soutenir le blog en revanche, tu peux utiliser mon lien partenaire Wise ci-dessous pour ouvrir ton compte, et commencer à économiser sur tes frais de change et tes transferts en devises étrangères. Je t'en remercie d'avance.
J’utilise Wise en Suisse depuis 2020 comme mon compte multi-devises. Et ce, autant en privé qu’avec mon entreprise.
Pour être clair, Wise n’est pas une banque, et c’est pas ma banque principale non plus. C’est uniquement mon service favori pour changer des devises jusqu’à CHF 10'000, et les envoyer vers tout compte bancaire dans le monde (pas uniquement ceux à mon nom). Au-delà de CHF 10'000, la différence de prix me fait utiliser Interactive Brokers (IBKR).
Si t’as aussi ce besoin en tant que personne physique ou personne morale en Suisse, alors la suite de cet article va t’intéresser.
Wise avis en résumé
En quelques points, voici pourquoi j’utilise Wise (anciennement TransferWise) depuis toutes ces années, en commençant par les avantages:
Ce que j’aime chez Wise
- Les frais de change et de transfert parmi les plus bas. Seulement un autre prestataire financier (coucou IBKR!) est meilleur, mais avec des contraintes sur la durée que ça prend, et aussi sur le fait que tu ne peux que transférer de l’argent vers un compte à toi.
- La transparence des frais. C’est LE point que j’adore. Peu importe si on parle de frais de change, de transfert, ou de volatilité, tu sais toujours à quoi t’attendre AVANT d’effectuer une action, et t’as JAMAIS aucune mauvaise surprise qui en résulte.
- Possibilité d’envoyer des fonds à un tiers, et pas uniquement à toi-même comme c’est le cas avec Interactive Brokers.
- Les transferts sont très rapides, surtout par rapport aux banques traditionnelles. Wise explique sur son site (et je l’atteste) que plus de 75% des transferts arrivent en quelques secondes, et plus de 96% arrivent en 24h ou moins.
- C’est une société qui prend la sécurité au sérieux. Autant pour la protection de ton compte que pour celle de ton argent (je te détaille ça plus bas).
- Toujours à la pointe niveau fonctionnalités. Que ce soit le 2FA, le Wallet Apple ou Google, les cartes virtuelles, ou encore juste une application mobile Wise sans bug et qui juste marche, tout le temps, je trouve que ça aide aussi à avoir confiance dans leur solution de change de devises.
Ce que Wise pourrait améliorer
- Devenir une vraie banque suisse. Avec notamment un IBAN en CH (aujourd’hui l’IBAN du compte CHF commence par “GB”, car on est sous l’entité UK). Ça permettrait d’en faire notre banque suisse principale avec paiement des QR-factures sans frais, TWINT intégré, et tous ces trucs bien de chez nous. Même si, comme je l’explique en conclusion, je suis pas sûr que leurs frais de change y survivraient.
- Obtenir une licence bancaire qui protège les dépôts. Comme je t’expliquerai plus bas, je ne m’en sers que comme un compte de transit. Mais si le point ci-dessus venait à être réglé, j’aurais besoin de plus de garanties pour mes dépôts en CHF.
Recommandation de MP
En tant que privé, je recommande (et utilise moi-même) Wise en Suisse à toute personne qui doit faire des virements dans d’autres devises (jusqu’à CHF 10'000), ou qui doit envoyer des devises étrangères à soi-même ou quelqu’un d’autre (et ce dans quasi n’importe quel pays du monde).
Idem pour le compte Wise Business, je le recommande (et utilise!) à toute société suisse qui doit recevoir, convertir, ou envoyer de l’argent en devises étrangères (jusqu’à CHF 10'000), peu importe où dans le monde.
C’est assez rare, mais effectivement, Wise et Wise Business sont toutes deux la solution la plus Mustachian en Suisse pour tout ce qui est change et transfert de devises.
Mon histoire avec Wise depuis 2020
Je ne sais pas si c’est parce que j’avais plus de temps pendant le COVID pour comparer les services de change de devise, ou bien si c’est juste le timing qui fut comme ça, mais c’est en 2020 que je suis passé à la solution de Wise pour convertir mes devises.
En privé, de Revolut à Wise
Comme beaucoup de Suisses, je me suis créé un compte Revolut à la fin des années 2010. Faut dire que leur offre était alléchante avec zéro frais de change et pas de majoration du taux de change. Ça a pas mal mis un coup de pied dans la fourmilière des banques bien établies…
Une telle stratégie était assez agressive, et Revolut a dû commencer à augmenter ses frais pour devenir rentable.
Avant 2020, tu n’avais aucun frais de change jusqu’à environ CHF 6'000. Et on s’en est bien servi pour nos différents voyages en Europe, pour partager le montant d’un cadeau de mariage pour un pote à Berlin, etc. Tu n’avais pas à te poser de questions parce que pour des dépenses “courantes”, tu ne dépassais jamais les CHF 6'000 par mois.
Mais après 2020, ils ont abaissé cette limite à CHF 1'250 par mois. Et du coup, le jour où tu dépassais ça, fallait choisir une autre option comme TransferWise (qui s’appelle maintenant Wise).
Le temps a filé, et Wise est devenu beaucoup plus compétitif sur son taux de change pour beaucoup de devises. À égalité voire moins cher que Revolut.
Et comme à cette époque j’utilisais neon free, j’ai commencé à utiliser leur intégration Wise bien pratique (avec des frais de praticité, mais assez bas).
Aujourd’hui, pour tout ce qui est conversion de devises en dessous de CHF 10'000, ou de transfert de devises étrangères dans un autre pays, j’utilise Wise en direct, car c’est le meilleur compromis entre frais et praticité (je compare avec les alternatives plus bas).
J’avais la carte Wise en privé à l’époque, mais comme je ne m’en servais pas, je ne l’ai pas renouvelée. Je l’ai par contre pour mon compte pro. Et puisqu’on en parle…
En pro, le compte multi-devises de ma société
Au début, quand j’avais ma Sàrl, je payais mes notes de frais avec mon compte privé, puis je me faisais un virement pour me rembourser.
Jusqu’à ce que je découvre que Wise Business existait :)
Ça a vraiment été une belle découverte, parce que c’était d’une part pénible de faire ses virements entre ma société et moi, et surtout parce que ça mélangeait un peu tout dans mon suivi des comptes. J’arrivais à m’en sortir dans YNAB, mais c’était pénible.
Ouvrir un compte Wise Business m’a permis de centraliser et gérer toutes mes dépenses depuis un seul et unique compte: déplacements, hébergement, divers abonnements, et même les impressions de mon livre.
Et je m’en sers aussi pour recevoir des paiements en devises étrangères, puis je convertis, et j’envoie sur mon compte principal en CHF. Ou bien si c’est de l’argent que je veux investir sur IBKR via mon entreprise, j’envoie directement les USD reçus en m’évitant une conversion de change inutile.
Pourquoi Wise est le meilleur compte multi-devises pour un Mustachian en Suisse?
Wise est le meilleur compte multi-devises en termes de frais de change au ras des pâquerettes, praticité et rapidité pour tous tes paiements en devises et autres conversions, et ce jusqu’à CHF 10'000. Comparé aux autres solutions, Wise (et Wise Business aussi!) te permet de virer de l’argent en devise étrangère à d’autres personnes qu’à toi-même, avec une rapidité qui a fait leur réputation (de quelques secondes à moins de 24h).
Mes critères Mustachians pour un compte multi-devises
Tu trouveras ci-dessous mes critères pour définir quel est le meilleur compte multi-devises suisse pour un Mustachian:
| Critères Mustachians | Wise privé | Wise Business |
|---|---|---|
| Compte sans frais de base | ✅ Gratuit, aucun abonnement | 🟠 CHF 55 une seule fois pour obtenir les coordonnées bancaires |
| Alimenter son compte en CHF par virement bancaire | ✅ Gratuit | ✅ Idem |
| Détenir de l’argent en plusieurs devises | ✅ Gratuit | ✅ Idem |
| Taux de change au cours moyen du marché | ✅ Frais de 0.15% à 0.23% selon le montant (CHF vers EUR), en deux parts (une variable selon la devise, et parfois une fixe, selon la devise aussi) | ✅ Idem |
| Virements vers des tiers | ✅ Vers plus de 140 pays | ✅ Idem |
| Recevoir de l’argent avec des coordonnées locales (EUR, USD, GBP…) | ✅ Gratuit, dans 22 devises | ✅ Idem |
| Recevoir un paiement Swift | 🟠 Frais fixes selon la devise, par exemple 2.39€, GBP 2.16 ou USD 6.11 | 🟠 Idem |
| Rapidité des transferts | ✅ Plus de 75% arrivent en quelques secondes | ✅ Idem |
| Carte de débit physique gratuite | 🟠 CHF 8 une seule fois, sans abonnement | ✅ Première carte gratuite, puis CHF 4 par carte supplémentaire |
| Cartes virtuelles gratuites | ✅ Création immédiate dans l’app | ✅ Idem |
| Apple Pay et Google Pay | ✅ | ✅ Idem |
| Retraits d’argent liquide | 🟠 Gratuits jusqu’à CHF 230 par mois, puis 2.69% du montant qui dépasse | 🟠 Idem |
| Pas de plafond mensuel de change | ✅ | ✅ Idem |
| Pas de surcoût le week-end | ✅ | ✅ Idem |
| Relevés et exports comptables | ✅ Gratuits, en PDF, XLSX, CSV, CAMT.053, MT940 et QIF | ✅ Idem, plus un export vers les logiciels comptables |
| App et site en français, allemand, italien et anglais | ✅ | ✅ Idem |
| Sécurité | ✅ Authentification à deux facteurs, fonds des clients tenus séparés | ✅ Idem |
| Garantie des dépôts | ❌ Aucune, Wise n’est pas une banque | ❌ Idem |
| IBAN suisse personnel | ❌ Pas de coordonnées locales en CHF, l’IBAN commence par “GB” | ❌ Idem |
| Payer une QR-facture | 🟠 Possible, mais avec des frais fixes de CHF 1.34 par paiement | 🟠 Idem |
| eBill | ❌ | ❌ Idem |
| Prélèvement automatique (LSV) | ❌ | ❌ Idem |
| TWINT | ❌ | ❌ Idem |
| Compte joint | ❌ | n/a |
Les frais et le taux de change de Wise en Suisse
Wise ne te facture aucun abonnement ou autres frais récurrents, et ne cache aucune marge dans son taux de change. Tu convertis au cours moyen du marché, et tu paies des frais que Wise t’affiche avant que tu valides.
Je t’ai fait un exemple concret (datant de novembre 2026 si jamais tu lis ça plus tard), où j’ai simulé une conversion de CHF 500 en USD dans mon app Wise. Les frais se montaient à CHF 1.25, soit 0.25% du montant. Et j’aurais reçu USD 602.90, au taux de 1 CHF = 1.2088 USD.
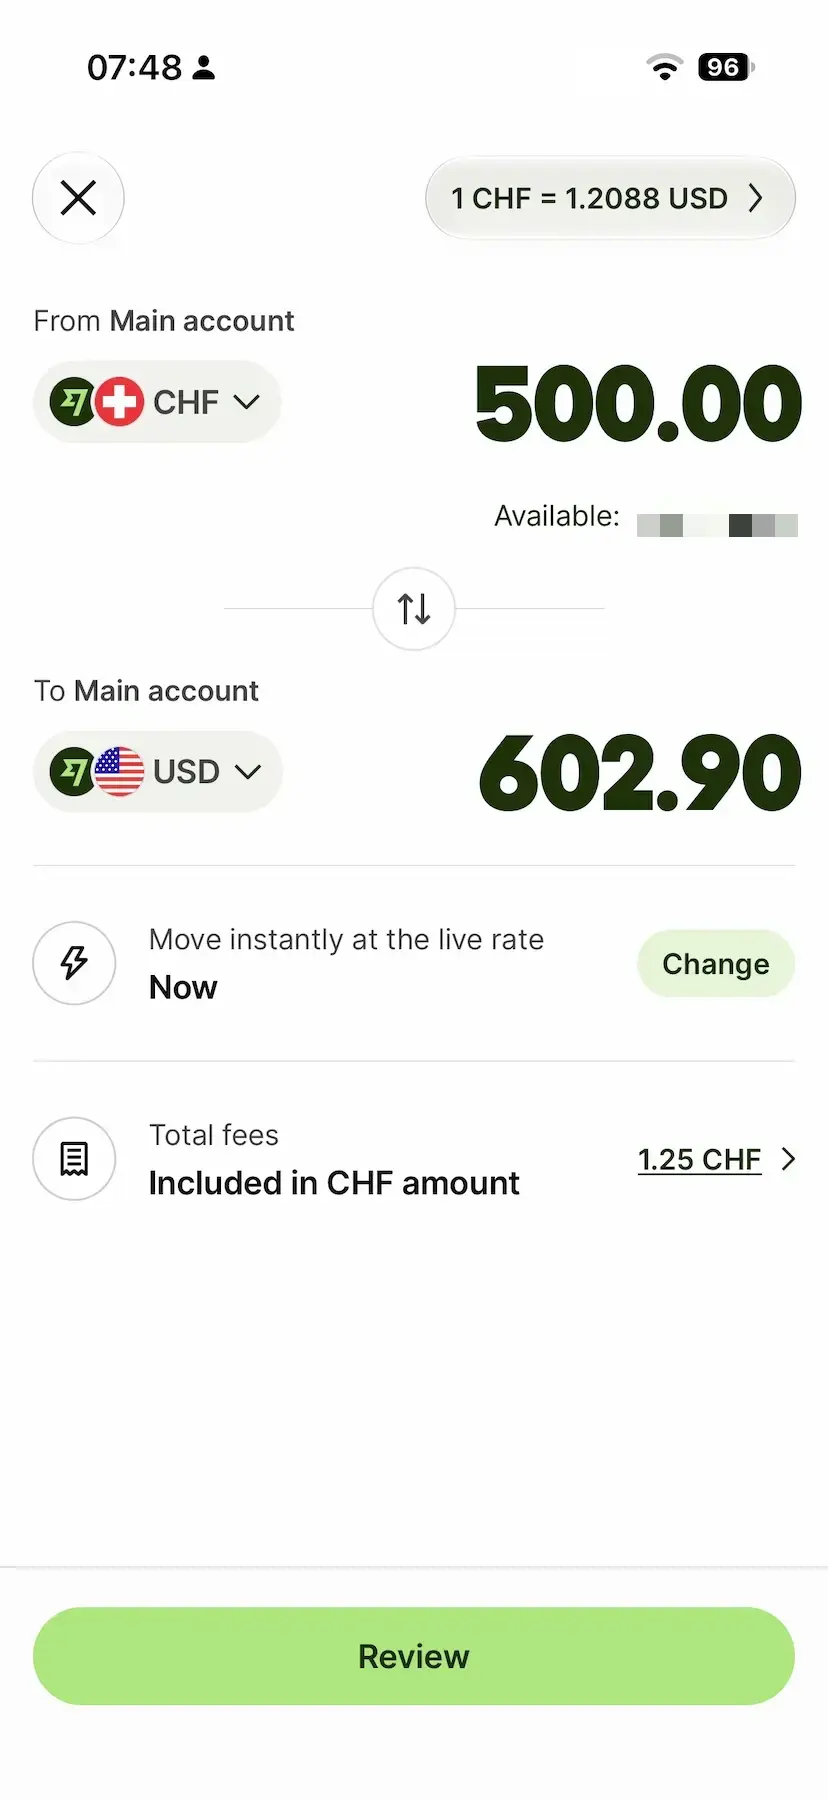
Les frais de Wise (CHF 1.25) pour convertir CHF 500 en USD, avec le taux de change utilisé affiché en haut à droite
Concrètement, les frais Wise se découpent en quatre postes:
- Le change: les frais vont de 0.15% à 0.23% du montant converti pour du CHF vers de l’EUR, et dépendent de la devise. Ils se composent d’une part variable (un pourcentage), et parfois d’une part fixe de quelques centimes. Et plus tu convertis, plus le pourcentage baisse. Et surtout, tout le détail est toujours visible!
- Les transferts: alimenter ton compte en CHF par virement bancaire est gratuit, tout comme recevoir de l’argent sur tes coordonnées locales (EUR, USD, GBP, etc.). Seule exception, les paiements Swift que tu reçois, pour lesquels Wise prend des frais fixes. Compte par exemple 2.39€ pour un paiement Swift en EUR, GBP 2.16 pour du GBP ou USD 6.11 pour de l’USD.
- La carte: elle coûte CHF 8, une seule fois.
- L’utilisation de la carte Wise: payer dans une devise que t’as pas sur ton compte te coûte les frais de change habituels, par exemple 0.23% pour du CHF vers de l’EUR (je t’explique ça dans la partie sur la carte, juste en dessous). Et les retraits d’argent liquide sont gratuits jusqu’à CHF 230 par mois. Au-delà, Wise prend 2.69% du montant qui dépasse. (N.B.: gaffe-toi aussi à l’étranger, car l’exploitant du bancomat peut y ajouter ses propres frais, et il te les affiche à l’écran avant que tu valides…)
Donc ça c’est pour les cas d’utilisation les plus courants de ton compte Wise.
Et y’a d’autres situations où ils te facturent certains frais (assez justement je trouve, et vraiment au plus bas qu’ils puissent le faire pour rester rentables si tu me demandes mon avis):
- Alimenter ton compte par carte est payant. Pas très grave puisque tu peux passer par un virement bancaire depuis ton compte suisse, et ça c’est gratuit depuis toujours.
- Un virement vers un compte bancaire hors de Wise (à ton nom ou non) coûte un peu plus cher qu’un paiement par carte. Pour CHF 1'000 envoyés en EUR, ça donne CHF 3.50 de frais (0.35%) pour le virement, contre CHF 2.30 (0.23%) avec la carte. Donc si tu peux payer par carte, paie par carte, et garde le virement pour quand t’as que l’IBAN de la personne ou de la société que tu paies.
- Des frais de volatilité peuvent s’ajouter quand une devise bouge fortement. C’est rare (j’ai perso jamais eu le cas), et Wise te les affiche avant que tu valides quoi qu’il arrive.
- Le compte Wise Business coûte CHF 55, une seule fois, pour obtenir tes coordonnées bancaires.
La carte Wise en Suisse
La carte Wise est une carte de débit (pas une carte de crédit). Elle débite directement ton solde Wise, et ne va jamais à découvert. Et tu peux l’ajouter à Apple Pay ou Google Pay pour payer avec ton smartphone sans contact.
En plus de la carte physique, tu peux créer des cartes virtuelles dans l’app.
Et tu peux geler en un clic autant ta carte physique que tes cartes virtuelles, ce qui est monstre pratique en cas de fraude.
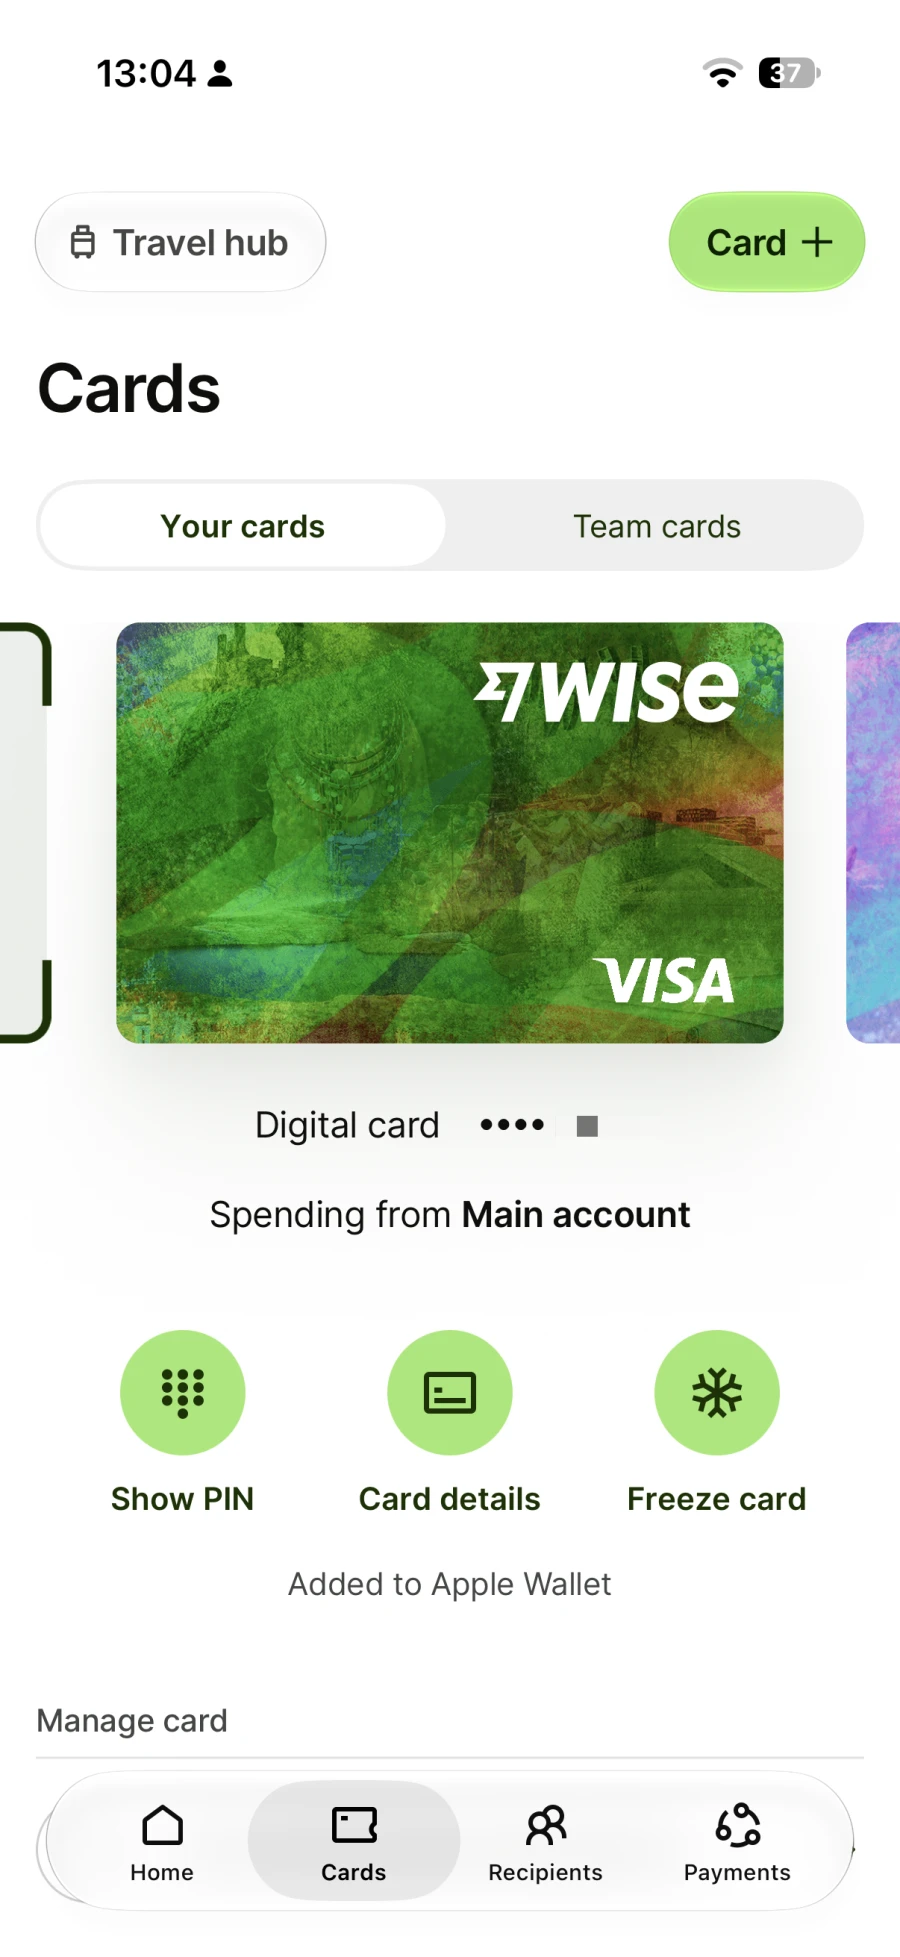
Et pour info, comme je me posais la question à chaque fois, je le documente ici: t’as pas besoin d’avoir la devise sur ton compte pour payer. Si tu paies en EUR avec seulement des CHF sur ton compte, Wise convertit tout seul au moment du paiement. Que tu changes toi-même dans l’app avant, ou que tu laisses la carte le faire, Wise te facture uniquement les frais de change (avec le taux de change au moment T par contre, évidemment).
Pour comparer avec les autres cartes, je te recommande mon article sur les frais de carte à l’étranger.
Les transferts d’argent avec Wise, y compris les gros montants
Le truc qui me surprend à chaque fois avec Wise, c’est la rapidité des transferts. Entre comptes bancaires suisses, ça prend quelques dizaines de minutes souvent. Mais c’est surtout pour les transferts internationaux que ça me bluffe, car c’est souvent effectué en moins de 24h (quand tu compares ça avec d’autres banques du siècle précédent, ça change la donne!)
Côté montants, voici ma règle pour choisir entre Wise et Interactive Brokers (l’autre meilleure option pour changer du cash):
- Moins de CHF 10'000: j’utilise Wise. Les frais restent bas, c’est rapide, et l’argent part directement sur le compte de la personne ou de la société que je paie.
- Plus de CHF 10'000, vers mon propre compte: je passe par Interactive Brokers. C’est moins cher sur un tel montant, mais IBKR envoie uniquement vers un compte à ton nom, et avec un délai de règlement de la transaction de change.
- Plus de CHF 10'000, vers un tiers: je convertis chez Interactive Brokers, puis j’envoie mes devises sur Wise pour le transfert final. Et si t’es pressé, reste sur Wise.
Je te détaille tous les chiffres avec des exemples concrets dans mon comparatif des services de transfert pour les gros montants.
Est-ce que Wise est sûr?
Wise est un service de conversion de devise sécurisé autant avec son app (et les différents mécanismes tels que la double authentification forte), que dans ses pratiques internes (certifications SOC 1, SOC 2 Type 2, PCI-DSS, et ISO/IEC 27001).
Mais Wise n’est pas une banque suisse. Ce qui veut dire qu’elle ne bénéficie pas d’une protection des dépôts à concurrence de CHF 100'000. Et elle n’a pas cette protection au Royaume-Uni non plus. À la place, elle sépare entièrement tes actifs des siens, sans jamais piocher dedans pour aller faire des hypothèques par exemple (comme les banques traditionnelles le font).
Du coup, pour ma part, je laisse autour de CHF 2'000 en moyenne sur mon compte Wise Business, jamais bien plus (et rien sur mon compte privé). Car, comme je l’explique plus bas, c’est un compte de transit pour mes besoins en liquidités en devises étrangères.
Aussi, j’ai eu une lectrice qui m’a indiqué avoir lu des commentaires de personnes qui ont eu leur compte Wise bloqué sans n’avoir pu avoir accès à leur argent pendant des mois. Perso, ça ne m’est jamais arrivé depuis 2020. Ni avec mon compte privé, ni avec mon compte Wise Business. Donc si ça t’est arrivé à toi, laisse-moi savoir en commentaires histoire qu’on ait du concret plutôt que des “on dit”.
Wise Business pour une Sàrl ou une SA en Suisse
Franco, un lecteur du blog, m’a posé la question en commentaire une fois. Il a une Sàrl en Suisse, son client principal le paie en EUR, et il a des factures à régler en CHF.
Est-ce que Wise Business est fait pour lui?
La réponse est oui, et c’est exactement comme ça que je m’en sers moi-même. Tu donnes tes coordonnées bancaires en EUR à ton client, tu reçois ses paiements gratuitement, et tu convertis en CHF au cours moyen du marché quand t’en as besoin (sans majoration du taux de change!!). Puis tu envoies tes CHF sur le compte principal de ta société, sans frais aussi.
Par rapport au compte privé Wise, trois choses changent avec le compte Wise Business:
- Les frais d’ouverture: CHF 55, une seule fois, pour obtenir tes coordonnées bancaires
- La carte: la première est gratuite, puis c’est CHF 4 par carte supplémentaire. Chez nous, Mme MP et moi avons chacun la nôtre en virtuelle (et je garde la carte physique dans mon porte-monnaie si jamais le sans-contact ne fonctionne pas)
- La comptabilité: en plus des relevés, t’as un export vers les logiciels comptables
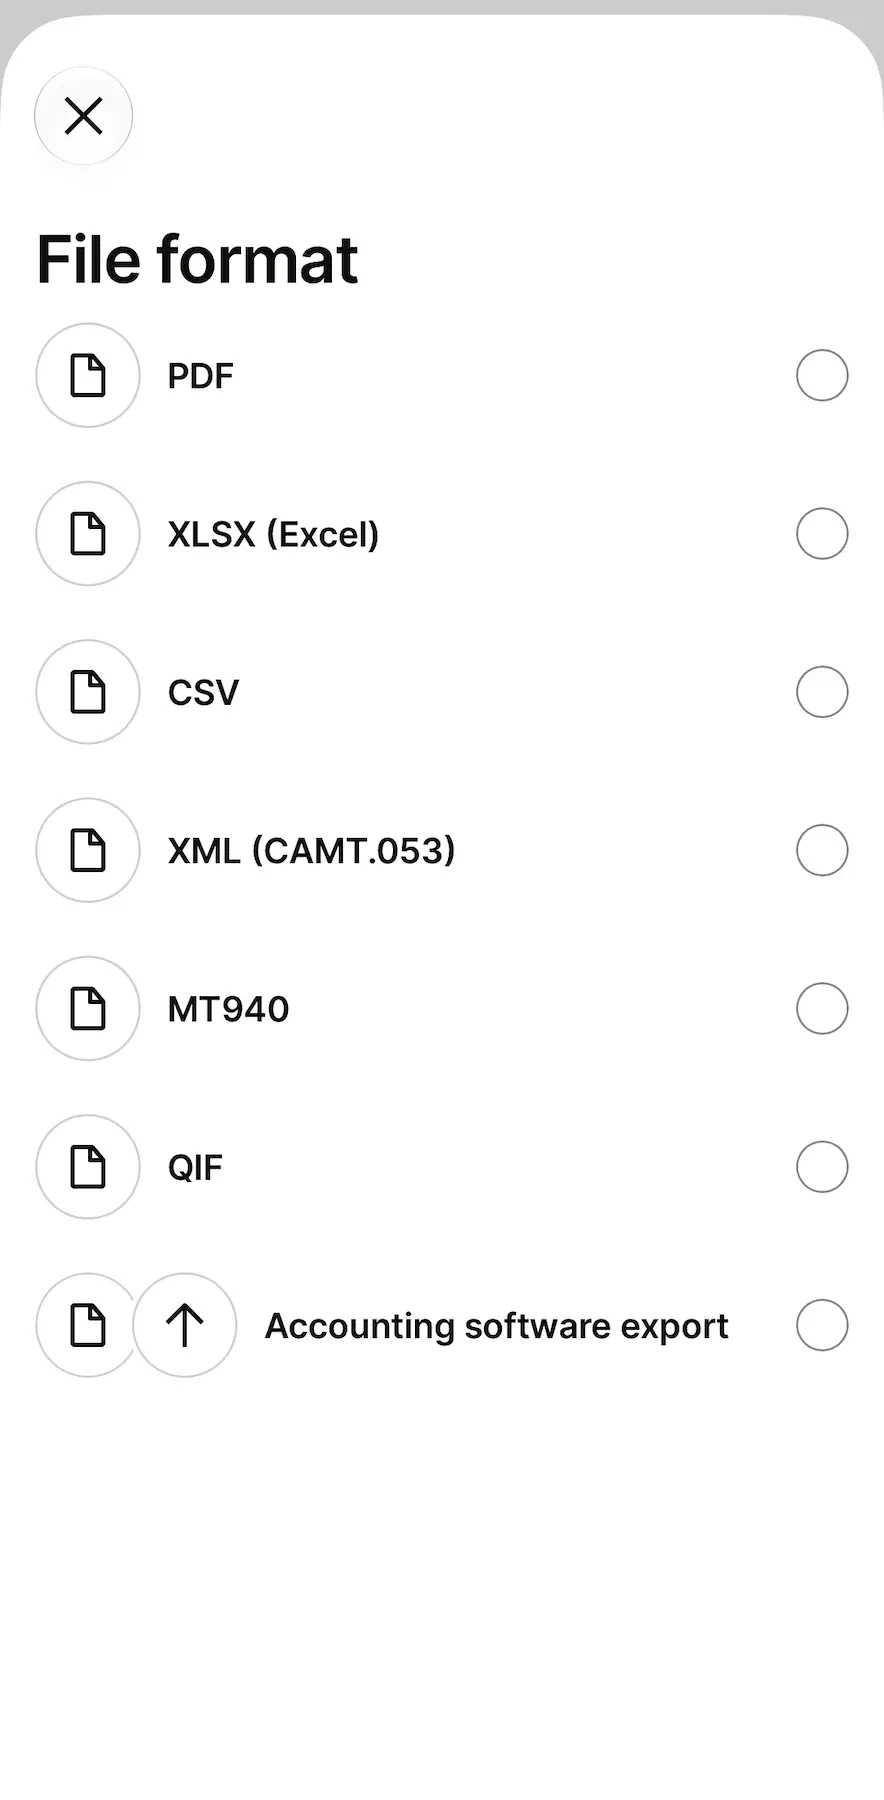
Les formats d'export des relevés de mon compte Wise Business, dont l'export vers les logiciels comptables
Tout le reste est identique au compte privé, que ce soit le taux de change, les cartes virtuelles ou l’app.
Et si tu hésites encore sur la carte, j’ai comparé Wise Business à Revolut Business et à la Banque Migros dans mon comparatif de la meilleure carte de crédit entreprise en Suisse.
Ma méthode du compte de transit avec Wise Business
Petit aparté concernant mon compte Wise Business: en analysant comment je m’en servais, ma fiduciaire m’a indiqué qu’en fait c’était un compte de transit (entièrement “transparent” comptablement), et que donc c’était pas la peine de s’embêter à faire le suivi dans ma comptabilité.
Voici mon processus d’utilisation:
- Chaque début de mois, je me verse un montant fixe depuis le compte principal de ma société sur mon compte Wise Business (par exemple CHF 2'000 pour faire simple)
- Je convertis cet argent dans les différentes devises dont j’aurai besoin
- Je stocke toutes mes factures liées aux transactions Wise dans un fichier Google Sheet
- Chaque mois je remets de l’argent sur Wise pour toujours être approvisionné
- Les paiements que je reçois de mes clients en devises étrangères ne restent pas sur Wise non plus. Je les vire sur le compte principal de ma société, et ils vont dans ma compta du moment où ils arrivent sur ce compte
- Et en fin d’année, je m’assure d’être à CHF 0 (et idem dans les autres devises) sur mon compte Wise Business. Et comme ça, je conserve ce principe du compte de transit. Et tous les virements que je me suis faits sur Wise Business sont comptabilisés comme des dépenses pros avec tous les justificatifs qui vont avec. Bien pratique!
Comme d’habitude, c’est ma méthode qu’on a validée avec ma fiduciaire. Mais comme ça reste de la compta, je te laisse faire tes propres vérifications avec ta fiduciaire à toi, histoire que tout soit propre en ordre.
Avis des utilisateurs de Wise
L’app Wise obtient 4.7 sur 5 sur l’App Store et le Play Store suisses, un joli score! Mais comme d’hab’, avant de m’inscrire à un nouveau service financier, je consulte aussi les avis en ligne:
Notes de l’app Wise sur les app stores suisses
Tout d’abord, voici les notes moyennes de l’app Wise sur les app stores suisses d’Apple et de Google (captures de novembre 2026):
L’app Wise a été téléchargée plus de 50 millions de fois sur Android, et elle obtient 4.7 sur 5 sur les deux plateformes, y’a pire comme stats ;)
Ce que disent les avis sur Wise
Et voici quelques commentaires publics d’utilisateurs de Wise sur l’App Store d’Apple et le Play Store de Google:
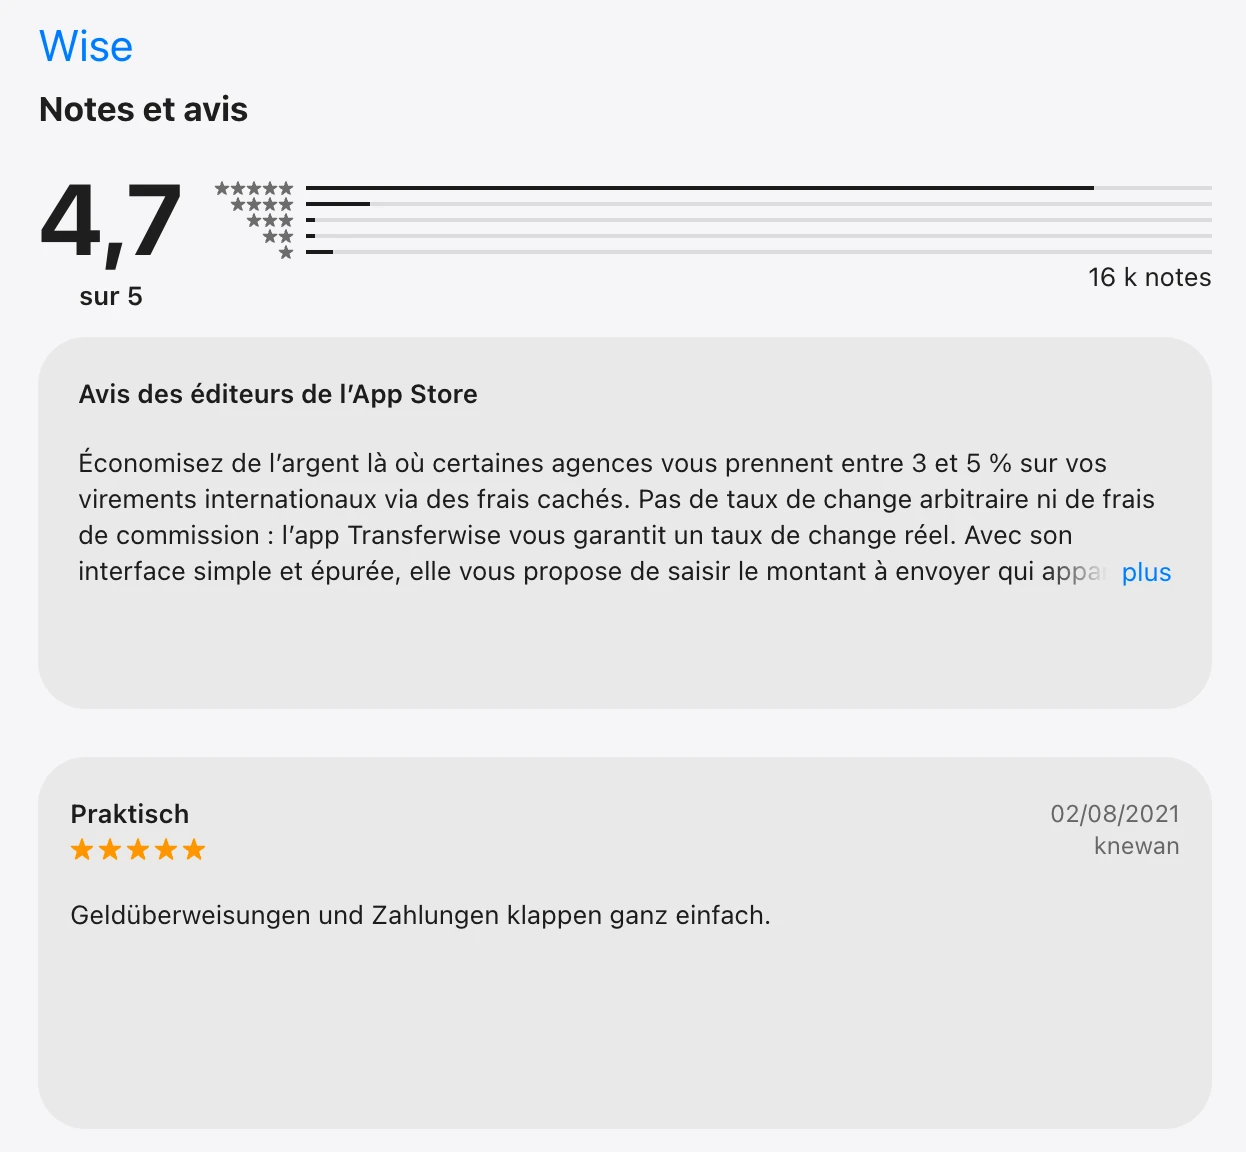
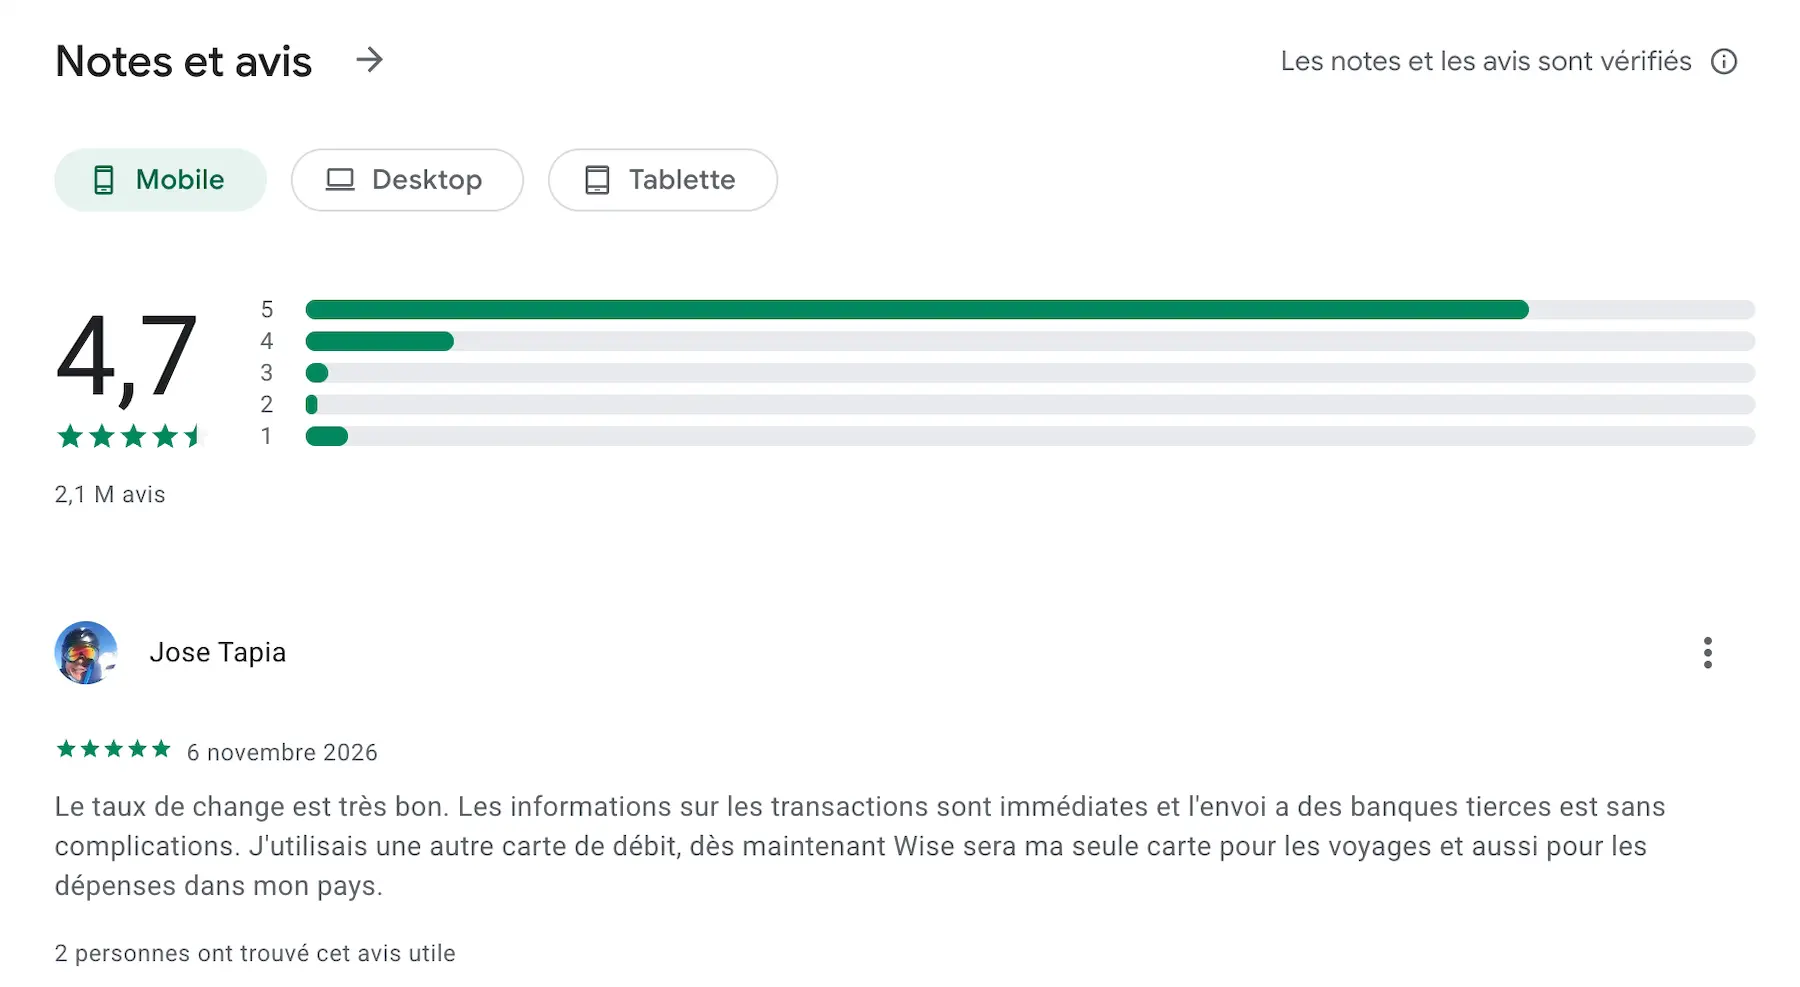
La plupart des avis sont positifs, et parlent encore et toujours du taux de change optimal et de la simplicité de l’app. Les critiques, elles, parlent surtout de vérifications d’identité et de comptes bloqués le temps d’un contrôle. De mon côté, comme je te disais avant, j’ai jamais eu ce souci en six ans, en privé comme en pro.
Tu peux aussi utiliser ces liens pour aller voir les évaluations les plus récentes de l’app Wise sur iOS et de l’app Wise sur Android.
Les alternatives à Wise, et leur comparaison
Wise a pas mal d’alternatives en termes de change de devise, un peu moins en termes de transfert à l’étranger. Voyons voir ce que ça donne en un coup d’oeil d’abord, puis je te détaille chaque alternative juste après.
| Alternative | Quand elle gagne | Quand Wise gagne |
|---|---|---|
| Revolut | Moins de CHF 1'250 par mois, et en semaine | Au-delà de CHF 1'250 par mois, ou le week-end |
| neon | Jusqu’à CHF 1'000 de virements par an, sans quitter ton app neon | Usage plus régulier, et compte multi-devises |
| Yuh | Virements SEPA avec des EUR que tu possèdes déjà, ou un à deux virements par an | Conversion de devises, virements hors SEPA, et plus de 40 devises |
| Interactive Brokers | Au-dessus de CHF 10'000, vers un compte à ton nom | En dessous de CHF 10'000, et pour payer un tiers |
| b-sharpe | Au-delà de CHF 500'000 (selon la devise), ou si tu tiens à un prestataire basé en Suisse | Jusqu’à CHF 500'000 |
| Banque suisse traditionnelle | Jamais | Toujours, sur les frais comme sur la rapidité |
| Revolut Business | Jamais dans mon cas | Aucuns frais mensuels, et ouverture de compte sans accroc |
Wise ou Revolut
Revolut est l’alternative à laquelle tout le monde pense quand on parle “conversion de devises”. Je t’ai donc fait le test avec captures d’écran à l’appui (datant de novembre 2026). J’ai simulé la même conversion de CHF en EUR dans les deux apps, à la même minute quasiment, avec le plan gratuit de Revolut (Standard).
| Montant converti | Reçu avec Wise | Reçu avec Revolut | Le moins cher |
|---|---|---|---|
| CHF 1'000 | 1'081.40€ | 1'083.09€ | Revolut, de 1.69€ |
| CHF 10'000 | 10'814.04€ | 10'736.36€ | Wise, de 77.68€ |
| CHF 100'000 | 108'226.62€ | 107'241.76€ | Wise, de 984.86€ |
On y voit que le plan Standard de Revolut te laisse convertir CHF 1'250 par mois sans frais. Au-delà, Revolut prend 1% du montant qui dépasse. Et le week-end, il ajoute encore 1% de frais.
Wise, lui, ne te prend qu’entre 0.15% et 0.23% dans ce test, sans limite mensuelle ni surcoût le week-end.
J’ai d’ailleurs refait le même test un week-end de novembre 2026, pour voir ce surcoût de mes propres yeux:
| Montant converti | Reçu avec Wise | Reçu avec Revolut | Le moins cher |
|---|---|---|---|
| CHF 1'000 | 1'078.94€ | 1'068.71€ | Wise, de 10.23€ |
| CHF 10'000 | 10'789.49€ | 10'592.69€ | Wise, de 196.80€ |
| CHF 100'000 | 107'980.99€ | 105'805.51€ | Wise, de 2'175.48€ |
Wise m’a facturé exactement les mêmes frais qu’en semaine (CHF 2.30 pour CHF 1'000, et CHF 22.94 pour CHF 10'000). Revolut, lui, perd même sur CHF 1'000, alors qu’il gagnait de 1.69€ en semaine.
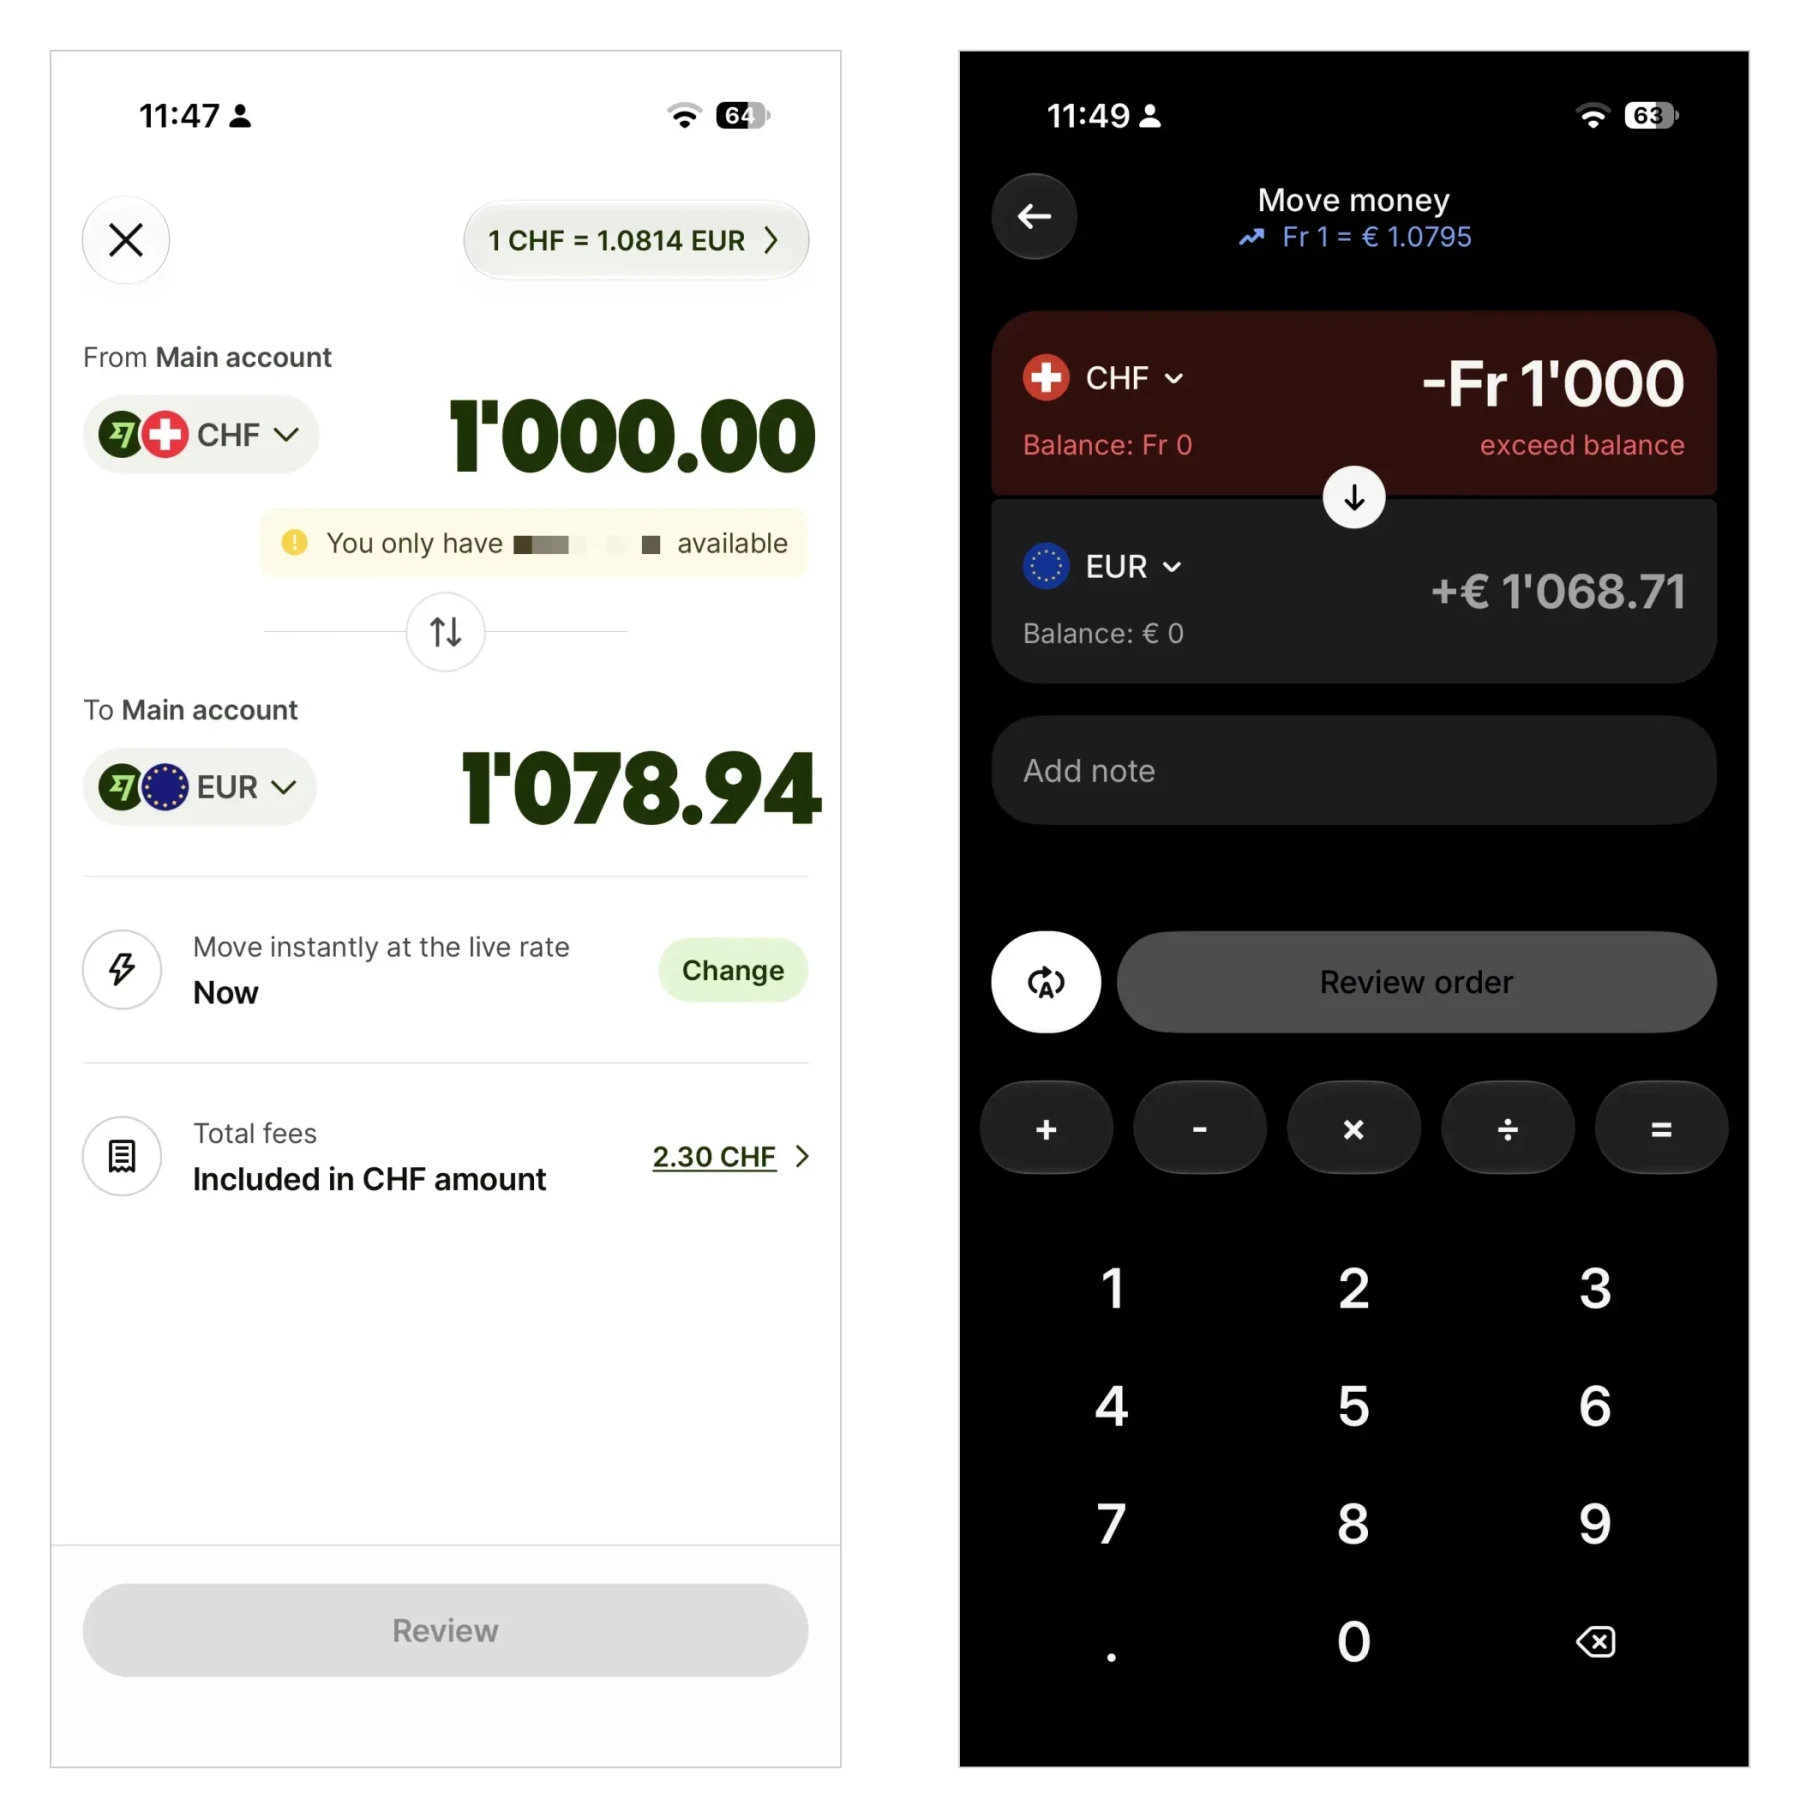
Ma simulation de CHF 1'000 en EUR un week-end, avec Wise à gauche (mêmes frais de CHF 2.30 qu'en semaine) et Revolut à droite, où je reçois 10.23€ de moins
Mais ce qui me dérange le plus chez Revolut, c’est le manque de transparence. Regarde les deux écrans pour CHF 10'000 en semaine:
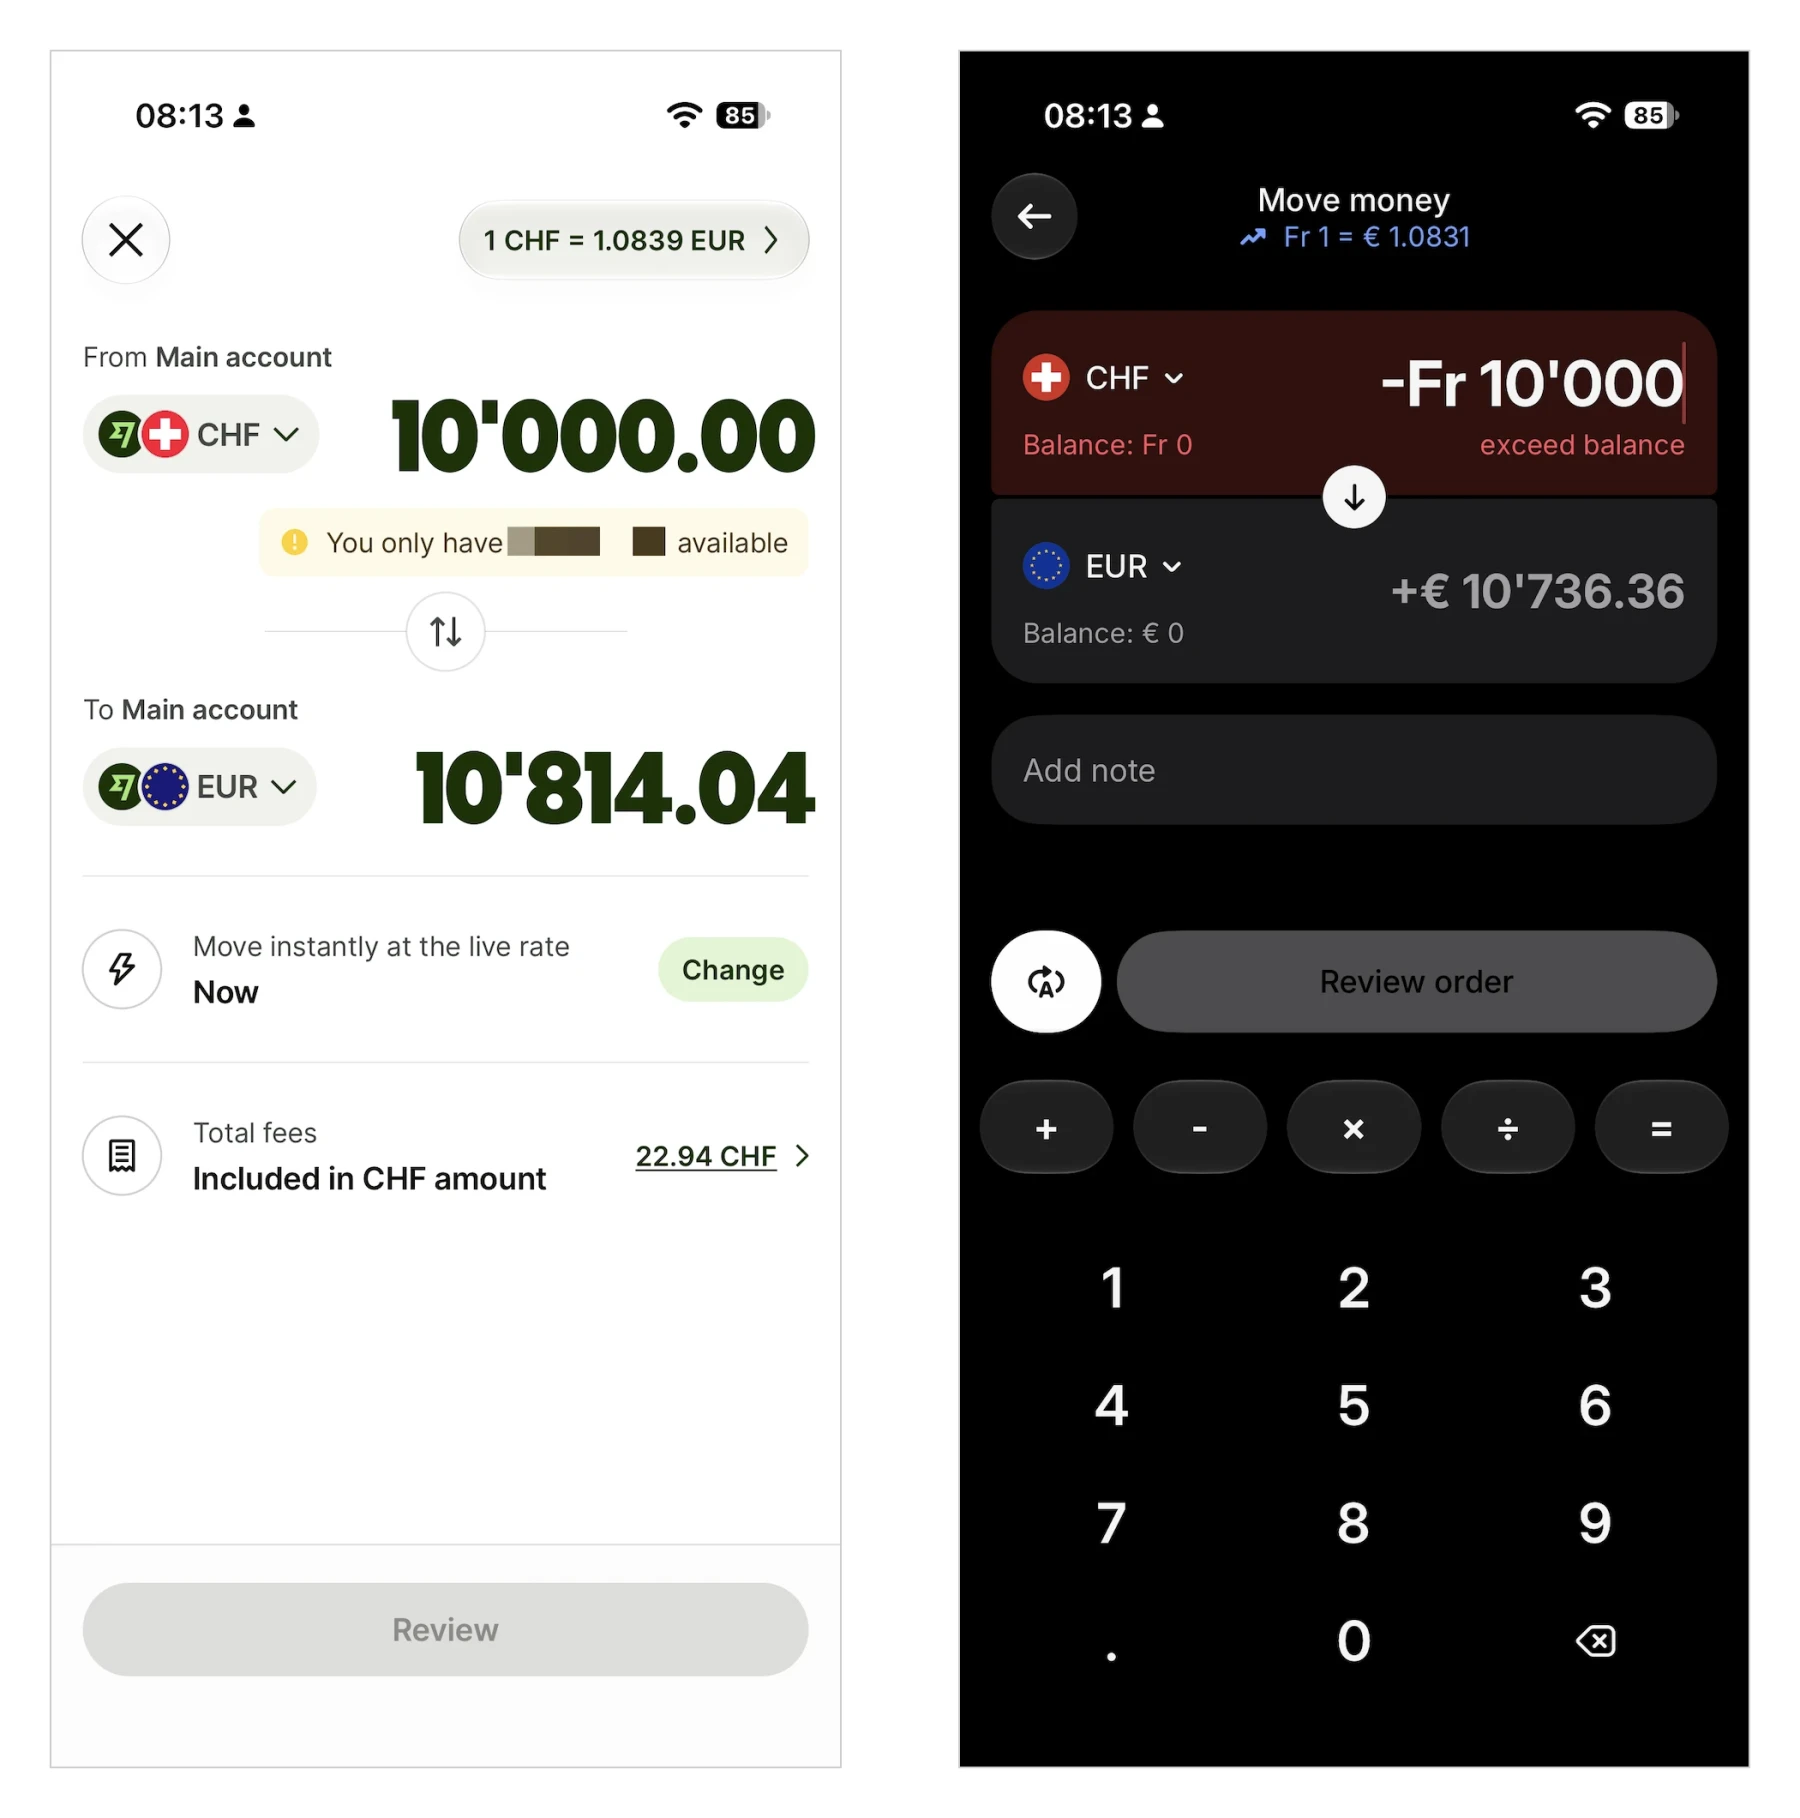
Ma simulation de CHF 10'000 en EUR, avec Wise à gauche (le taux en haut et les frais de CHF 22.94 en bas) et Revolut à droite, où je vois le taux et le montant reçu, mais aucune ligne de frais
Chez Wise, tout est sur le même écran. Chez Revolut, le taux affiché en haut devrait me donner 10'831€, alors que l’écran en affiche 10'736.36€. Les 94.64€ qui manquent, soit environ CHF 87.50, c’est les 1% de frais. Et j’ai dû les calculer moi-même.
Pour être juste avec Revolut: comme mon compte Revolut est vide, il se peut que ce soit ça qui fasse que tu ne vois pas les frais.
Mais c’est un peu leur philosophie générale niveau frais. Sur leur site aussi, j’ai mis plus de cinq minutes à trouver cette limite de CHF 1'250 dans les pages d’aide, alors que Wise affiche ses tarifs en un clic.
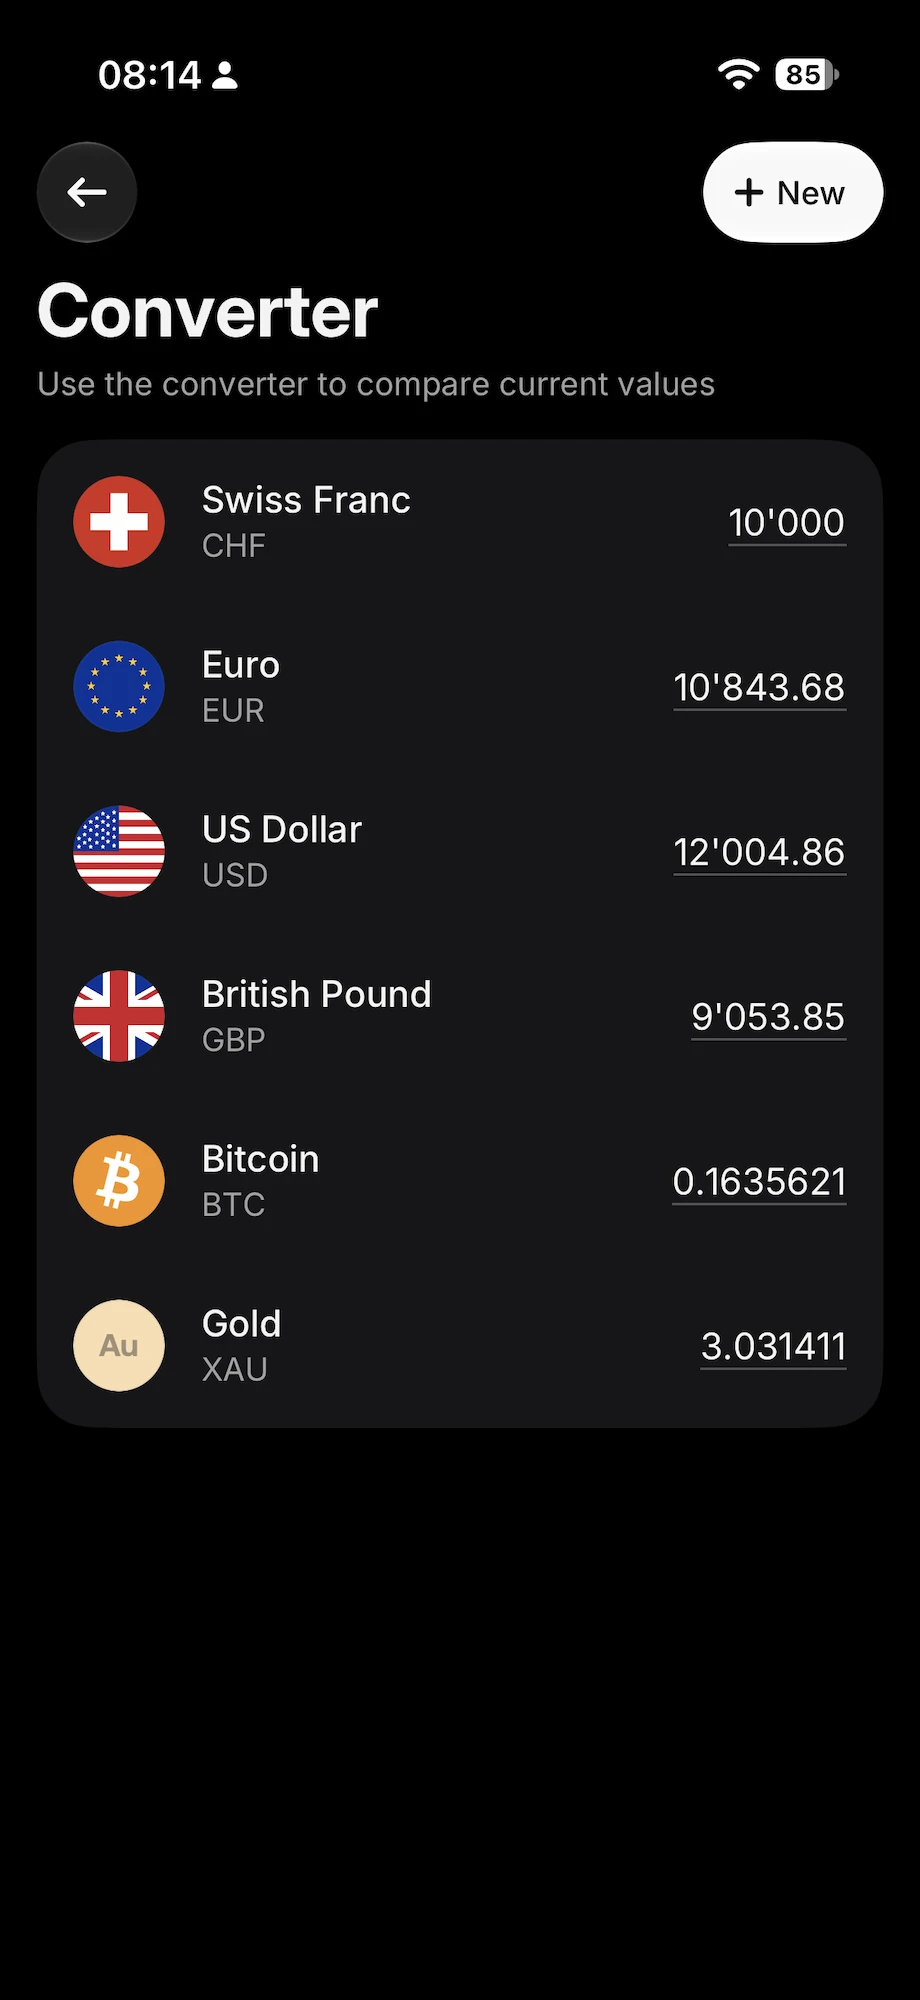
Et si jamais, gaffe-toi avec le “Converter” au sein de l’app Revolut, car il sert uniquement à te faire une idée du taux, sans aucun frais dedans. Pour CHF 10'000, il m’affichait 10'843.68€, soit 107€ de plus que ce que j’aurais vraiment reçu. C’est pas faux en soi, ça apporte juste de la confusion niveau expérience utilisateur je trouve…
Mon verdict est simple: si tu convertis moins de CHF 1'250 par mois, et en semaine, Revolut te coûte un poil moins cher. Et dès que tu dépasses cette limite, ou que tu convertis le week-end, Wise gagne (avec toute la transparence qui les caractérise).
Wise ou neon
neon est moins bon que Wise au niveau des virements à l’étranger en devise étrangère, pour la simple et bonne raison qu’ils utilisent le service de Wise intégré dans l’app neon. Et ils te facturent des frais de praticité.
Pour avoir été client de neon, je t’avoue que cette fonctionnalité me manque, car elle t’évitait cette étape de devoir transférer ton argent sur Wise, puis ensuite vers ton destinataire final. Comme le dit très bien neon, c’est de la praticité. Et les quelques frais que ça coûte (entre 0.8% et 1.7% du montant au total, frais de Wise compris, selon le montant et la devise) m’ont fait l’utiliser quelques fois, comme ça m’arrivait 1 ou 2 fois par an.
Mais si tu n’utilises pas neon comme banque principale, tu n’as pas accès à cette fonctionnalité de transfert de devises, évidemment.
Donc ma recommandation si tu es un utilisateur de neon, c’est que l’intégration de Wise se justifie si tu ne fais des transferts que jusqu’à CHF 1'000 par année, ce qui te coûtera entre CHF 8 et CHF 17, contre CHF 3.50 en passant directement par Wise. Pour un usage plus intensif, je choisirais personnellement de passer directement par Wise même si ça demande un peu plus d’effort.
Ah oui, et aussi: neon ne propose pas de compte multi-devises. Sur ce point, Wise est forcément meilleur que neon, car c’est le coeur de son produit.
Wise ou Yuh
Yuh propose un compte multi-devises tout comme Wise. Par contre, les frais de conversion de Yuh (majoration du taux de change de 0.95%) sont plus élevés que ceux de Wise (aucune majoration du taux de change).
En revanche, avec Yuh, si tu possèdes déjà des devises en EUR, c’est gratuit pour les transférer à l’étranger tant que tu restes en zone SEPA (“Single Euro Payments Area”, ou “espace unique de paiement en euros” en français). Alors qu’avec Wise tu paies entre CHF 0.50 et CHF 2 de frais.
Hors de la zone SEPA, et donc pour toute autre devise que l’EUR, Wise est plus avantageux que Yuh (car ce dernier te facture des frais de CHF 4 + CHF 10 à CHF 50 de frais SWIFT potentiels).
Enfin, Wise te propose plus de 40 devises, alors que Yuh se limite aux plus utilisées en Suisse (13 devises uniquement).
Mon verdict c’est un peu comme pour neon: si tu fais un ou deux virements en devise étrangère par an, ça te coûte un peu plus cher de n’utiliser que Yuh, mais ça ne te fait qu’un compte bancaire suisse à gérer. Par contre, dès que tu utilises cette fonctionnalité plus régulièrement, je te recommande d’utiliser Wise pour payer moins de frais.
Wise ou Interactive Brokers
Interactive Brokers est LE meilleur service financier qui existe en termes de frais pour la conversion de devise. Il bat tout le monde, y compris Wise.
Mais y’a deux points qui tempèrent ce classement:
- Avec IBKR, une séquence telle “virement sur IBKR + règlement de la transaction + conversion de change + virement vers ton compte en devise” peut prendre plusieurs jours (comparé à quelques heures sur Wise)
- Tu peux faire des virements depuis ton compte IBKR uniquement vers un autre compte à ton nom (et pas vers un tiers)
Donc, pour quelques francs de plus en frais chez Wise, je préfère utiliser ce dernier pour mes transactions de change en dessous de CHF 10'000. C’est plus rapide et plus pratique, surtout quand c’est pour envoyer de l’argent à un tiers.
Au-dessus de CHF 10'000, l’écart de frais se creuse en faveur d’IBKR. Pour convertir CHF 10'000 en EUR, tu reçois environ 21€ de plus avec IBKR qu’avec Wise. Pour CHF 100'000, c’est environ 150€ de plus, et pour CHF 500'000, environ 500€ de plus. Donc je m’embête un peu plus en faisant comme ça: mon compte en CHF > IBKR > Change devise > envoi devise sur compte Wise > transfert au tiers.
Tu trouveras plus de détails sur Wise ou IBKR dans cet article: Transférer de grosses sommes à l’étranger depuis la Suisse à moindre coût.
Wise ou b-sharpe
Wise est moins cher que b-sharpe dans tous mes tests jusqu’à CHF 500'000 (et même au-delà, Wise reste devant b-sharpe dans certaines devises).
Dès CHF 100'000, b-sharpe commence à être compétitif avec les spreads qui font baisser les frais de conversion, mais ne dépasse pas pour autant Wise. Mais plus ton montant devient important, plus b-sharpe peut être un bon candidat (et passer devant Wise au-delà de CHF 500'000).
Mais ce qui fait surtout la différence quand je parle avec des lecteurs, c’est que b-sharpe est basé en Suisse. Donc, si ce point est très important pour toi, alors b-sharpe gagne comme ils sont basés à Genève.
Wise ou ta banque suisse traditionnelle
J’ai un peu mis ça pour la blague, parce que Wise bat toutes les banques traditionnelles suisses que je connais. Que ce soit au niveau des frais de change (surtout!), ou au niveau de la rapidité et praticité.
Pour les petits montants (moins de CHF 10'000 à 20'000), on parle de 2-3% de plus de frais pour les banques traditionnelles comparé à Wise, d’après mon comparatif des gros transferts. Et environ 1% de frais en plus pour les plus gros montants.
Donc pour du change de devise, y’a pas photo, c’est Wise (et jamais ta banque suisse classique).
Wise Business ou Revolut Business
Quand j’ai cherché mon compte multi-devises idéal, j’ai d’abord pensé à Revolut Business, comme j’étais déjà client chez eux.
Et là, ça a vraiment été la déception… Au début tu remplis le formulaire d’inscription, tout va bien. Puis s’en sont suivies plusieurs demandes de documents additionnels pour vérifier l’identité et la société. Ça a pris des plombes… jusqu’à ce que quelque part dans le processus, je n’aie plus jamais eu de réponse…
C’est ce qui m’a fait choisir Wise Business. Où l’ouverture de mon compte s’est faite sans accroc. Et je suis très content de leur service depuis maintenant plusieurs années.
Et en comparant en 2026, j’ai aussi vu que Revolut Business est beaucoup plus cher de base que Wise Business. En effet, avec Revolut Business en Suisse, tu dois choisir entre les plans Basic (CHF 10/mois), Grow (CHF 50/mois) et Scale (CHF 150/mois). Alors qu’avec Wise Business, tu n’as aucuns frais mensuels.
Donc si tu as besoin d’un compte multi-devises pour ton entreprise en Suisse, ma recommandation est Wise Business à tous les coups.
Aparté: ma mauvaise expérience avec Revolut Business commence à dater d’avant le COVID, donc si tu as fait de nouvelles (bonnes ou mauvaises) expériences avec leur service, dis-le-moi dans la section des commentaires en fin d’article.
Comment ouvrir un compte Wise en Suisse en 3-5 minutes (max)
Comme tu pourrais t’y attendre, ça ne prend que 3 à 5 minutes pour ouvrir ton compte Wise.
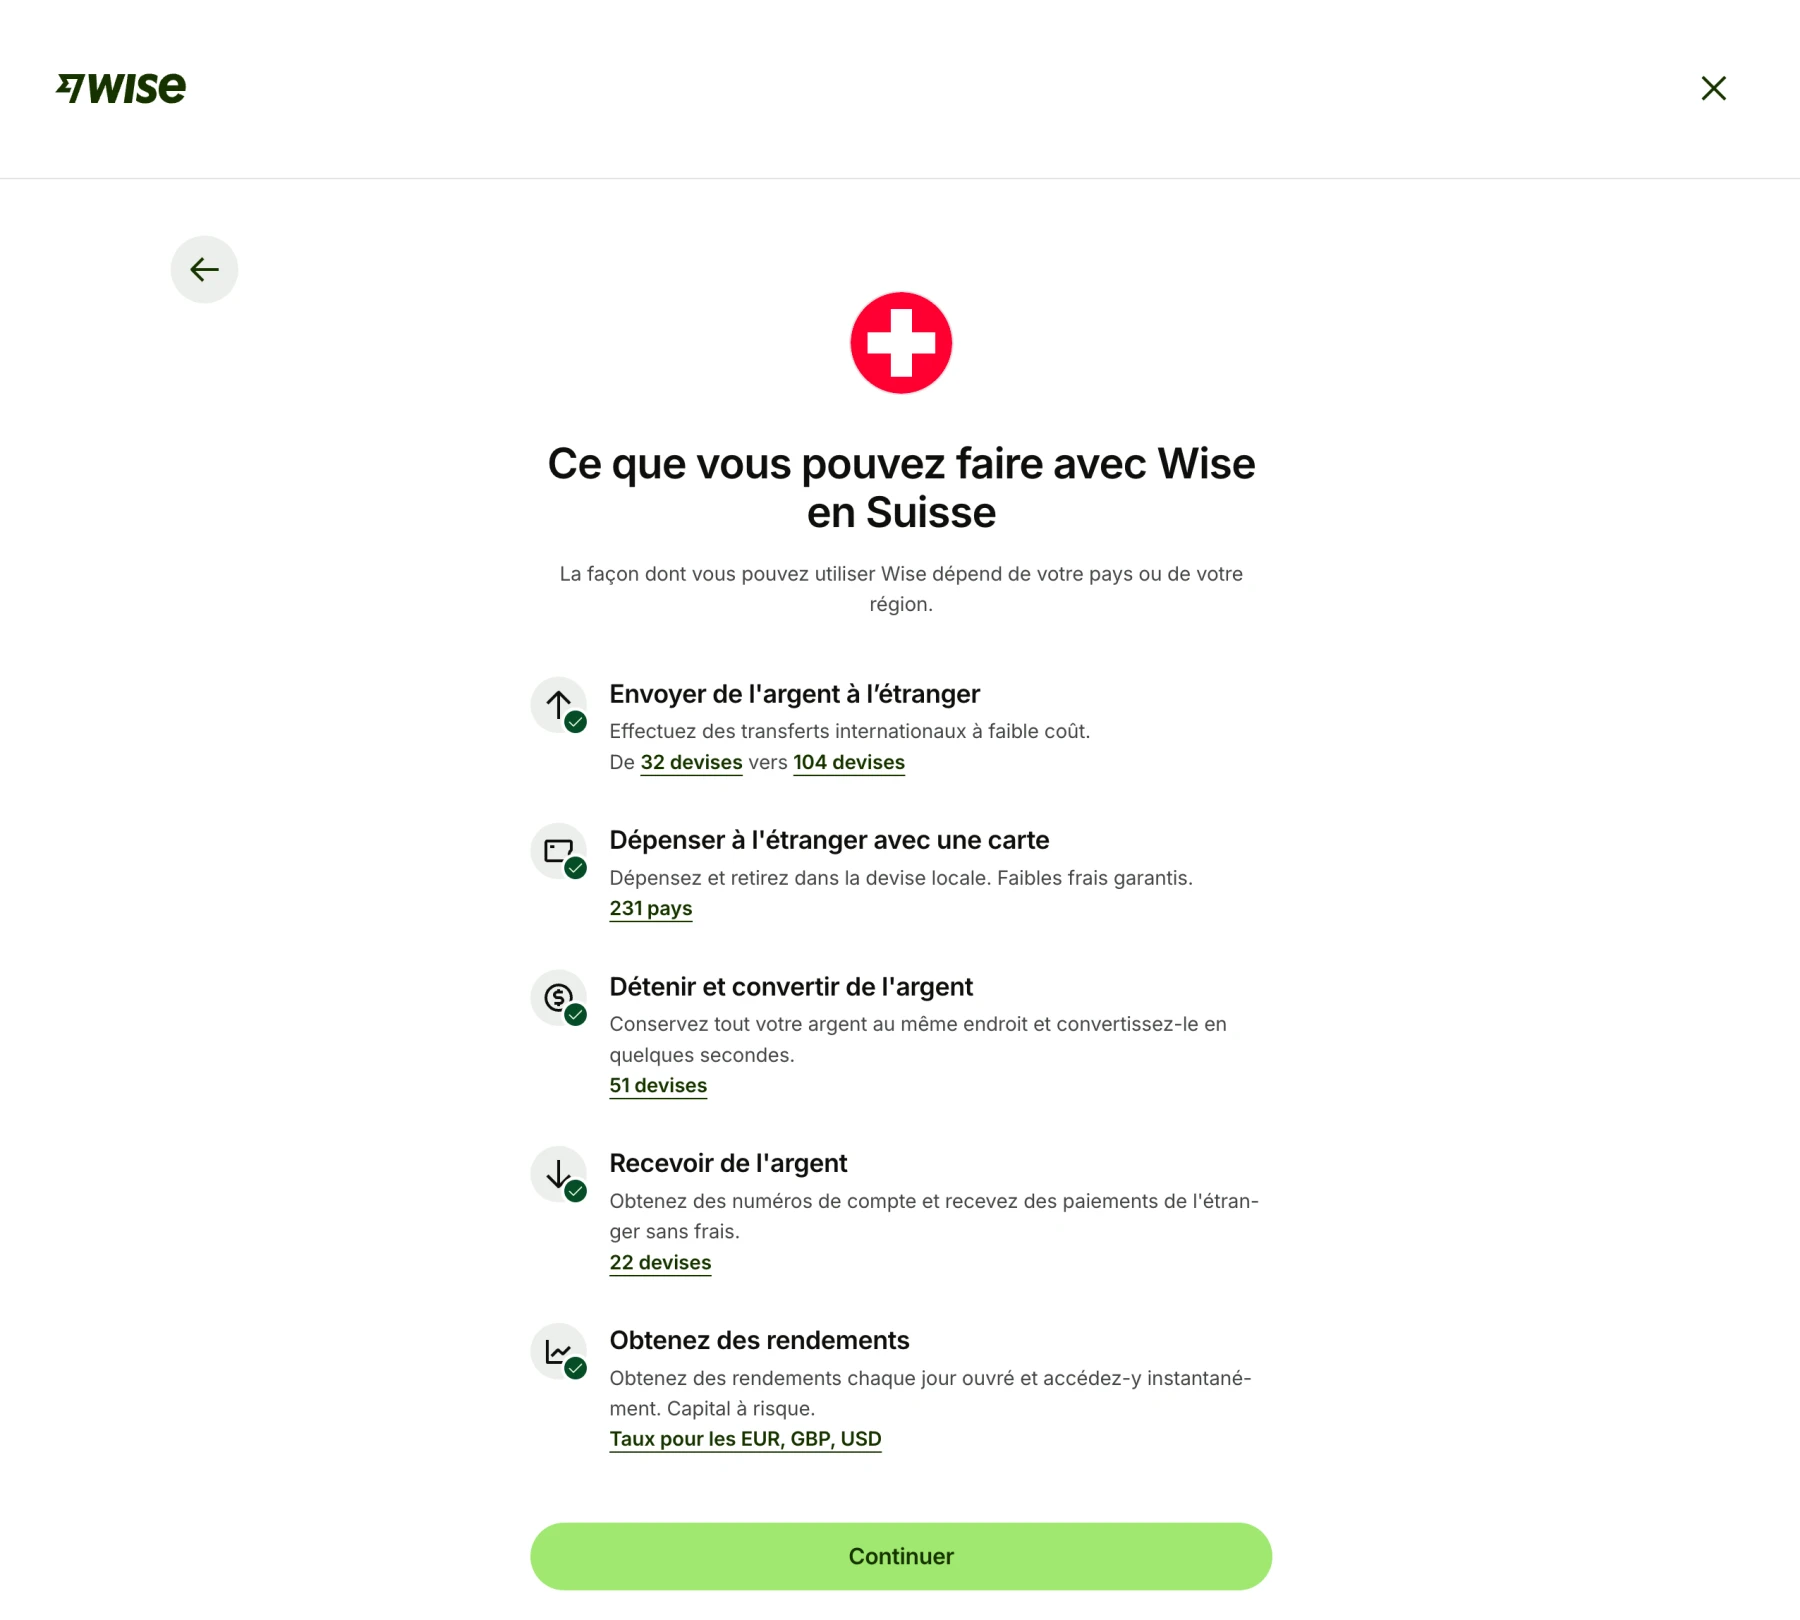
Les grandes étapes ressemblent à ça:
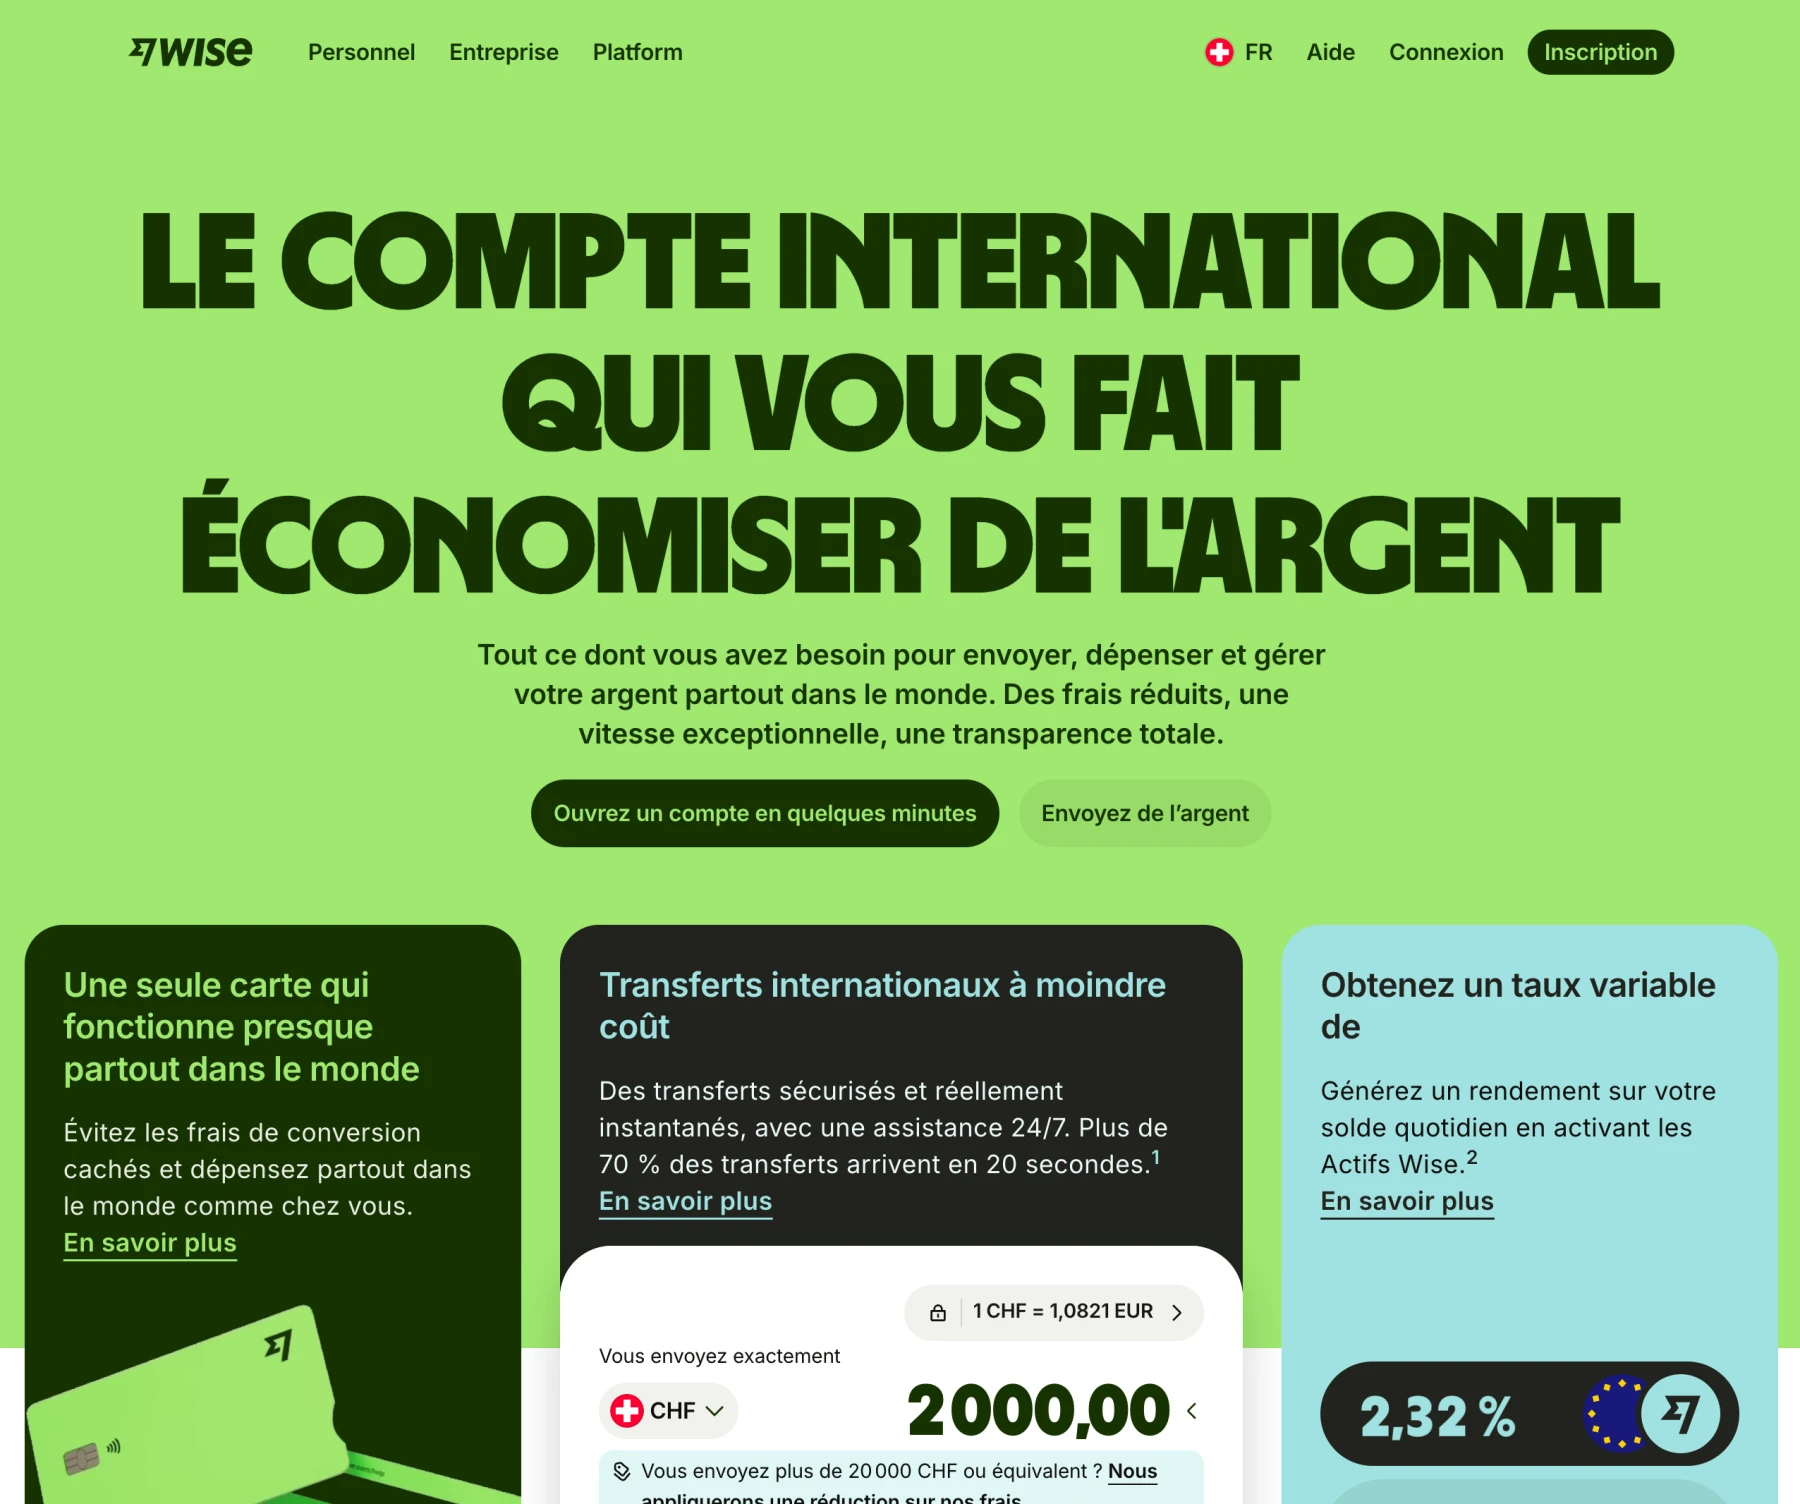
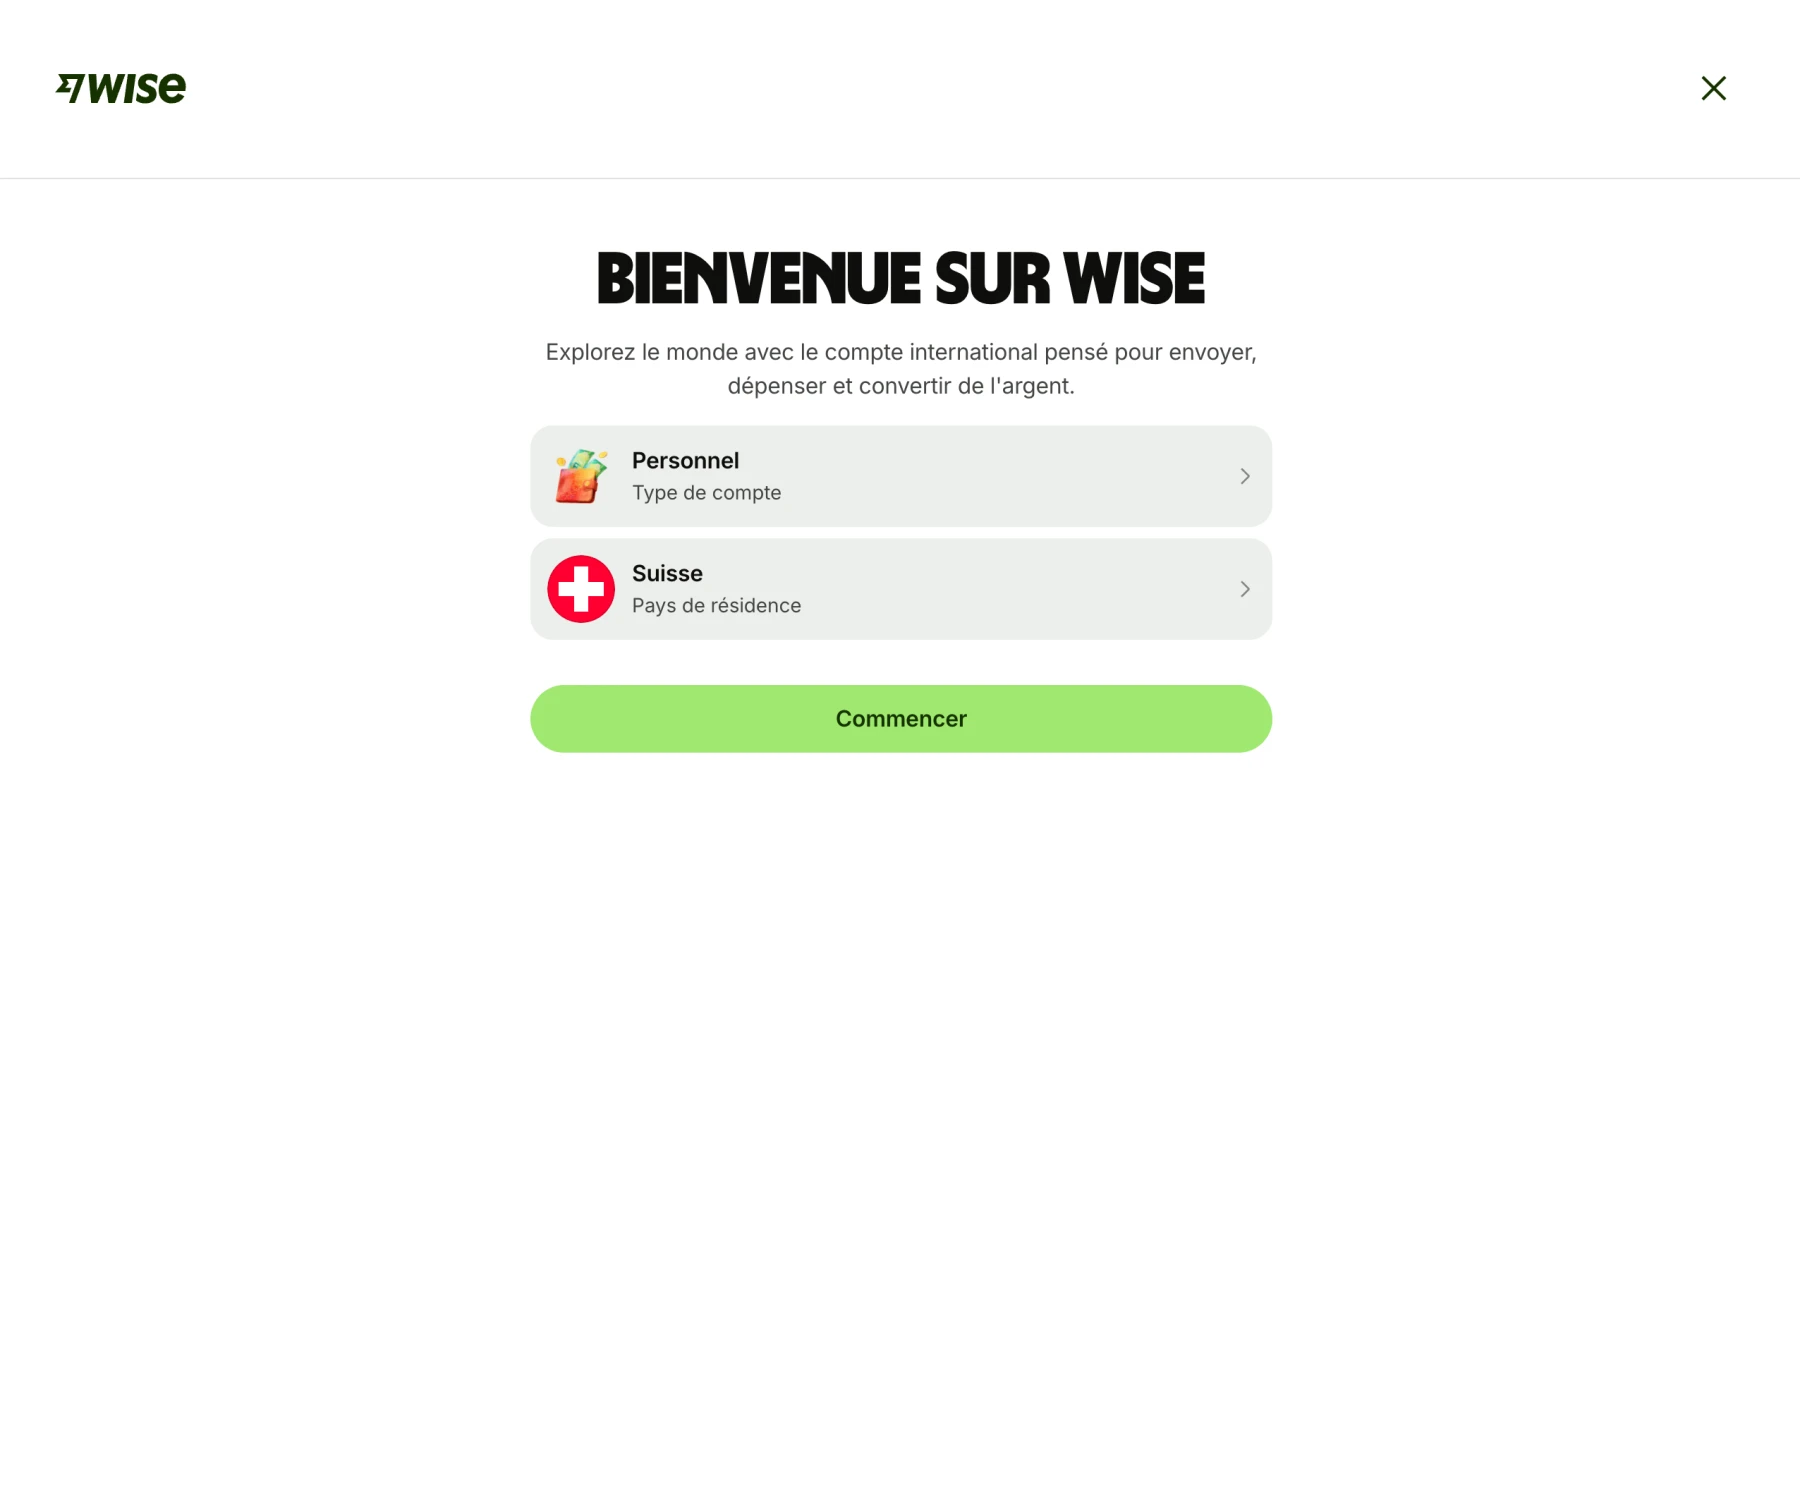
- Va sur la page d’accueil de Wise et choisis entre un compte Wise Personnel ou un compte Wise Business
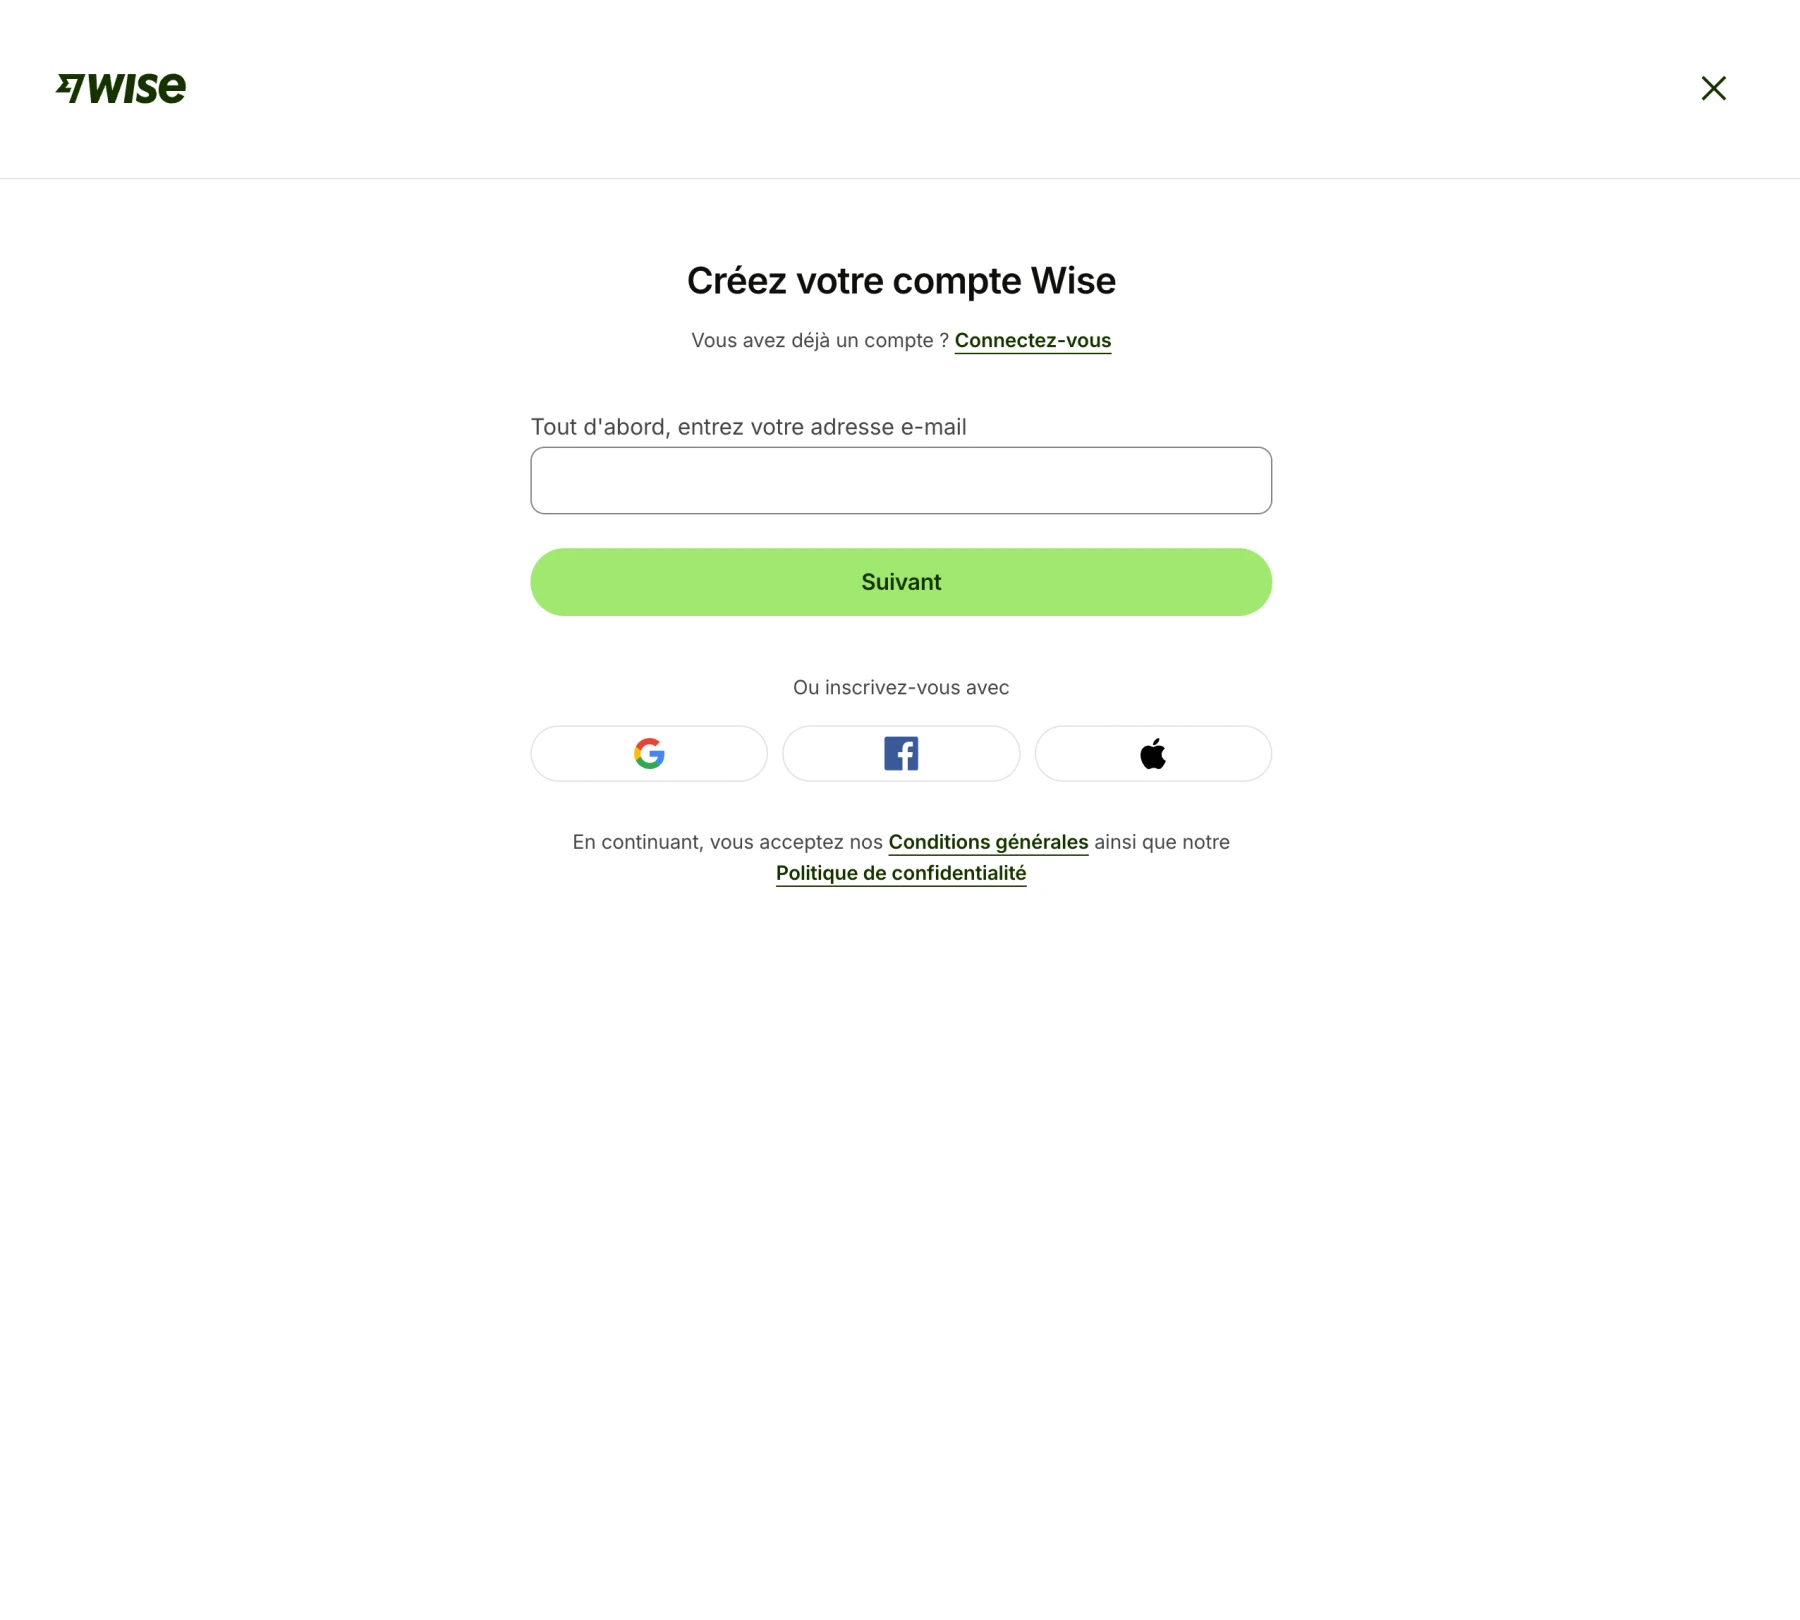
- Indique ton adresse email puis valide-la
- Indique ton numéro de téléphone puis valide-le
- Ton compte Wise est créé :)
- La partie vérification d’identité et premier versement vient ensuite, une fois la création de ton compte terminée
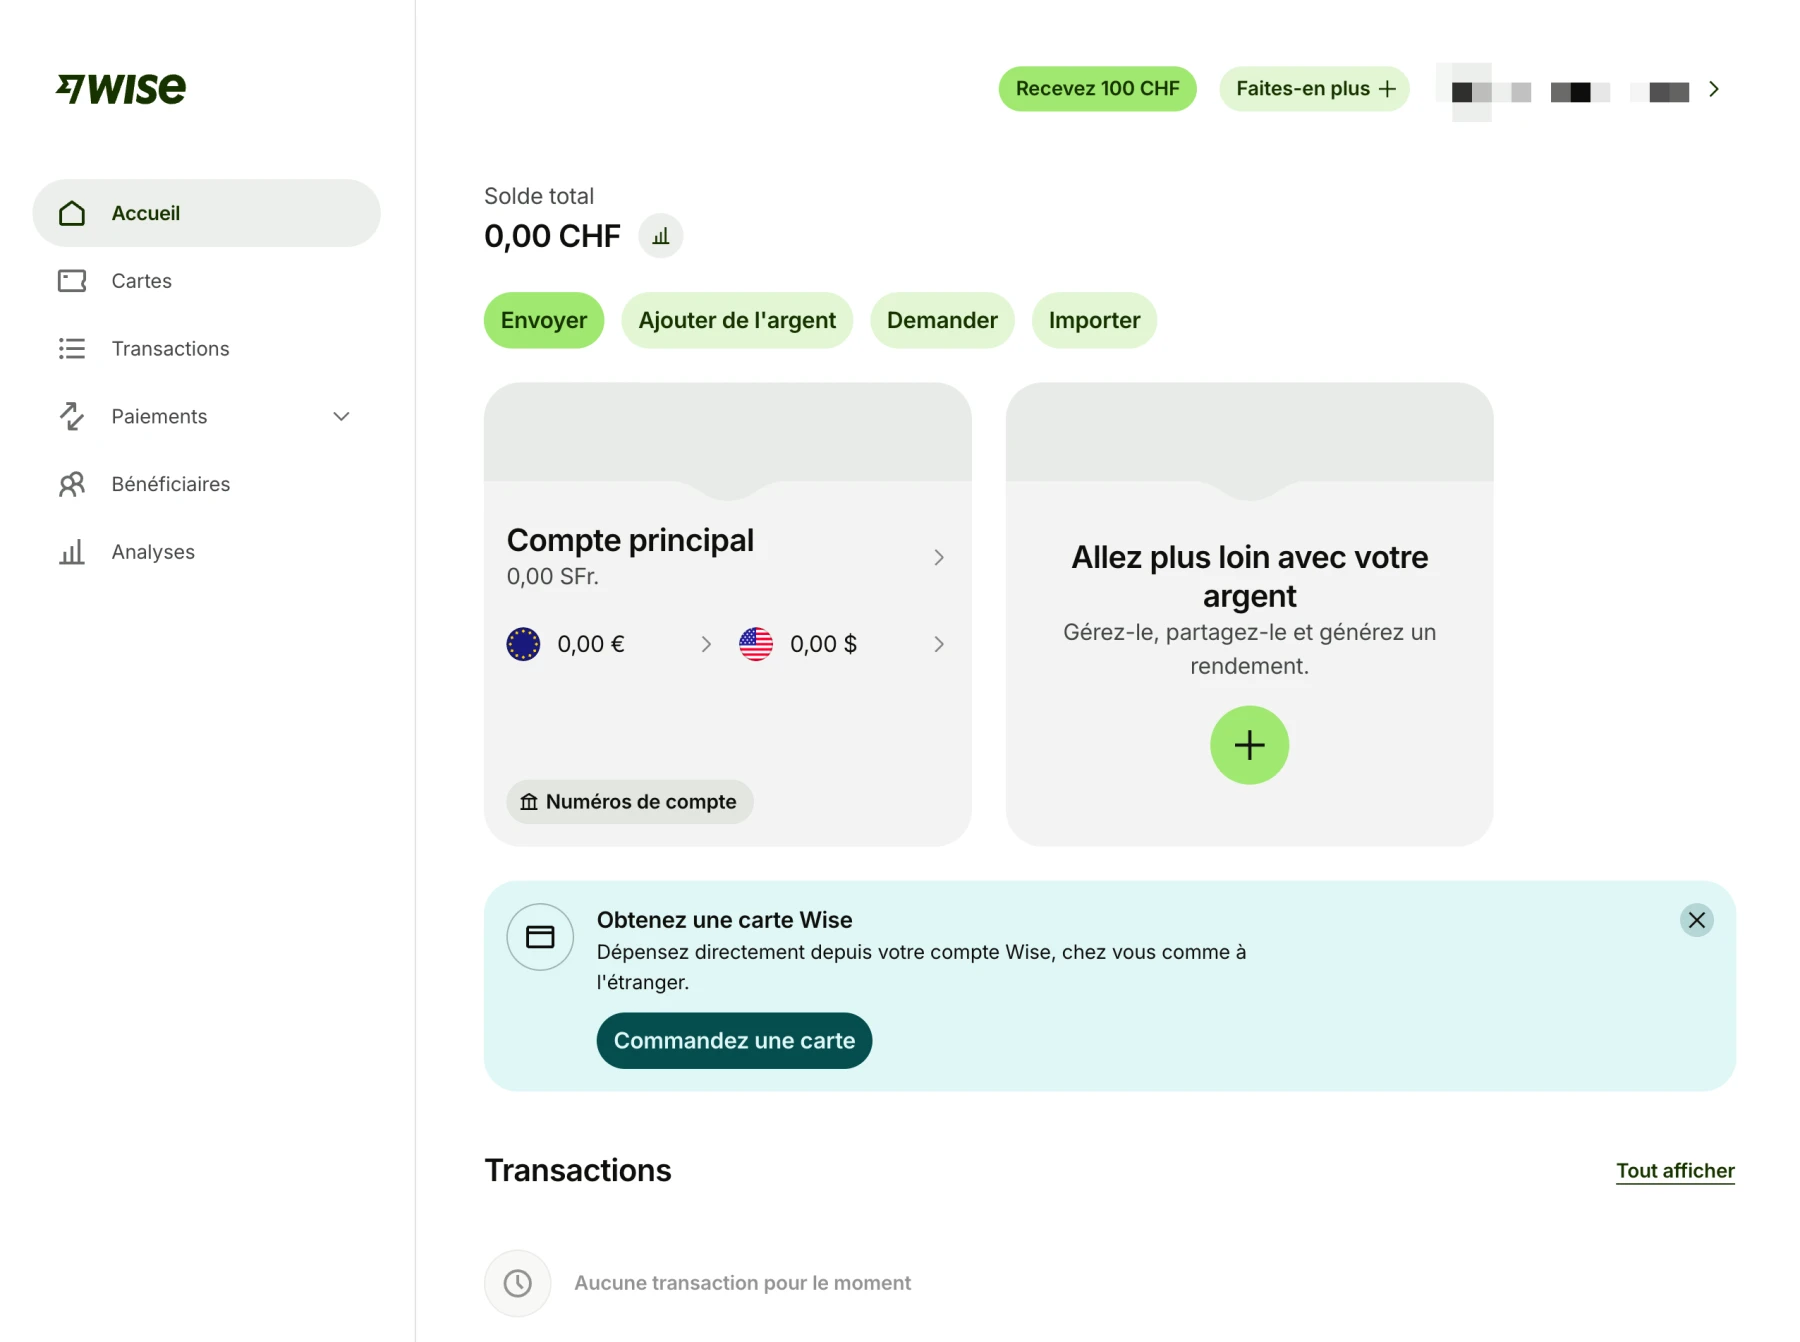
Ce qui change pour un compte Wise Business
Le début du processus pour ouvrir ton compte Wise est le même, sauf que tu choisis “Business” au lieu de “Personnel” sur le premier écran. Ensuite, trois choses changent.
- Les infos demandées: en plus des tiennes, Wise veut celles de ta société, soit son numéro IDE, son activité, son site web si elle en a un, et l’identité des actionnaires qui détiennent 25% ou plus (pour la lutte contre le blanchiment d’argent)
- Le paiement des CHF 55: c’est lui qui lance la vérification de ta société, et Wise te le rembourse si elle n’aboutit pas
- Le délai: ça se compte en jours et pas en minutes, parce que Wise vérifie ta société. Pour ma Sàrl, ça a pris 11 jours
Et si jamais, côté compta, il n’y a pas de connexion directe avec bexio. Si tu t’en sers comme un compte standard (et pas juste de transit comme moi), je te recommande donc d’utiliser les exports de relevés dont je parle plus haut.
Et comme en privé, t’auras pas d’IBAN suisse.
FAQ à propos de Wise
Est-ce que Wise fonctionne en Suisse?
Oui, Wise fonctionne en Suisse. En tant que résident suisse, tu peux ouvrir un compte Wise Personnel ou Business, y garder des CHF, et recevoir ta carte Wise chez toi.
De mon côté, j’utilise Wise uniquement pour convertir des devises étrangères, et pour faire des virements en devise étrangère à des tiers à l’étranger.
Est-ce que Wise est une banque?
Non, Wise n’est pas une banque, et encore moins une banque suisse. C’est un établissement de monnaie électronique nommé Wise Payments Limited, avec une licence au Royaume-Uni délivrée par la FCA (l’équivalent britannique de la FINMA).
Concrètement, ton argent chez Wise n’est pas couvert par la garantie des dépôts suisse de CHF 100'000. À la place, Wise sépare entièrement tes avoirs des siens, comme je l’explique plus haut dans la partie sur la sécurité.
C’est pour ça que j’utilise Wise uniquement comme compte multi-devises de transit, et que je n’y laisse jamais de gros montants (en moyenne CHF 2'000).
Est-ce que Wise propose un IBAN suisse?
Non, Wise ne propose pas d’IBAN suisse. L’IBAN de ton compte CHF commence par “GB” et pas par “CH”, alors que Wise te donne des coordonnées bancaires locales dans 22 devises (EUR, USD, GBP, etc.).
De mon côté, ça ne m’a jamais posé de problème. J’alimente mon compte Wise en CHF depuis mon compte bancaire suisse, et je n’ai jamais eu de souci.
Donc tant que tu ne comptes pas y faire verser ton salaire ou t’en servir pour TWINT, tout fonctionne parfaitement.
Est-ce que Wise peut bloquer mon compte?
Oui, comme tout établissement financier régulé, Wise peut suspendre ton compte le temps d’un contrôle de conformité.
Perso, ça ne m’est jamais arrivé depuis 2020, ni en privé ni avec mon compte Wise Business. Et Wise ne m’a jamais demandé de justificatifs non plus.
Pour limiter le risque, garde tes justificatifs sous la main, reste dans la légalité, et prévois de la marge de temps si ton transfert est vraiment important (genre un achat immobilier avec plusieurs dizaines ou centaines de milliers de CHF à convertir).
Et si ça t’est arrivé, raconte-le-moi dans les commentaires.
Quels sont les inconvénients de Wise?
Les inconvénients de Wise pour un résident suisse sont les suivants:
- Pas une banque suisse: ton IBAN commence par “GB”, et il n’y a pas de TWINT
- Pas de garantie des dépôts: tes avoirs sont séparés de ceux de Wise, mais pas couverts à hauteur de CHF 100'000 comme dans une banque suisse
- Pas de compte joint: chaque compte Wise privé est individuel
- Les retraits d’argent liquide: gratuits jusqu’à CHF 230 par mois, puis 2.69% sur le montant qui dépasse
- Les gros montants: au-delà de CHF 10'000, Interactive Brokers l’emporte sur Wise en rapport coût/praticité pour convertir tes devises
Dans ma réalité, aucun de ces points ne me gêne au quotidien, vu que j’utilise Wise uniquement comme compte multi-devises de transit.
Est-ce que Wise a une limite mensuelle ou un surcoût le week-end?
Non, Wise n’a ni limite mensuelle de change, ni surcoût le week-end. Tu paies les mêmes frais un samedi soir qu’un mardi matin, peu importe ce que t’as déjà converti dans le mois.
C’est une des grosses différences avec Revolut, qui te facture 1% au-delà de CHF 1'250 par mois avec son plan Standard, et encore 1% de plus le week-end!
Est-ce que je peux payer avec la carte Wise sans solde dans la devise?
Oui, t’as pas besoin d’avoir la devise sur ton compte Wise pour payer avec ta carte. Si tu paies en EUR avec seulement des CHF sur ton compte, Wise convertit tout seul au moment du paiement, et te facture uniquement ses frais de change habituels.
Tu paies donc le même prix que si t’avais converti toi-même dans l’app avant (au taux de change du moment).
Perso, je convertis généralement en amont, mais c’est par habitude et pas pour faire du “market timing de devise”, car personne ne peut prédire les fluctuations des taux de change.
Est-ce que Wise propose un compte joint?
Non, Wise ne propose pas de compte joint en Suisse. Chaque compte Wise privé a un seul titulaire.
Et si tu cherches un vrai compte commun, je compare les options dans mon article sur le meilleur compte joint suisse.
Est-ce que Wise fonctionne avec TWINT?
Non, Wise ne fonctionne pas avec TWINT. Il n’existe pas d’app TWINT de Wise, et tu ne peux pas relier ton compte Wise à TWINT.
Perso, j’utilise TWINT via ma banque principale (la banque WIR), et je garde Wise à côté pour tout ce qui touche aux devises étrangères.
À partir de quel montant IBKR devient plus intéressant que Wise?
IBKR devient plus intéressant que Wise à partir de CHF 10'000 (c’est mon seuil perso). En dessous, j’utilise Wise, car la différence de frais ne vaut pas les jours d’attente et les manipulations en plus chez Interactive Brokers. Au-dessus, je passe par IBKR, car l’économie devient vraiment intéressante.
Garde juste en tête qu’IBKR peut envoyer ton argent uniquement vers un compte à ton nom. Pour payer un tiers, je convertis donc chez IBKR, puis j’envoie mes devises sur Wise pour le transfert final.
Je détaille tout ça dans mon article sur comment transférer de grosses sommes à l’étranger depuis la Suisse.
Conclusion avis Wise
Ça fait maintenant six ans que j’utilise Wise, et j’en suis vraiment très content. C’est transparent et juste au niveau des frais, et la qualité de service est toujours au top!
En privé comme en pro avec Wise Business, c’est ma solution pour convertir et envoyer des devises étrangères jusqu’à CHF 10'000. Au-delà, je passe par Interactive Brokers.
Je suis pas sûr que Wise doive devenir une vraie banque suisse, avec un IBAN en CH et TWINT. Quand je vois Yuh, qui a pris ce chemin, ses frais de change sont moins compétitifs que ceux de Wise, sûrement à cause de tous les coûts liés au fait d’être une vraie banque. Donc je préfère que Wise reste avec leur stratégie produit actuelle à succès (pour nous les utilisateurs).
Et toi, tu utilises Wise ou une autre solution pour tes devises? (tu peux me répondre via la section des commentaires ci-dessous)