
Cedric, un lecteur du blog, m’a laissé ce commentaire sous mon tutoriel VaudTax (traduit de l’anglais):
Petit suivi, j’ai reçu ma décision de taxation aujourd’hui. Tout s’est bien passé grâce à ton aide! Ils ont juste décidé de couper environ la moitié de mon remboursement DA-1 à cause de:
“Décision de rejet partiel ou total de votre demande (article 52, al. 3 LIA). Après contrôle de votre demande, nous vous informons que le droit au remboursement est réduit aux montants indiqués plus haut pour les motifs suivants:
Le montant maximum de l’imputation d’impôts étrangers retenus à la source ne peut excéder la somme des impôts suisses frappant les rendements en cause après déduction des intérêts passifs y afférents et des frais liés à leur acquisition (art. 8 à 11 de l’Ordonnance du Conseil fédéral du 22 août 1967 en la matière).”
Autant dire que je ne comprends pas tout, mais peu importe…
Sauf que moi, cette lettre, je l’ai reçue aussi.
Et “peu importe”, c’est vite dit: sur les CHF 867 que j’avais demandés via mon formulaire DA-1, le fisc vaudois ne m’en a accordé que CHF 44.45. J’ai fait réclamation, ils ont maintenu. Et le pire, c’est qu’ils avaient raison.
Voilà pourquoi c’est “normal”, et ce que tu peux faire.
Un remboursement DA-1 est partiel pour deux raisons: soit tes impôts étrangers ne dépassent pas CHF 100, soit le plafond légal s’applique, et ce plafond baisse avec tes intérêts passifs (hypothèque, prêts).
Le formulaire DA-1 en bref
Quand tu détiens des ETFs ou des actions étrangères, tu subis une retenue à la source à l’étranger (typiquement 15% sur les dividendes US, voir la théorie de l’impôt anticipé suisse et étranger). Le formulaire DA-1 te permet de récupérer cette retenue via ta déclaration d’impôts suisse, pour éviter une double imposition.
Ce que je n’avais pas compris pendant des années: ce remboursement passe deux filtres avant d’arriver sur ton compte…
Premier filtre du DA-1: le seuil de CHF 100
L’art. 7 de l’Ordonnance relative à l’imputation d’impôts étrangers prélevés à la source (RS 672.201) est clair:
L’imputation d’impôts étrangers prélevés à la source n’est accordée que si les impôts à la source non récupérables des États contractants perçus sur des revenus provenant de ces États excèdent au total l’équivalent de 100 francs.
En dessous, tu ne reçois rien. Nada.
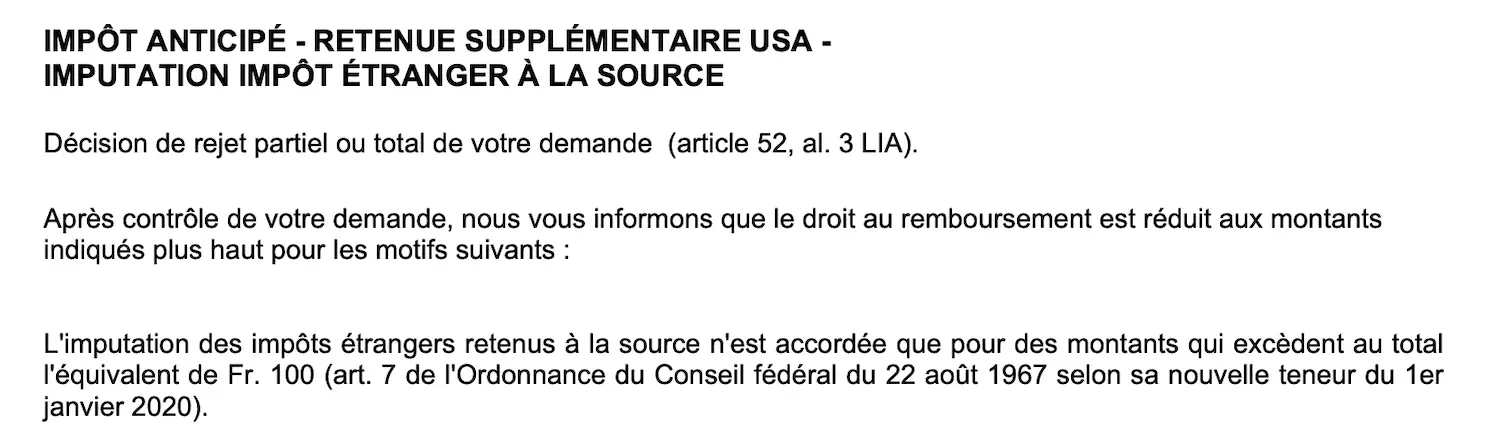
Pour ma part, CHF 867 > CHF 100, donc je n’ai pas été bloqué ni impacté par ce filtre.
Deuxième filtre du DA-1: le plafond (montant maximum)
Ensuite, y’a le “montant maximum” (art. 8 al. 2 de l’Ordonnance): la Suisse ne te rembourse jamais plus que l’impôt suisse que t’aurais payé sur ces mêmes dividendes.
Le raisonnement du fisc est assez logique en fait: en Suisse, l’impôt frappe ton revenu net, pas ton revenu brut.
Donc avant de calculer l’impôt suisse sur tes dividendes étrangers, il en retire des charges. L’art. 11 de l’Ordonnance dit textuellement:
Pour le calcul du montant maximum, les revenus sont diminués des intérêts passifs, des autres dépenses et des déductions fiscales. […] Les intérêts passifs sont répartis proportionnellement aux actifs.
Concrètement, la Notice DA-M de l’AFC déduit de tes dividendes bruts étrangers:
- Tes intérêts passifs, répartis selon le ratio: valeur fiscale des titres étrangers / total de tes actifs. Et attention, le texte ne fait aucune distinction: tous tes intérêts passifs comptent, intérêts hypothécaires compris, même si ton hypothèque n’a rien à voir avec tes ETFs…
- Tes frais de gestion de fortune, répartis selon le ratio: rendement des titres étrangers / rendement total de tes titres. Par défaut, l’AFC admet 5% des dividendes bruts, sauf si tu prouves un montant différent.
Tout ça te donne ensuite un revenu net étranger.
Et sur ce revenu net étranger, on applique ton taux d’impôt suisse (fédéral + cantonal + communal).
Et ça définit donc ton plafond de remboursement du formulaire DA-1.

La réponse de l'ACI Vaud: les intérêts passifs (dont les intérêts hypothécaires) réduisent le montant du remboursement DA-1...
Ça te paraît un peu compliqué?
Moi aussi à la première lecture, t’inquiètes! Mais on a la chance en Suisse d’avoir une administration qui tient quand même pas mal la route, et nous fournit un exemple bien utile.
L’exemple officiel de l’AFC pour le plafond du remboursement DA-1
La Notice DA-M de l’AFC, “Notice sur l’imputation d’impôts étrangers prélevés à la source”, parle donc d’un contribuable K, que j’appelle Karl, dont la situation est la suivante:
- Valeur fiscale des actions hollandaises: CHF 79'300
- Dividende brut hollandais: CHF 2'410
- Total des actifs (on imagine: sa maison comprise): CHF 860'000
- Intérêts passifs payés sur l’année (typiquement une hypothèque): CHF 15'000
- Frais de gestion de fortune: CHF 1'600
- Rendement total des titres (dividendes + intérêts de tout son portefeuille): CHF 15'500
- Taux d’imposition suisses cumulés: 5% Confédération + 5% canton + 8% commune = 18%
- Retenue NL non récupérable: 15% du dividende = CHF 2'410 × 15% = CHF 361.50
Calcul du plafond du formulaire DA-1:
- Part des intérêts passifs = 15'000 × (79'300 / 860'000) = CHF 1'383.15
- Part des frais de gestion = 1'600 × (2'410 / 15'500) = CHF 248.75
- Revenu net = 2'410 - 1'383.15 - 248.75 = CHF 778.10
- Plafond = 18% × 778.10 = CHF 140.10
Karl avait donc demandé CHF 361.50, mais ne va récupérer que CHF 140.10 au final… Ce qui correspond à plus de 60% de la retenue qui s’envole, définitivement.
Le cas de la famille MP: CHF 867 demandés, CHF 44.45 accordés
Pour une période de taxation précédente, je réclamais au fisc suisse via le formulaire DA-1 le montant de CHF 867, soit les impôts étrangers perçus sur mes dividendes bruts.
Et voici la réponse que j’ai reçue de l’Administration cantonale des impôts, après ma réclamation:
Dans votre cas concrètement, les intérêts passifs et les frais d’administration de la fortune mobilière, proportionnellement à la fortune totale déclarée, sont déduits des revenus de titres. Le revenu net de la fortune mobilière soumis à l’IIES, après déduction des frais liés à la fortune, devient négatif.
Négatif… Hein?
En relisant la phrase plusieurs fois, et l’Ordonnance sur Fedlex (ma passion!… ou pas…), j’ai compris que mes intérêts hypothécaires ET mes intérêts de prêts P2P étaient aussi pris en compte dans le calcul du plafond, alors que ces deux choses n’ont strictement rien à voir avec mes ETFs…
Mais bon, je ne vais pas changer la loi (en tout cas pas aujourd’hui).
Ma tête en lisant que mon revenu net était négatif, et mon remboursement DA-1 réduit à presque rien du coup...
Du coup, mon plafond aurait dû être à CHF 0 (car mon revenu net était négatif). Mais ils l’ont fait tomber à CHF 44.45 au lieu de ça. Je ne m’explique toujours pas ce montant (je n’ai pas le détail du calcul de l’ACI).
Mais bon, CHF 44.45 ou CHF 0, en lieu et place de CHF 867, ça fait quand même mal, parce qu’on parle de 95% de perdus, en toute légalité.
Pourquoi un remboursement DA-1 partiel est “normal”
Le formulaire DA-1, ce n’est pas le pays étranger qui te rend ton argent. C’est la Suisse qui te fait un rabais sur son propre impôt, pour éviter que les mêmes dividendes soient imposés deux fois.
Mes CHF 867 sont partis à l’étranger pour de bon. La seule question, c’est combien la Suisse accepte de lâcher de sa poche.
Et sa réponse est:
Au maximum, ce que moi j’encaisse comme impôt sur ces dividendes-là. Pas un franc de plus, sinon c’est moi qui paie l’impôt étranger à ta place.
Reste à savoir combien elle encaisse sur ces dividendes.
Un exemple simple:
- Tu touches CHF 1'000 de dividendes étrangers, 150 retenus à l’étranger.
- La même année, tu paies CHF 1'000 d’intérêts sur tes dettes, que tu déduis de ton revenu.
- Résultat dans ta déclaration: +1'000 - 1'000 = 0. Ces dividendes n’ont pas augmenté ton revenu imposable d’un franc. La Suisse a donc encaissé zéro impôt dessus.
- Tu demandes 150 via le DA-1. La Suisse répond: “j’ai rien prélevé sur ces dividendes, j’ai donc rien à te rabattre, mon cher.”
À leurs yeux, tu serais remboursé d’un impôt que t’as pas payé.
C’est frustrant, mais cohérent.
Le point qui coince, et où ta frustration est légitime (et la mienne aussi!), c’est qu’on est en droit de se demander pourquoi nos intérêts d’hypothèque seraient “associés” à nos dividendes d’ETF, alors que notre hypothèque a payé notre maison, pas nos ETFs.
Le raisonnement du fisc, c’est que l’argent en ta possession peut être utilisé pour ce que tu décides d’en faire dans ton budget. Sans hypothèque, t’aurais dû vendre des ETFs pour payer la maison. Donc ta dette hypothécaire finance indirectement tout ce que tu possèdes, tes ETFs compris.
Et pour reprendre mon exemple (que 5% d’impôts étrangers récupérés) comparé à celui de Cedric (environ 50% d’impôts étrangers remboursés), ce qui fait la différence, c’est la taille de l’hypothèque ET de mes prêts P2P par rapport au reste du patrimoine.
En gros: plus t’es endetté, plus la part d’intérêts passifs répartie sur tes ETFs est grosse, et plus ton plafond diminue, voire atteint CHF 0.
Intérêts passifs et choix d’ETF: VT n’est plus forcément le meilleur
En théorie, un ETF US comme VT est imbattable fiscalement, justement parce que le DA-1 te rend les 15% retenus.
Mais si ton plafond DA-1 est à zéro, cet avantage disparaît, et VALLD passe devant: avec VT, tu perds 15% sur la totalité de tes dividendes. Avec VALLD, tu perds ces 15% uniquement sur sa part d’actions américaines, soit environ 60% du fonds. Sur CHF 1'000 de dividendes, ça fait CHF 150 perdus contre CHF 90. Le choix entre VT, VWRL et VALLD se rejoue donc, et VALLD devient l’option la plus simple.
Ma règle: si ton plafond DA-1 tombe à zéro ou presque, VALLD gagne pour tes prochains achats. Tant que ton DA-1 te rend encore une part significative de la retenue, VT garde l’avantage.
Une nuance quand même: si t’es comme la plupart de mes lecteurs, t’as pas de prêts P2P à 5-6% pour financer de l’immobilier, et ton hypothèque est dimensionnée sur tes besoins (pas sur une “mansion” de 17 pièces à l’américaine). Dans ce cas, tu vas quand même récupérer pas mal d’argent via le formulaire DA-1, surtout si ta fortune grandit encore et toujours.
Mais ça reste bon à savoir, et c’est important de faire ce calcul pour ta propre situation, car ça peut impacter l’ETF que tu choisis entre l’ETF VT et l’ETF VALLD.
Ce que tu peux faire en cas de remboursement DA-1 partiel
Le calcul est mécanique, mais y’a quand même quelques leviers, tous sourcés dans l’Ordonnance:
1. Vérifie les chiffres de la décision, et refais le calcul du plafond
Quand je dis les “chiffres”, je parle notamment du montant de tes intérêts passifs, la valeur des titres étrangers, le total des actifs, etc.
C’est la base, car le fisc (ou toi dans ta déclaration!) fait aussi des erreurs, ça arrive.
Ensuite, refais le calcul de ton plafond DA-1 avec l’encadré ci-dessous.
- Tes dividendes bruts étrangers (ceux de ton formulaire DA-1)
- Tes intérêts passifs totaux (hypothèque, prêts, tout)
- La valeur fiscale de tes titres étrangers
- Ta fortune brute totale (sans déduire tes dettes)
- Tes frais de gestion de fortune (ou 5% de tes dividendes si t'as pris le forfait)
Applique ton taux d'impôt (fédéral + cantonal + communal) à ce revenu net, et t'as ton plafond. Si le revenu net est proche de zéro ou négatif, ton DA-1 ne rendra presque rien, et tu le sais avant même de recevoir la décision.
2. Ne demande pas l’imputation DA-1, mais déclare au net (art. 2 al. 3)
Je ne suis pas sûr de celui-ci, je vais seulement le tester lors de ma prochaine déclaration, mais au lieu de remplir ton DA-1, tu peux faire ça:
Celui qui ne demande pas l’imputation “peut exiger que les impôts perçus dans l’État contractant […] soient portés en diminution du montant brut des revenus”.
Autrement dit, tu déduis l’impôt étranger retenu de ton revenu imposable au lieu de le réclamer. Si ton plafond est proche de zéro, ça peut rapporter plus que le DA-1.
Je te raconterai comment le fisc le prend. C’est écrit noir sur blanc dans l’Ordonnance, mais je veux voir comment l’ACI l’applique en pratique avant de te le recommander les yeux fermés.
Dans mon cas ci-dessus, si l’art. 2 al. 3 était passé, ça m’aurait permis de récupérer ~CHF 190 en impôts “trop” payés (CHF 867 × un taux marginal de 22%, par exemple), au lieu des CHF 44.45 du DA-1.
3. Utilise le délai en ta faveur (art. 14)
Le droit à l’imputation s’éteint trois ans après la période fiscale. Si t’as oublié de remplir un formulaire DA-1 au cours des trois dernières années (parce que tu commençais à investir et que tu n’étais pas au courant), alors il est encore temps de réclamer ce qui t’est dû.
Conclusion: remboursement formulaire DA-1
Le formulaire DA-1 est un rabais que la Suisse te fait sur son propre impôt, pas un chèque du pays étranger. Et ce rabais passe deux filtres: le seuil de CHF 100, puis le plafond, qui diminue à mesure que tes dettes grossissent.
Pour la plupart de mes lecteurs, avec une hypothèque raisonnable et une fortune qui grandit, le DA-1 continue de rendre pas mal d’argent. Donc pas de panique, et aucune raison de vendre ton ETF VT demain matin ;)
Par contre, si t’es dans mon cas (une hypothèque + des prêts P2P qui génèrent pas mal d’intérêts passifs), reprends l’exemple de Karl avec tes propres chiffres. Ça te dira si VT reste ton meilleur choix, ou si VALLD mérite sa place dans ton portefeuille.
Et quand ta décision de taxation arrive: compare la ligne “imputation d’impôts étrangers” à ce que t’avais demandé sur ton formulaire DA-1. S’il y a un écart, tu sais maintenant d’où il vient, et ce que tu peux tenter.
De mon côté, je teste l’option “déclarer au net” dans ma prochaine déclaration, et je mettrai à jour ce chapitre avec la réponse du fisc (si tu veux être sûr de ne pas rater l’info, inscris-toi à la newsletter pour le savoir dès que je l’aurai).