
Que le cap “FIRE en Suisse” devienne concret ou que tu veuilles juste t’y préparer, une question me revient souvent (je me la suis posée aussi):
Qu’est-ce qui se passe avec chacun des 3 piliers une fois qu’on devient indépendant financièrement?
Pour rappel si tu n’as pas suivi tes cours d’économie au secondaire, ou bien si t’es expat, j’ai écrit un article qui détaille le rôle de chacun des piliers du système de retraite suisse.
Mais donc, commençons par le commencement, le 1er pilier.
Que devient-il lorsque tu prends ta retraite à 40 ans (ou tout autre âge avant les 65 ans officiels)?
1er pilier (AVS) une fois FIRE
Pour rappel, tu dois commencer à cotiser au 1er pilier (que t’aies un job ou non) dès le 1er janvier qui suit ton 20e anniversaire en Suisse. Et si tu commences à travailler plus jeune, alors tu dois commencer à cotiser à l’AVS dès tes 17 ans.
Et cet argent que tu paies dans un pot commun, il te sera reversé sous forme de rente AVS une fois l’âge officiel de la retraite suisse atteint (entre CHF 1'260/mois minimum, et CHF 2'520/mois maximum).
Sauf que, quand tu atteins une retraite très anticipée à 40 ans, par définition, c’est que t’as pas atteint les 65 ans.
Du coup:
Que se passe-t-il entre ta date FI et tes 65 ans?
Mauvaise nouvelle (pour tes finances): t’es quand même tenu de payer tes cotisations AVS jusqu’à tes 65 ans.
Sauf que, une fois FI, t’es considéré comme personne sans activité lucrative (si tu n’en as effectivement aucune), donc: tes cotisations ne se basent plus sur un salaire, mais sur ta fortune nette.
Selon dans quelle tranche tu tombes, l’AVS va te faire payer un montant fixe avec un barème par paliers, de CHF 530/an (fortune sous CHF 350'000) à CHF 26'500/an (fortune au-dessus de CHF 8'950'000).
Résultat: ta facture AVS peut vite grimper, vu que tu vis sur un gros patrimoine une fois la liberté financière atteinte. Et on parle donc de plusieurs milliers de CHF par an là.
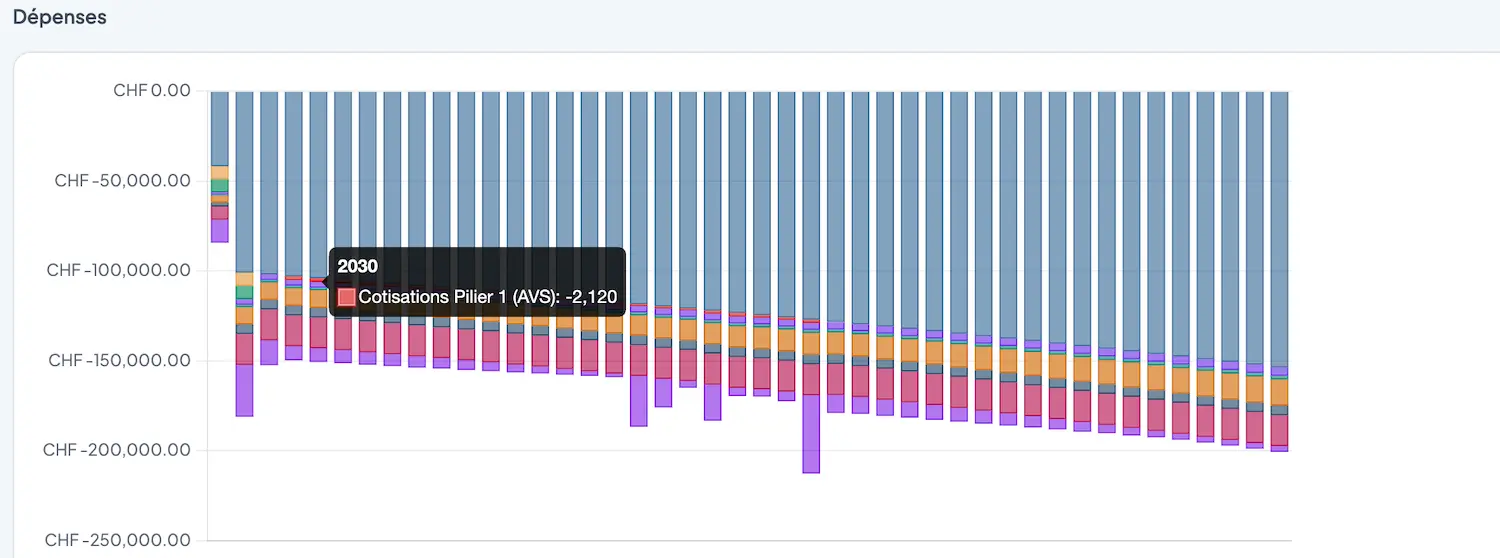
Exemple de simulation de cotisations AVS dans mon outil FI Planner: aie, ça peut vite faire mal chaque année!
Mais, l’astuce d’optimisation fiscale (légale!), c’est d’avoir un petit revenu d’activité (side job), même modeste, car ça te permet d’être considéré comme actif.
Et dans ce cas, tes cotisations AVS se calculent sur ce revenu et non sur ta fortune. Ce qui te permet de payer des cotisations minimales, d’environ quelques centaines de francs par an au lieu de plusieurs milliers.
En 2026, l’optimisation fiscale idéale est de toucher:
- Au minimum CHF 2'500/an, comme ça tu es compté comme “actif” qui paie ses cotisations AVS sur son revenu et plus sur sa fortune
- Et au maximum CHF 10'100 afin de ne payer que la cotisation AVS minimale de CHF 530/an
Donc le bon plan quand t’es FI, c’est d’acheter tes cotisations AVS “à prix réduit” grâce à un side job.
Mais y’a quand même quelques règles à connaître pour que la caisse de compensation AVS considère ton activité comme réellement indépendante (et pas juste une combine sur le papier pour cocher une case). Ce qu’elle regarde concrètement:
- tu bosses en ton propre nom et pour ton propre compte
- tu assumes un vrai risque économique (pas de rémunération garantie, tu peux y perdre de l’argent)
- t’as plusieurs mandants/clients (3 minimum idéalement), pas un seul donneur d’ordre
- t’es pas dans un rapport de subordination (personne ne t’impose horaires, instructions ou présence, genre du salariat déguisé)
- ça doit représenter au moins un mi-temps dans ton métier, sinon l’AVS peut quand même te facturer la moitié de ta cotisation non-actif
Et important à savoir aussi: la caisse AVS n’est pas liée par ce que dit le fisc, et peut requalifier ton side job même si tu le déclares comme indépendant à l’administration fiscale. Fais donc en sorte que ce soit un vrai petit business, pas une optimisation fiscale déguisée (et donc illégale…).
Tu peux aller encore plus loin qu’un simple side gig en ton nom propre, via une société. Ça devient un peu plus complexe, donc j’en ai fait un article dédié: Cotisations AVS après FIRE: combien dois-je payer?
Cotisations AVS: exemple concret une fois FI
Imaginons que tu sois FI en Suisse, avec CHF 2 mio de fortune nette investie en bourse.
Voilà les deux scénarios cote à cote de ce que tu dois payer en cotisations AVS selon si tu es purement rentier de tes investissements, ou bien si tu as une petite activité lucrative juste pour le plaisir et sans contrainte:
| Situation | Base de calcul AVS | Cotisation AVS annuelle approx. |
|---|---|---|
| Sans revenu (personne sans activité lucrative) | Fortune CHF 2'000'000 => base imposable ~ CHF 80'000–100'000 | ~ CHF 3'800–4'800/an |
| Avec side job CHF 2'500–10'100/an qui te prend 50% de ton temps | Revenu d'activité CHF 2'500–10'100 => considéré comme actif | CHF 530/an (cotisations AVS minimales) |
Cas concret de la famille MP: AVS
Une fois FI, on va passer par une de nos SA pour se virer un salaire et optimiser notre fiscalité au maximum concernant les cotisations AVS.
C’est un peu plus compliqué à mettre en place qu’un “simple” petit boulot avec un salaire standard, mais comme on a l’infrastructure en place déjà, on va en profiter.
Cotisations AVS: quand tu passes de FI à “vrai” retraité
Pour le coup, une fois que tu atteints l’âge officiel de la retraite en Suisse, ça devient très simple:
- Tu arrêtes de payer tes cotisations
- Et tu touches ta rente AVS
Et c’est tout :)
Ensuite, passons au 2ème pilier…
2e pilier (LPP) quand on est FIRE
Quand t’es FIRE avant l’âge de la retraite officielle, tu vas quitter ton employeur à un instant T.
À ce moment-là, ton 2ème pilier (aka tes “avoirs de prévoyance”) doit être transféré.
Mais comme t’as plus de caisse de pension liée à un emploi, ton capital va dans ce qu’on appelle un compte de libre passage (ou plusieurs, pour faire du splitting sur deux comptes libre-passage et bénéficier d’avantages fiscaux, en toute légalité).
Par contre, une fois FI (même actif en indépendant pour ton AVS), cotiser à la LPP reste optionnel. C’est obligatoire seulement pour les salariés.
Et, comme l’argent dans ta LPP est bloqué jusqu’à l’âge de la retraite ET que c’est pas le meilleur des placements financiers niveau rendement, je te conseille plutôt de placer tes économies en bourse que d’y cotiser.
Par contre, LA bonne nouvelle c’est que le capital de ton libre passage, bah tu peux le placer dans des ETFs très facilement de nos jours. Je t’en parle en détail dans cet article: Meilleur compte libre passage (comparatif 2026).
Après, lorsque t’es indépendant financièrement avant la date officielle de la retraite en Suisse, t’as quand même quelques moyens de sortir ces fonds:
- Achat de ta résidence principale (appelé EPL dans le jargon officiel pour “Encouragement à la Propriété du Logement”). C’est le cas le plus courant, et plein de gens l’utilisent en cours de carrière pour acheter. Et c’est possible aussi bien avec ton libre passage qu’en étant salarié si jamais.
- Devenir indépendant: si tu veux monter ta boîte et as besoin de fonds de départ. Bonne astuce si tu veux sortir ton libre passage tout d’un coup avant l’âge légal de la retraite en Suisse. Tu ne peux donc plus être salarié dans ce cas.
- Départ définitif de Suisse: important à savoir par contre, si tu pars vers un pays UE/AELE, tu ne peux retirer que la partie surobligatoire (la part obligatoire minimale reste bloquée sur un compte de libre passage). Et si tu pars hors UE/AELE, tu peux tout retirer.
- Invalidité: si tu touches une rente entière d’invalidité, tu peux aussi demander le versement anticipé de ton libre passage.
Cas concret de la famille MP: LPP
Je vois nos avoirs de prévoyance LPP comme la partie conservatrice de notre stratégie d’investissement, donc on ne va pas y toucher pendant notre phase FI.
Et on commencera à s’en servir après nos 65 ans. C’est en tout cas comme ça qu’on a prévu notre planification financière FIRE.
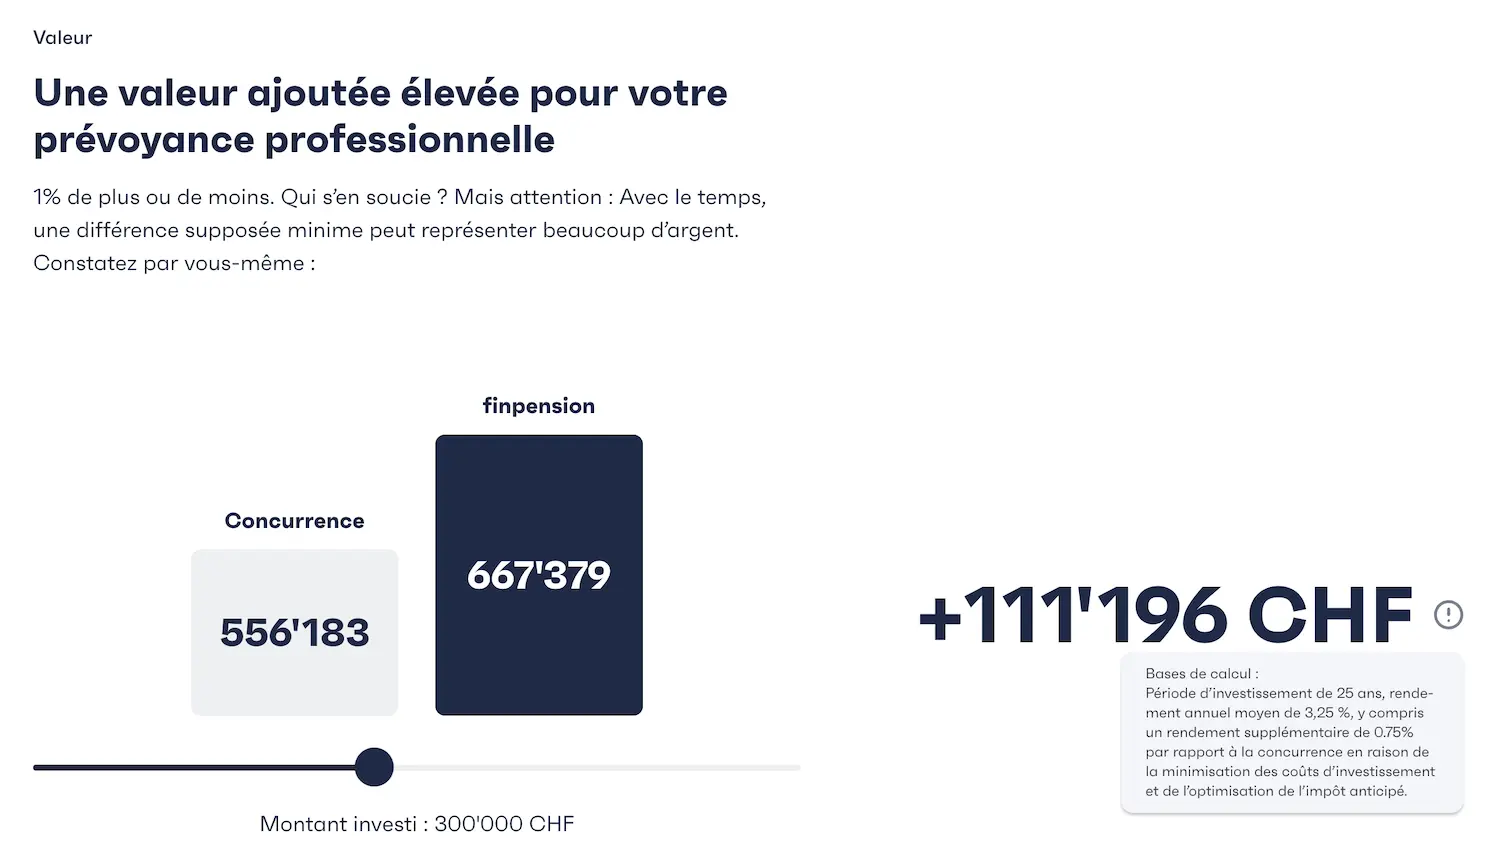
Le jour où je serai FI, finpension sera mon choix de compte libre passage (splitté sur deux fondations pour une optimisation fiscale maximale)
LPP / libre passage: quand tu passes de FI à “vrai” retraité
Une fois que tu atteins l’âge de référence de la retraite en Suisse (après avoir été en mode FI plusieurs années ou décennies), ton libre passage se verse en capital, jamais en rente, sauf si t’es passé par une assurance et ses produits véreux (eux peuvent proposer une rente, mais je te les déconseille, comme vu plus haut).
Pour notre part, on prendra tout notre capital et on le placera en bourse nous-mêmes, pour optimiser au maximum nos frais.
Et enfin, passons au prochain et dernier pilier: le fameux 3a.
3e pilier (aka pilier 3a) quand on est FIRE, ça se passe comment?
C’est cool car plus tu montes crescendo dans l’ordre des piliers, plus ça devient assez simple.
Une fois en retraite (très) anticipée, avant l’âge de référence en Suisse, tu n’as plus le droit de cotiser au 3ème pilier, car cette prévoyance individuelle est réservée aux personnes actives ayant un revenu d’activité soumis à l’AVS (salarié ou indépendant).
Et, une fois FIRE, ton capital investi dans ton 3ème pilier reste sur ton compte 3a, placé dans les produits financiers que tu as choisi pour te générer un rendement (je te recommande cet article dédié: Meilleur 3eme pilier en Suisse (comparatif 2026)).
Par contre, comme tu l’as compris, si t’es indépendant pour optimiser fiscalement tes cotisations AVS, alors là, oui, tu peux continuer à cotiser dans un pilier 3a.
Cas concret de la famille MP: 3a
Comme on va à priori conserver une activité via notre SA (le montage le plus complexe que je documente dans l’autre article AVS lié plus haut), on pourra toujours se permettre d’avoir un pilier 3a pour optimiser nos impôts.
Mais c’est un bonus, et on ne gardera pas l’activité accessoire juste pour cet avantage, car notre liberté est beaucoup plus importante!
Côté fondation 3a, en plus de finpension (déjà mentionné pour le libre passage), VIAC est aussi mon choix. Je recommande les deux ex-aequo à ce jour.
Pilier 3a: quand tu passes de FI à “vrai” retraité
Quand tu atteins l’âge de référence de la retraite, tu as le droit d’avoir accès au capital économisé et investi dans ton 3ème pilier. Tu en fais donc ce que tu veux.
Pour notre part, ça partira directement sur notre compte de courtage Interactive Brokers où on continuera à faire fructifier nos économies en bourse.
Et puis… bah voilà, c’est tout!
Je t’avoue que ça a bien décomplexifié la situation une fois que j’ai eu découpé morceau par morceau ces 3 piliers quand je serai FI.
Spiez, au bord du lac de Thoune: bien plus intéressant que ces histoires de piliers suisses, mais autant avoir l'esprit libre pour en profiter une fois le sujet clarifié
Conclusion
Pour récapituler notre situation de famille MP quand on deviendra FI, voici ce qu’on va faire avec chacun de nos piliers au moment où on tire la prise du salariat définitivement:
| Pilier | Ce qu'on va faire une fois FIRE |
|---|---|
| 1er pilier | Continuer de cotiser, comme on prévoit d'avoir des projets perso (via notre SA, mais ça pourrait être aussi en tant qu'indépendant) |
| 2ème pilier | Laisser grossir notre capital sur notre libre passage (investi à 100% en actions, mais 39% de surexposition au marché suisse avec Global 100 de finpension, OK pour moi car partie conservatrice de notre portefeuille) |
| 3ème pilier | Continuer de cotiser en mettant tout en Global 100 pour faire des économies fiscales |
Et toi, tu as une stratégie différente pour tes 3 piliers une fois que tu auras atteint la liberté financière?
FAQ piliers suisses et FIRE
À partir de quel âge dois-je cotiser à l’AVS en Suisse?
Dès le 1er janvier qui suit ton 20e anniversaire si t’as pas d’activité lucrative, ou dès tes 17 ans si tu bosses déjà. Puis ça dure jusqu’à l’âge officiel de la retraite (65 ans).
Comment éviter de payer l’AVS sur ma fortune une fois FIRE?
En gardant un petit side job, entre CHF 2'500 et 10'100/an, qui te prend au moins un mi-temps. Tes cotisations se calculent alors sur ce revenu, pas sur ta fortune.
Le libre passage (2e pilier) se retire-t-il en rente ou en capital?
En capital uniquement, jamais en rente, sauf si tu passes par une assurance et ses produits sous-optimaux (que je te déconseille).
Puis-je encore cotiser au pilier 3a une fois FIRE?
Seulement si t’as un revenu d’activité soumis à l’AVS, en tant que salarié ou indépendant. Sans ça, impossible de cotiser au 3a.