En septembre 2024, j’ai appris que CHF 180'000, tout l’argent que ma femme et moi avions mis de côté depuis 2007, étaient probablement perdus. Voici mon histoire, et ce qui s’est passé ensuite.
Je m’appelle MPK et j’ai 41 ans. Je suis marié et j’ai 2 filles adorables.
Ça fait bientôt 10 ans qu’on vit dans ce magnifique pays qu’est la Suisse, sur les rives du Léman.
Je viens de l’hôtellerie de luxe et aujourd’hui, je travaille dans la vente pour une Manufacture horlogère suisse haut de gamme.
Mon salaire de base se situe entre CHF 80'000 et 100'000, avec un variable qui tourne autour de 40-50% en moyenne depuis que j’ai rejoint la Maison. Mais plus tu vends, plus tu gagnes. Évidemment.
Le choc: CHF 180'000 prêtés à un ami, probablement perdus
L’un de mes principaux investissements de ces 10 dernières années a été un prêt P2P à un ami de confiance resté dans notre pays d’origine.
Ce montant, l’équivalent d’environ CHF 180'000, comprenait toutes mes économies depuis mon premier job en 2007, plus le produit de l’appartement de ma femme, vendu en 2022…
Au fil des années, on travaillait à devenir propriétaires en Suisse.
Mais en septembre 2024, j’ai appris par une connaissance commune que tout notre argent était peut-être perdu.
J’ai eu l’impression que le sol se dérobait sous mes pieds et que je tombais, impuissant, dans un vide infini.
Un ponton qui disparaît dans le brouillard sur le Léman: c'est exactement ce que j'ai ressenti le jour où j'ai appris que les CHF 180'000 s'étaient envolés
Me relever après la chute
Je suis encore en train de tourner la page.
Au début, j’étais dans le déni.
Et j’étais en colère. Fou de rage. Contre mon ami de confiance, mais surtout contre moi-même. C’est probablement la chose la plus dure que j’aie eu à affronter dans ma vie.
Et je ne pouvais pas en parler à mes proches restés au pays: ils auraient été dévastés, et je ne voulais pas leur mettre cette pression-là.
Aujourd’hui encore, je ne leur ai rien dit…
J’ai la chance d’avoir une femme compréhensive qui n’a pas aggravé la situation. Et j’en ai parlé à mes amis les plus proches, ce qui m’a beaucoup aidé.
J’ai d’ailleurs appelé l’un d’eux presque juste après le coup de fil fatidique qui m’a annoncé la nouvelle, alors que je cherchais désespérément une solution immédiate. Avec le recul, il n’y en avait pas: ça n’existe pas dans une situation aussi complexe. Mais ça m’a énormément aidé à alléger le poids émotionnel.
Dans les moments les plus sombres de cette période, j’avais besoin de quelque chose sur quoi m’appuyer pour avancer.
J’avais besoin de quelque chose que je pouvais contrôler.
Un ami m’avait parlé du blog de Marc bien avant toute cette galère, mais je n’y avais jamais vraiment prêté attention.
Jusqu’à ce que la m*rde me tombe dessus.
Et j’ai commencé à lire.
Et j’ai acheté son livre, qui s’est révélé être l’un des meilleurs investissements de ma vie: il m’a donné de l’espoir et un guide pratique sur lequel m’appuyer. Et il m’a fait découvrir d’autres ressources.
Le dénominateur commun que j’y ai trouvé, c’est que l’un des plus grands principes de la réussite, c’est la persévérance.
Que de petites tentatives, répétées, viennent à bout de n’importe quel projet.
En toute honnêteté, je crois que j’ai la chance d’avoir une volonté de fer, et c’est elle qui m’a poussé à avancer.
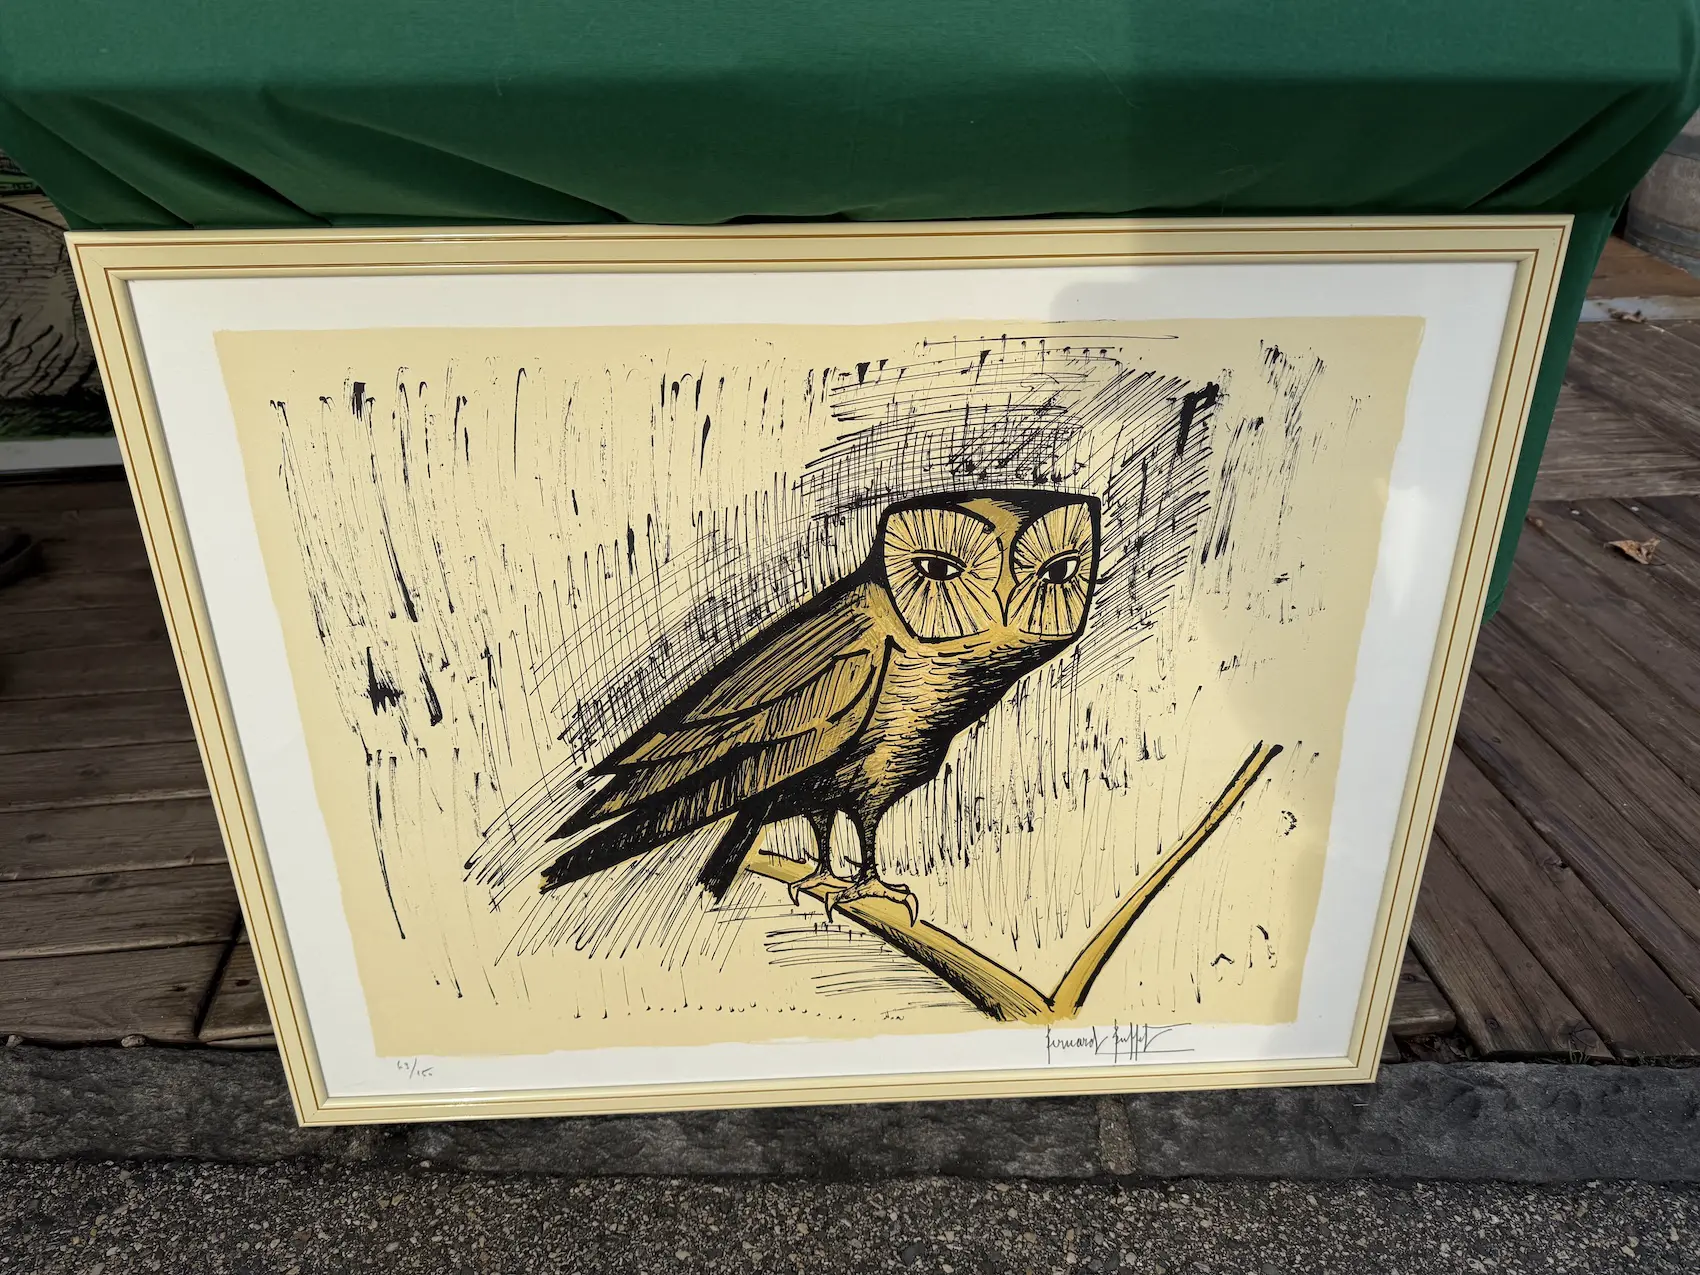
Une lithographie de chouette de Bernard Buffet: mon rappel de continuer à apprendre, chaque matin à 5h
Du coup, je me suis tourné vers l’apprentissage, le sport, et j’ai concentré mon énergie sur de petits changements réguliers (par exemple me lever à 5h chaque matin pour consacrer du temps à mon développement personnel), convaincu qu’avec le temps, ils auraient un effet boule de neige positif.
J’ai gardé cette habitude depuis, et je ne compte pas l’abandonner. Jamais.
Je commence en général ma journée en rangeant la cuisine (femme heureuse = vie heureuse), puis j’enchaîne avec une bonne heure d’apprentissage (lire un livre ou écouter des podcasts) et/ou de l’admin perso.
L’histoire de mon prêt P2P n’est pas terminée, et je garde l’espoir qu’un jour, d’une manière ou d’une autre, cet argent nous revienne. Je ne me fais pas d’illusions. Je crois juste en moi et en ma capacité à m’en remettre.
Reprendre le contrôle: près de CHF 2'000 par an économisés, un changement à la fois
Il faut préciser que je suis le seul à ramener un revenu régulier dans la famille.
Ma femme travaille dans la petite enfance de temps en temps, mais elle n’a pas de poste fixe (c’est aussi un chantier en cours). Ça a rendu ma situation encore plus difficile.
Et comme je travaille dans la vente, une part importante de mon salaire est variable: historiquement entre 20 et 80% par mois selon mes résultats. Ça a fait des 18 derniers mois de vraies montagnes russes émotionnelles.
Concrètement, on vivait de salaire en salaire.
Ce que je n’ai jamais lâché, aussi durs qu’aient été les moments, ce sont mes versements au 3e pilier, les investissements de mes filles et les mensualités de l’hypothèque de notre appartement au pays. J’aurais considéré ça comme un vrai échec, et j’avais besoin de ce “petit quelque chose” pour me sentir “aux commandes”, au moins un peu.
Quand tu remplaces 'pourquoi ça m'arrive à moi' par 'qu'est-ce que ça essaie de m'apprendre?', tout change
Après m’être plongé dans le blog de Marc, j’ai commencé à changer des choses dans nos finances.
J’ai commencé par optimiser nos dépenses:
- J’ai changé de banque (d’UBS à neon et Swisscard, ce qui nous fait économiser environ CHF 800-1'000 par an)
- J’ai changé de fournisseur internet (de Swisscom à Salt, ce qui nous fait économiser environ CHF 400-500 par an)
- J’ai construit un fichier Excel pour suivre nos dépenses et notre taux d’épargne
- On a transféré nos piliers 3a d’UBS et SwissLife vers VIAC
- Et j’ai optimisé et déplacé les investissements de mes filles chez Interactive Brokers
- J’ai aussi commencé à surveiller de plus près le budget nourriture, et j’ai convaincu ma femme de s’y mettre, puisque c’est elle qui gère les courses
C’était pas toujours facile: je me sentais souvent dans le rôle du méchant flic.
Mais on a fini par prendre les bonnes habitudes, et je crois qu’on a atteint au total environ CHF 1'800-2'000 d’économies par an.
Je tiens à souligner qu’on n’a pas de voiture (oui, c’est possible de vivre sans), ce qui est en soi une énorme économie.
Faire tous ces changements, un pas après l’autre, m’a redonné un sentiment de contrôle et l’espoir qu’il y a une issue.
C’était pas toujours facile non plus, surtout quand je voyais à quel point ces changements paraissaient petits face à l’ampleur du problème. Même si je savais que chaque petite action comptait, et qu’elles finiraient par se cumuler pour avoir un impact majeur sur le long terme.
D’abord limiter la casse, ensuite un vrai plan
Aujourd’hui, ma phase d’optimisation des coûts est terminée.
Maintenant, je me concentre sur l’augmentation de nos revenus pour booster notre taux d’épargne: j’ai ouvert des discussions avec mon employeur sur mon avenir chez eux (j’ai de très bons résultats, qui me donnent un vrai levier, car ma performance commerciale était une autre chose que je pouvais contrôler dans la tempête), et je soutiens et encourage ma femme à décrocher un poste fixe pour augmenter encore le revenu du ménage.
Où j’en suis aujourd’hui, et ce qui compte vraiment pour moi
Je me concentre sur la régularité et sur ce que je peux contrôler: me lever à 5h chaque matin, me former, et suivre les conseils de Marc sur ces points:
- Rembourser toutes tes dettes (les taux les plus élevés d’abord)
- Prévoir les factures du mois prochain et de l’année
- Constituer un coussin de sécurité pour toute urgence
- Remplir ton pilier 3a au maximum pour économiser un max d’impôts
- Commencer à investir en bourse!
Je mets mon énergie à garder mes bonnes habitudes.
Et quand je sens la spirale négative arriver, je vais courir pour remettre les choses en perspective. Et je mesure la chance qu’on a, parce qu’elle est grande.
Par exemple: la santé, une volonté de persévérer, un pays formidable où vivre, un cercle d’amis très présent, et un appartement de rendement entièrement payé dans la capitale de notre pays d’origine, qu’on a réussi à mener à bien malgré tout ça.
Ce dernier point s’est d’ailleurs révélé être notre meilleur investissement à ce jour. Depuis son achat en 2015, sa valeur est passée d’environ CHF 40'000 à CHF 180'000, et aujourd’hui il est cash-flow positif et rapporte environ CHF 650 par mois.
J’aurais pu le vendre pendant que tout ça m’arrivait pour récupérer du cash, mais je ne voulais pas perdre cet actif, qui a toujours fait partie de ma vision à long terme de construction de patrimoine, dont la valeur a presque quintuplé et qui continue de monter.
Comme je l’ai dit, je garde espoir pour le prêt P2P, mais j’essaie de ne pas trop y penser et de continuer à vivre.
Mon but dans ce parcours, c’est pas de prendre ma retraite tôt: j’adore ce que je fais et je ne me vois pas arrêter. Jamais.
Ma définition de la réussite financière, et donc mon objectif, c’est de créer assez de patrimoine pour mener une vie simple mais confortable, qui nous permette de voyager et de créer un maximum de souvenirs en famille.
J’ai aussi commencé à donner davantage à la communauté dans laquelle on vit, par gratitude pour tout ce dont on a la chance de profiter.
Pour conclure, la vie continue. Et je suis convaincu d’être sur la bonne voie maintenant.
Ma plus grande leçon, c’est que l’apprentissage et le travail sont inévitables, et que la seule personne sur qui tu peux compter pour les faire, c’est toi-même. Je suis devenu un vrai ambassadeur du blog de Marc: tous mes amis, riches ou pas, y trouvent des choses dans lesquelles ils se reconnaissent et dont ils apprennent.
Le conseil que je donnerais à mon moi de 25 ans sur l’argent
Je dirais qu’apprendre est inévitable, alors apprends un maximum sur les finances personnelles, et le plus tôt possible.
25 ans, c’est déjà trop tard.
Je conseillerais aussi d’épargner et d’investir autant que possible, le plus tôt possible, pour devenir financièrement indépendant à 40 ans. Ce qui est absolument et indéniablement possible avec les bonnes habitudes.
Je compte offrir le livre de Marc à mes filles dès qu’elles seront assez grandes pour comprendre ce que sont les finances personnelles.
Avec sa sélection des 10 meilleurs livres de finances personnelles à lire.
Si j’avais su à 18 ans tout ce que je sais aujourd’hui, ma situation actuelle serait très différente. Et je sais qu’elle le sera. Ça me prendra juste un peu plus de temps.
Notes de MP
Wow, quelle histoire.
Et c’est un bon rappel de ce qui peut arriver avec le prêt P2P.
En clair, c’est nettement plus risqué qu’un ETF VT standard, parce que c’est beaucoup (beaucoup!) moins diversifié.
Donc soit tu fais entièrement confiance à la personne à qui tu prêtes (avec un track record), idéalement avec une solide garantie existante (de l’immobilier). Soit tu te fais payer un montant garanti au-dessus de ce qu’une obligation te rapporterait. Dans les deux cas: prudence.
Aussi, et c’est un autre rappel pour moi-même: ne fais pas ce genre de transactions avec des amis ou de la famille, parce que tu ne les traiteras pas de la manière rationnelle que ce genre de problèmes mérite. L’enjeu émotionnel sera trop élevé pour que tu te battes comme tu le devrais.
Enfin, je suis impressionné par la résilience de MPK. Chapeau. Ça me rappelle une citation que j’ai lue récemment, et qui décrit je crois parfaitement notre lecteur mustachian:
Rien au monde ne peut remplacer la persévérance.
Pas le talent: rien n’est plus courant que des hommes talentueux qui échouent. Pas le génie: le génie non récompensé est presque un proverbe. Pas l’éducation: le monde est plein d’épaves instruites.
Seules la persévérance et la détermination sont toutes-puissantes.— Calvin Coolidge
Et toi, t’as déjà eu une mauvaise expérience de prêt P2P? Si oui, partage-la avec nous dans les commentaires ci-dessous.

Dernière mise à jour: 1 octobre 2026