Ça fait quelques mois que je sens ma plus grande prête à appréhender le sujet de l’investissement en bourse.
Mais bon, comme toute ado qui se respecte, elle a ses moments en mode: “Ouais, bon, c’est ennuyeux ce que tu racontes. Je fais quoi de cette info?!?”… et ça alterne avec des moments de complicité et curiosité quand elle est dans le bon état d’esprit.
Et une fin de journée courant juillet (entre six canicules…), j’ai senti qu’elle était dans le bon état d’esprit.
On était les deux dans le salon, moi à bouquiner, et elle sur son smartphone, mais en mode “je suis ouverte à discuter de la vie là” ahah. Mme MP était sortie avec notre autre enfant. Je me suis dit qu’il y avait une ouverture trop belle pour ne pas la saisir.
Je lui ai donc sorti:
Ça te dirait qu’on installe ton application mobile d’investissement Interactive Brokers [IBKR pour les intimes], là où on met toutes tes économies, pour que tu voies combien t’as, et comment ça marche?
Assez ouverte, elle me répond que oui, “si tu veux”. Nan parce que faudrait pas trop montrer d’enthousiasme non plus dès que ça concerne une idée venant de son père :D
Interactive Brokers GlobalTrader ou IBKR Mobile?
Sauf que j’avais pas préparé le truc moi… Du coup, j’avais oublié laquelle des deux apps je voulais lui faire installer: Interactive Brokers GlobalTrader ou IBKR Mobile?
Je me suis dit qu’on allait rester simple, et partir sur “IBKR GlobalTrader” qui paraît moins compliqué quand on débute.
Si tu veux voir un comparatif entre les deux apps, tu peux lire mon article ici d’ailleurs (bien pratique d’avoir son propre blog pour retrouver ses infos ahah): Interactive Brokers Suisse: GlobalTrader ou IBKR Mobile?

On installe donc IBKR GlobalTrader sur son natel.
Puis, je lui partage ses infos de login et mot de passe, et on arrive sur la page d’accueil.
Le choc du montant sur son compte IBKR (et la question qui tue)
Sa première réaction fut: “CHF 17'852.53!?! 🤯🤑”
Elle était choquée. Mais pas genre figée, plutôt dans le sens impressionnée.
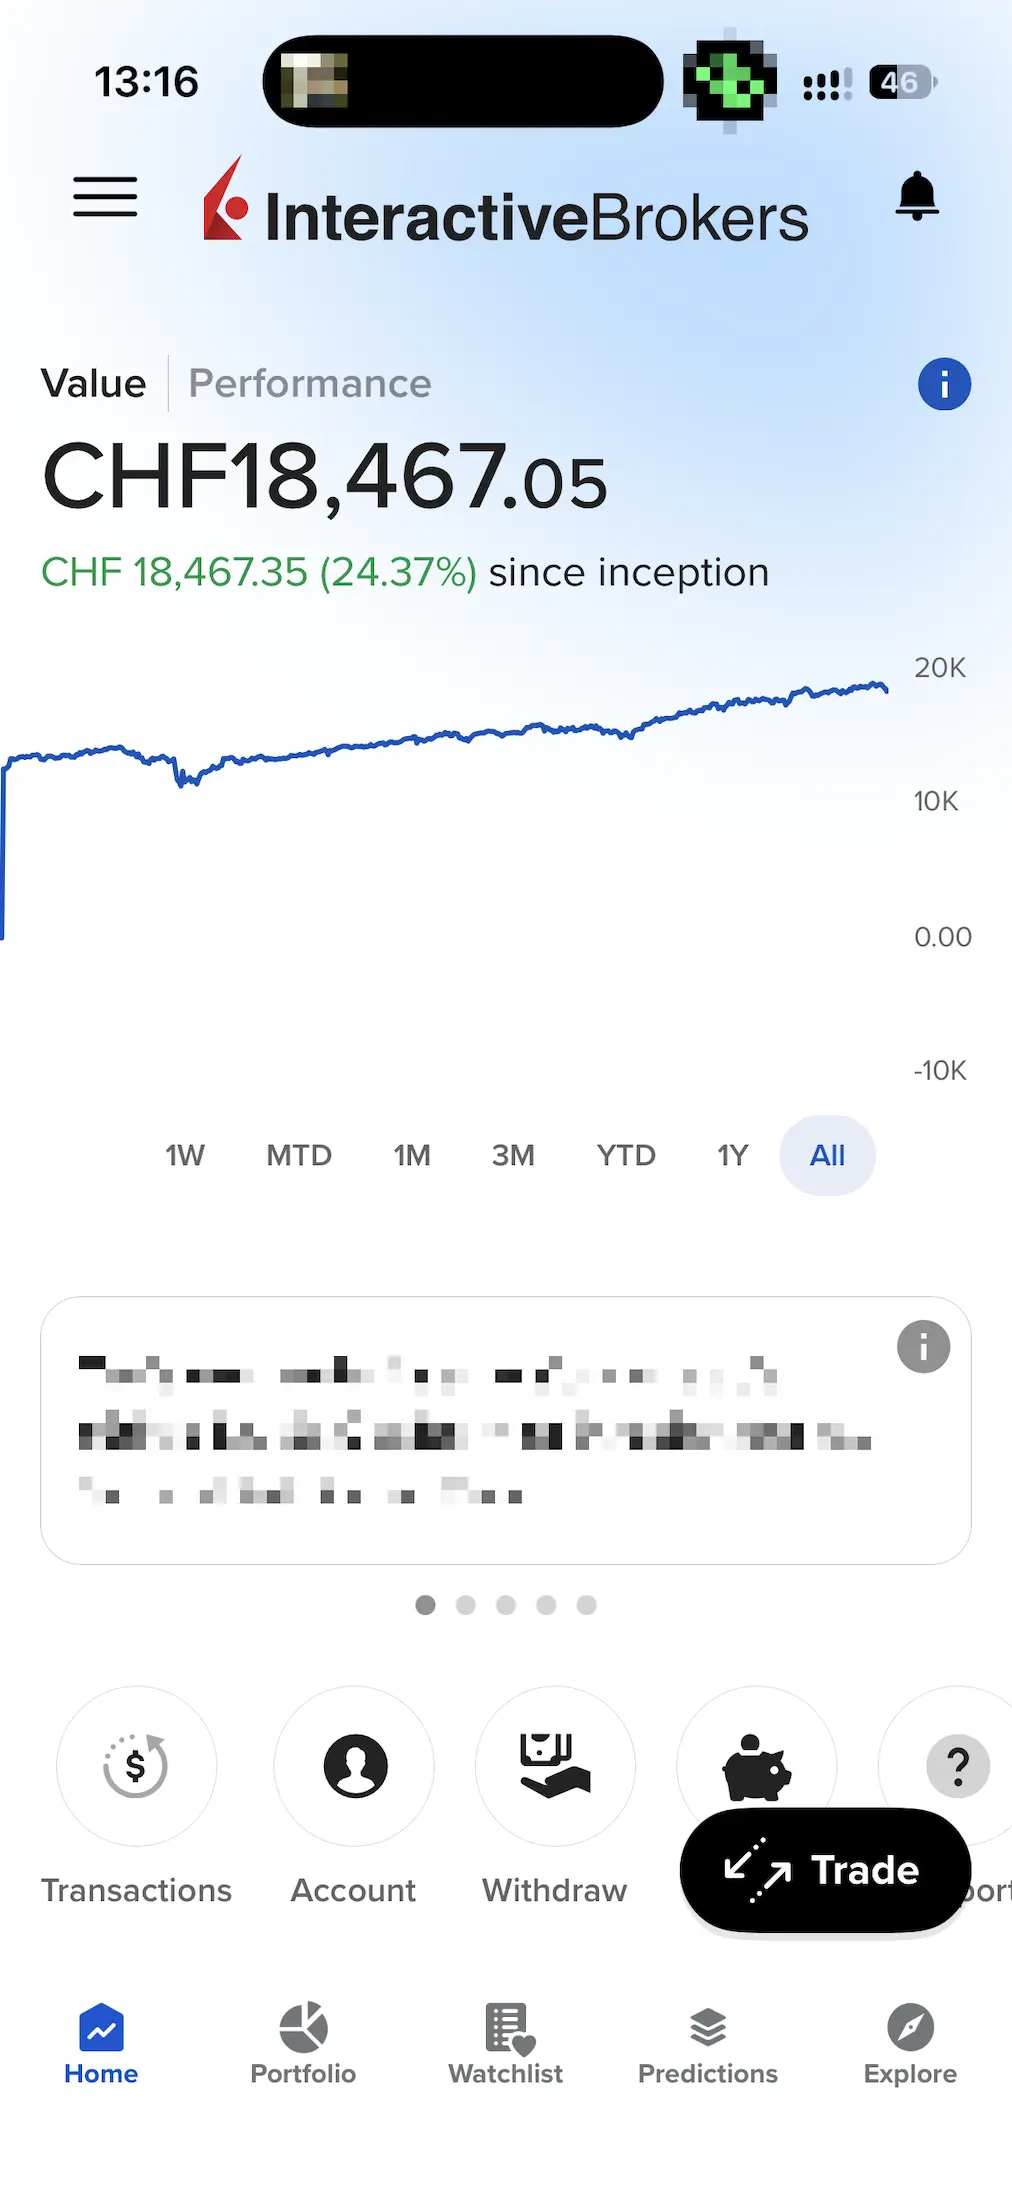
Son écran d'accueil IBKR GlobalTrader aujourd'hui, à CHF 18'467 contre CHF 17'852 ce soir-là de juillet. L'argent a fait des bébés entre-temps.
J’avoue que c’est pas rien pour un ado. J’aurais bien aimé moi que mes parents me fassent le même setup et m’annoncent une telle nouvelle ;)
Et ensuite, la question qui tue:
Je pourrais utiliser ça quand du coup?
Ça, c’est-à-dire les quasi CHF 18k, ahah.
J’avais déjà évoqué le sujet avec Mme MP, mais on ne s’est jamais vraiment arrêté sur un plan précis. Donc bon, comme tout parent qui se respecte, faut savoir improviser:
Alors, écoute, dans l’idée, jamais.
Ahah. Nan, mais disons que vers tes 25 ou même 30 ans, t’auras le droit de piocher dans tes dividendes quand tu les recevras.
MAIS seulement pour un projet important, pas pour le dernier iPhone.
Par contre, le capital, l’idée c’est que tu n’y touches jamais pour que tu voies l’effet des intérêts composés par toi-même (tu sais, le truc qui fait faire des bébés magiquement à ton argent).
Comme elle sait qu’on a des règles assez claires pour tout ce qui touche au budget et aux sous, elle n’a pas bronché.
Un poil déçue de pas pouvoir claquer tout en un jour (nan j’exagère en plus, elle m’a même pas dit ça), mais au final pas une grande surprise.
J’ai continué à la faire naviguer dans l’app pour lui montrer qu’on avait commencé par y mettre CHF 50 chaque mois depuis ses 2 ans. Et comment elle pouvait voir les dividendes qui tombaient chaque trimestre (je t’explique ça dans Comment voir l’argent que tu gagnes sur Interactive Brokers en 2026).
Puis elle a enchaîné avec trois questions auxquelles je ne m’attendais pas…
Ses 3 questions brutes concernant IBKR, telles quelles
“Si j’y vends, je peux me faire combien?”
Sa question, c’était plutôt pour se rassurer. Genre si elle vendait tout, elle toucherait combien? (parce que bon, c’est pas mal virtuel tout ça, faut dire).
Parce que oui, y’a la valeur totale du portefeuille, et aussi la plus-value.
Je lui ai donc expliqué que le chiffre de valeur totale de son portefeuille était ce qu’elle obtiendrait si elle vendait tout en une fois. Moins les frais de quelques centimes ou quelques francs tout au plus.
Mais je lui ai expliqué aussi que, si demain la bourse crashait, et qu’elle vendait ce jour-là, bah le montant serait plus bas. Et idem, si la bourse augmentait, alors elle obtiendrait plus. En gros ça se passe à un instant T, et c’est différent si c’est vendu à un autre moment T+1.
Et si elle vendait, ça prenait 1-2 secondes et paf, le cash correspondant apparaissait sur la ligne “USD” de son portefeuille.
Ce qui nous a amenés à la question suivante.
“Ça, je peux y récupérer en vrai sur mon compte?”
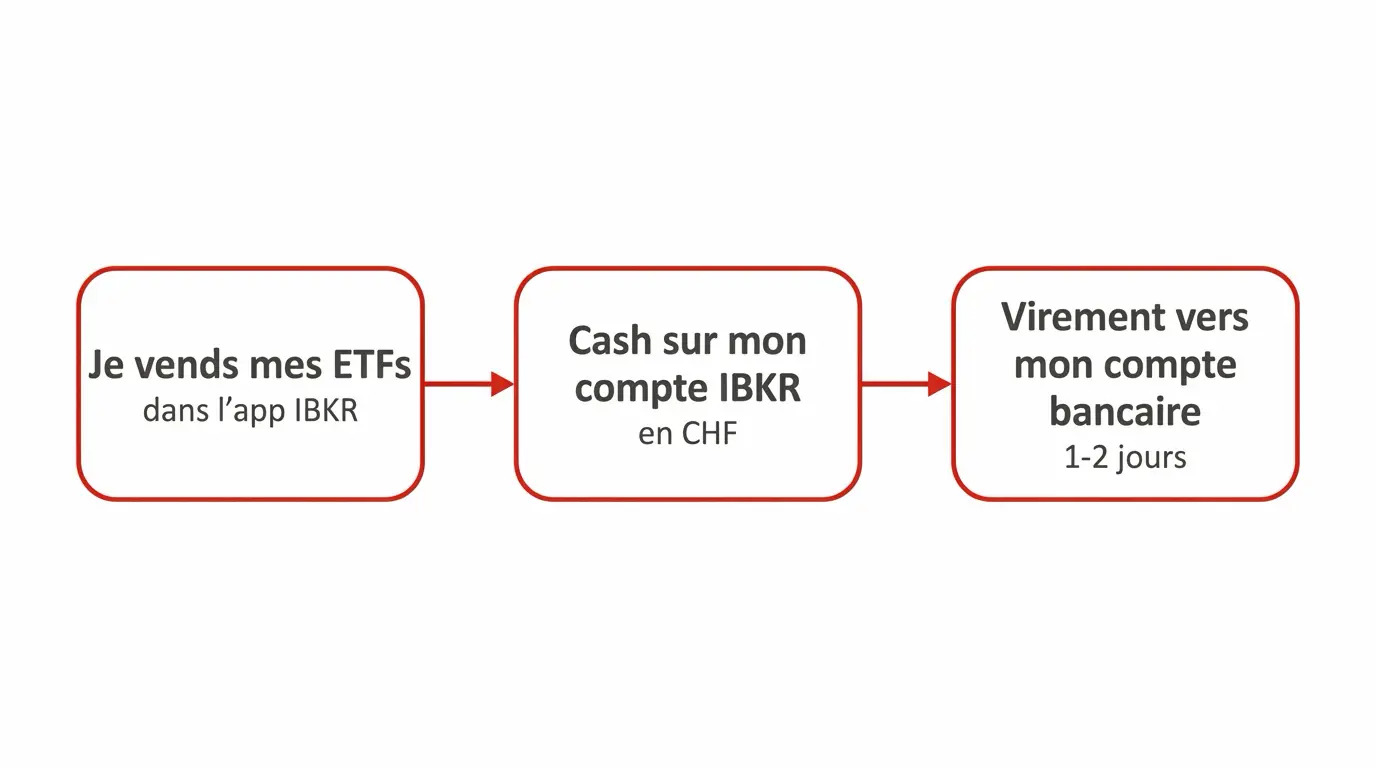
Parce que oui, vendre ses ETFs sur IBKR, c’est pas pareil que retirer de l’argent de son compte IBKR.
Et c’est un concept que j’ai expliqué en détail à mon ado: ton app IBKR, c’est un vrai compte, avec un vrai numéro de compte, comme à la banque.
Et donc si tu veux sortir des francs suisses de ce compte, bah comme pour ton compte bancaire standard, tu dois faire un virement d’un compte vers un autre.
Ça m’a fait plaisir qu’elle ait le déclic de comprendre que oui, l’argent investi est réel. Mais que non, il n’est pas directement “liquide” dans le sens où il faut vendre les ETFs avant de pouvoir le retirer.
Et c’était top de voir ses yeux pétiller d’excitation à ma conclusion: “Donc oui, pour répondre à ta question de base: ce montant-là, tu peux le retirer sur ton compte bancaire à toi (une fois que t’as vendu tes ETFs/actions).”
Et d’un coup, je la vois froncer les sourcils…
“Mais à la base j’ai posé que CHF 12k sur mon compte IBKR, non?”
Alors, déjà, j’ai clarifié: “on” a déposé CHF 12k sur ton compte ma chère :D
Blague à part, ça a été la meilleure question celle-là je crois.
Ou comment vivre sa première rencontre avec les intérêts composés.
C’est là que je lui ai répondu avec un énorme sourire:
Exactement. On a mis ~CHF 12k, et aujourd’hui t’as CHF 17'852.53. La différence, c’est la magie de la bourse, avec la valeur des entreprises qui grossit pendant que tu dors, et celle des intérêts composés, où ton argent fait des bébés tout seul pendant que tu vaques à tes occupations.
On avait déjà abordé ces sujets quand elle en avait parlé en cours d’économie au secondaire. Donc elle connaissait. Mais là c’est devenu tout d’un coup beaucoup (beaucoup!) plus concret, comme c’est SON argent :)
Aparté: pour ceux qui ont sorti leur calculatrice pour voir si les CHF 50 par mois correspondaient bien à l’âge de l’ado, je vous arrête, ça correspond pas. Et c’est normal, car les CHF 12k contiennent aussi plusieurs montants reçus pour ses anniversaires et autres occasions de la part de ses grands-parents.
Inoubliable comme dernière question.
Mais y’a ensuite eu un moment où j’ai vraiment été encore plus fier d’elle…
Le moment dont je suis le plus fier: le verrouillage de l’app IBKR
Il y a plusieurs années de ça, alors qu’on parlait d’un sujet privé qui devait rester en famille, j’avais expliqué le concept de cercles de confidentialité à nos enfants (leur jardin secret [le plus petit cercle], ce qui doit rester au sein de notre famille restreinte, ce qui peut être discuté en famille élargie, etc.).
Et du coup là, pour contextualiser Interactive Brokers, j’ai expliqué à ma grande avant de lui faire installer l’app IBKR que pour l’instant, elle devait garder ces infos confidentielles au niveau de la famille.
Alors oui, tu vas me dire que pour un blogueur qui promeut qu’on parle plus d’argent c’est un comble, mais bon j’ai pas envie qu’elle ait des soucis de harcèlement ou similaire parce qu’elle a montré à quelqu’un à l’école un montant en CHF. Mais bref, je m’égare là.
Et donc, alors qu’on terminait le petit tour d’introduction à Interactive Brokers, je lui rappelle: “Comme pour ton app d’ebanking, ça reste dans la famille restreinte ces sujets.”
Et là, ni une ni deux, je la vois faire un truc que je connaissais, mais que je n’avais moi-même jamais appliqué: verrouiller le lancement d’une app.
Je lui demande donc: “Mais tu fais quoi là?”
Elle me rétorque d’un ton tout ce qu’il y a de plus normal et évident: “Bah, comme c’est pareil que pour mon app ebanking, j’active Face ID pour que personne puisse ouvrir l’app si jamais je lui prête mon téléphone pour regarder une vidéo drôle ou je sais pas quoi.” (elle a un iPhone)
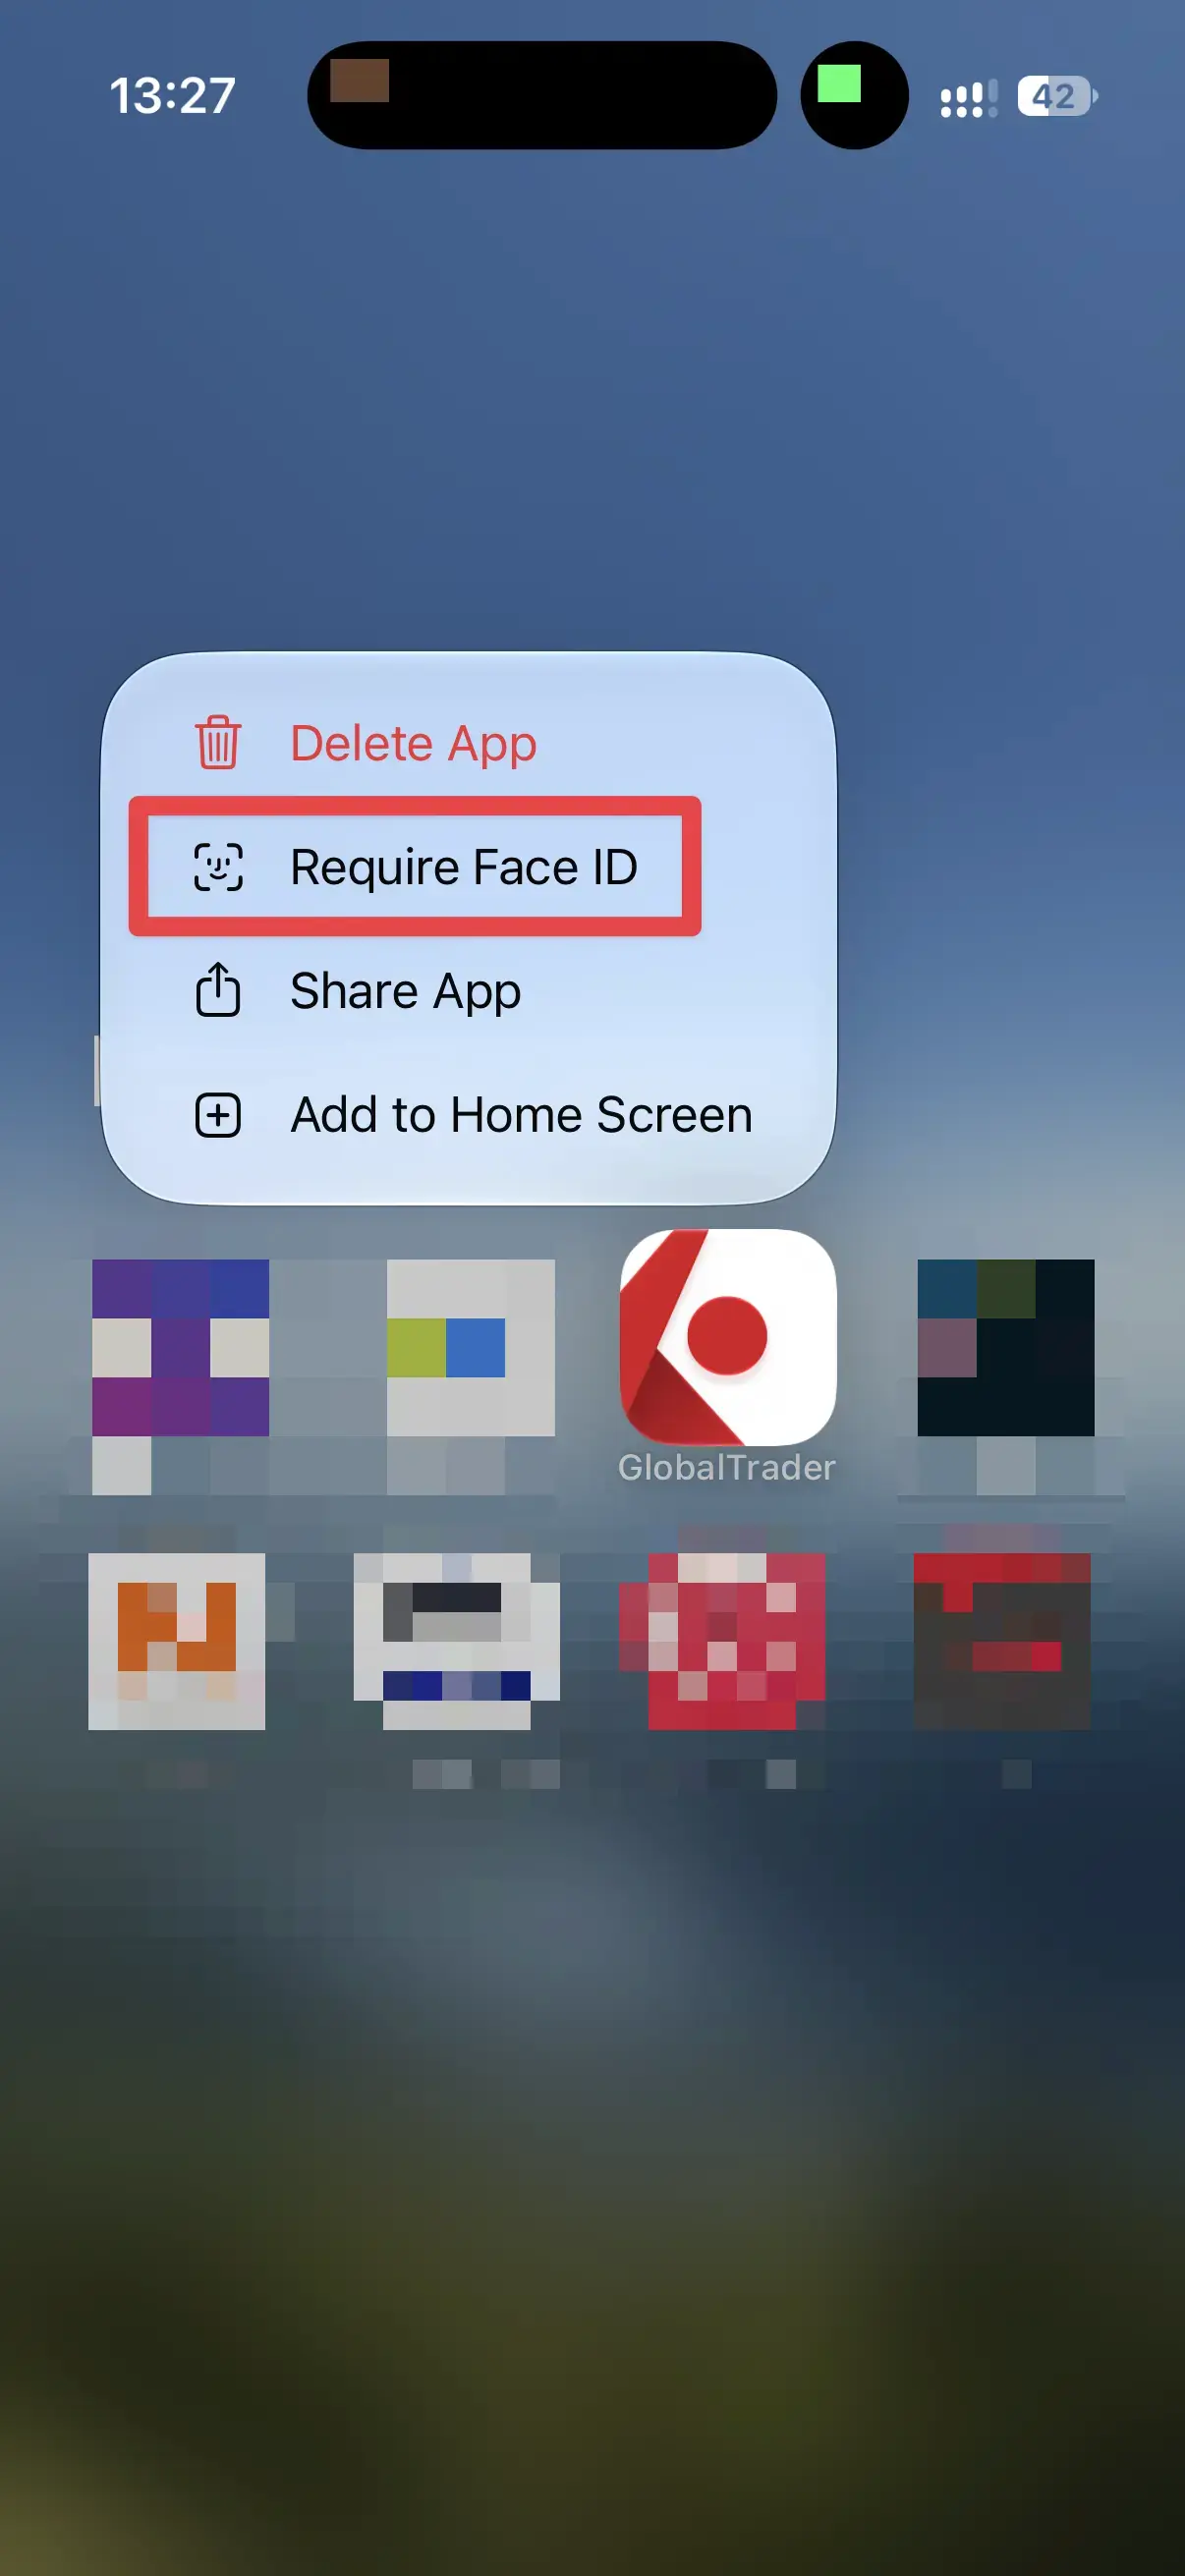
Pour verrouiller l'app IBKR GlobalTrader sur iPhone, appui long sur l'icône, puis Exiger Face ID (Require Face ID). L'app ne s'ouvre plus sans ton visage.
Et ça se termine pas là.
Je lui demande depuis combien de temps elle a activé ça?!
Elle me sort: “Bah, nan mais Papa, depuis que j’ai installé l’app ebanking [il y a plusieurs années] et que tu m’as dit que c’était confidentiel”.
Et de rajouter: “Même Numérobis [notre deuxième enfant, donc] l’a activé tu sais. Je lui ai montré.”
J’étais estomaqué. De fierté. Franchement, je pense qu’on n’a pas tout raté niveau éducation. Et ce genre de moment en tant que parents, ça fait quand même très plaisir :D
Conclusion: initier son enfant à la bourse par la pratique plutôt que la théorie
Comme dans de nombreux domaines de la vie, tu peux bien lire autant de livres, suivre autant de comptes Instagram de motivation, ou encore de vidéos TikTok (🤮) pour admirer des rénovations d’intérieur, tu n’en apprendras jamais autant que par la pratique.
J’ai fait le même constat avec leur argent de poche: leurs vraies questions sont venues en gérant eux-mêmes leur argent (notamment la fameuse règle “50% de tout ce que tu gagnes part en économies”), pas en m’écoutant. Et une partie de Ciao CASH a déclenché à 10 ans des discussions que je n’attendais pas ;)
Et quand il s’agit d’appréhender l’investissement en bourse, un sujet abstrait et virtuel de nos jours, je ne peux que t’encourager à faire de même.
Concrètement, ouvre l’app de courtage avec ton enfant ce week-end, montre-lui le vrai montant qu’il a d’investi, et laisse venir ses questions. Ça sera un pas de géant pour son éducation financière, tu verras.
D’ailleurs, si tu te demandes quel compte de courtage et quel ETF j’utilise pour nos enfants, je t’ai décortiqué tout ça dans un article dédié: Comment investir pour tes enfants en 2026?
En tout cas, ça fait super plaisir de pouvoir parler avec son enfant de ces sujets que j’aime beaucoup. Et surtout de voir qu’ils comprennent ce que je leur dis. #ProudDad comme on dit, je crois ^^
Et toi, quelle question ton enfant t’a posée devant ses sous? Raconte-la-moi en commentaire ou par email, et j’ajouterai les meilleures dans une section dédiée de cet article, avec ta réponse de parent.
PS: en tant que geek de finances personnelles, je t’avoue que c’est plaisant de maintenant pouvoir dire à l’un de mes enfants: “Alors, t’as regardé ton compte IBKR? Ou encore: t’as vu les dividendes que t’as reçus ce matin? Suivi de: faudra qu’on les réinvestisse (donc, pas touche! ahah)”
FAQ: les questions des parents concernant IBKR pour enfant
Comment mettre le compte IBKR “enfant” en lecture seule (read-only)?
Tu te loggues d’abord toi-même dans l’application IBKR sur ton natel (en tant que parent), avec tous les droits d’accès si ça t’est demandé. Puis tu laisses ton enfant se connecter, et ça va te demander si tu veux déconnecter l’autre compte ou bien juste te connecter en mode “lecture seule”. Tu choisis donc “lecture seule”, et le tour est joué.
Comme ça on va éviter au début que ma fille passe des ordres d’achat sans faire exprès ;) Mais elle peut quand même suivre ses investissements en bourse.
Je dois repartir de zéro ou je peux réutiliser mon compte Interactive Brokers?
Tu as deux options: soit tu te sers de l’option des sous-comptes (en partant de ton compte Interactive Brokers existant), soit tu crées un nouveau compte IBKR pour chacun de tes enfants (chaque nouveau compte reste à ton nom, mais tu fais “comme si” c’était le leur).
Je t’explique comment j’ai mis ça en place dans cet article: Comment investir pour tes enfants en 2026?
Numéro de téléphone de l’ado ou du parent pour le login?
J’ai utilisé mon numéro de téléphone. Mais c’est temporaire comme besoin, car après, tu utilises Face ID ou une méthode 2FA similaire pour te connecter à ton compte Interactive Brokers.
Par contre au niveau de l’email, afin de m’y retrouver avec tous mes comptes IBKR (le nôtre, celui de notre société, celui de nos enfants), j’utilise la fonctionnalité bien pratique de Gmail qui permet d’avoir plusieurs adresses qui renvoient toutes vers ton compte principal.
Par exemple, si ton email est prenom.nom@gmail.com, alors tu peux faire:
prenom.nom@gmail.compour ton compte IBKR principalprenom.nom+prenomkid1-ibkr@gmail.compour le compte IBKR de ton premier enfantprenom.nom+prenomkid2-ibkr@gmail.compour le compte IBKR de ton deuxième enfantprenom.nom+nomsociete-ibkr@gmail.compour le compte IBKR de ta société- Et ainsi de suite
Et tous les emails envoyés à ces adresses sont reçus sur le compte prenom.nom@gmail.com ;)
Et si tu veux plus d’infos concernant comment faire ça via des sous-comptes Interactive Brokers, alors voici un article dédié: Comment créer plusieurs sous-comptes Interactive Brokers en 2026
Comment gérer les questions de sécurité à l’ouverture du compte?
Techniquement, le nouveau compte IBKR que tu crées est à ton nom, donc c’est toi qui dois savoir répondre à ces questions. Peu importe avec qui tu partages l’accès ensuite, c’est toi qui es légalement responsable de ce compte.
Comment lui transférer le compte le jour J?
Tu ne vas pas techniquement transférer ce compte à ton enfant le jour de sa majorité (ou plus tard). En effet, un transfert interne IBKR exige que les deux comptes soient au même nom, même identité et même pays, donc de parent à enfant, ça joue pas.
Voici donc comment s’y prendre le jour du transfert:
- Fais ouvrir un compte IBKR par ton enfant, devenu adulte ;)
- Vends tous les actifs sur le compte IBKR à ton nom (pas d’impôt sur les gains en capital en Suisse donc pas de souci de ce côté-là)
- Convertis le tout en CHF
- Transfère ce cash en CHF sur ton compte bancaire suisse
- Envoie ce cash sur le compte bancaire suisse de ton enfant (car pas possible d’envoyer du cash vers un autre compte IBKR pas à ton nom)
- Et au passage fais un document de donation de ce montant pour être en règle niveau fiscalité (t’as droit à plusieurs centaines de milliers de CHF par année civile selon ton canton, je sais que c’est CHF 300'000 pour le canton de Vaud par exemple, donc vérifie le plafond du tien)
- Ton enfant ensuite transfère ces CHF vers son propre compte IBKR
- Et il rachète tous les actifs que tu avais auparavant sur le compte à ton nom
- Et toi tu clôtures le compte que tu avais créé pour ton enfant
C’est un poil fastidieux, mais bon, tu ne fais ça qu’une fois par enfant.
Aussi, comme t’as pas d’impôt sur les gains en capital, ni de droit de timbre chez IBKR, ça te coûte deux commissions et un spread, quelques dizaines de francs.
Et l’argent de ton enfant reste un ou deux jours hors du marché, c’est tout. Y’a peu de chance qu’en deux jours la bourse prenne +30%, et c’est une bonne opportunité pour expliquer le concept de rentrer et sortir de la bourse à ton enfant ;)


Dernière mise à jour: 22 octobre 2026