Tu te souviens, en 2025, je t’avais parlé du stress lié à mon hypothèque et à l’indépendance financière: une fois FI, plus de fiche de salaire, et une banque qui pourrait rouvrir mon dossier hypothécaire au pire moment (voir l’article complet pour tous les détails: Renouvellement hypothèque une fois FIRE: comment faire?).
Et puis, au lieu de ruminer différents scénarios hypothétiques, je suis passé à l’action en appelant mon banquier :)
Pourquoi j’avais peur pour mon hypothèque une fois FI
Quand tu deviens FI (pour “Financièrement Indépendant”), tu te retrouves sans salaire d’un mois à l’autre. Et du coup, si ta banque hypothécaire et ta banque principale sont la même entité, t’as le risque que ça soulève une alerte dans leur système interne s’ils ne voient plus de revenus tomber sur ton compte…
Et là, qu’est-ce qui se passe?
C’est ce que je me demandais à l’époque.
Dans ma tête, cette alerte interne était suivie par un appel de ton banquier qui t’explique que son département “Compliance” veut et doit faire un nouveau contrôle de solvabilité, car il semble y avoir eu du changement dans ta situation…
N.B. t’as deux cas de figure en général: ta banque hypothécaire et ta banque principale sont le même groupe, elle voit tes salaires tomber (ou ne plus tomber), et un changement peut lever une alerte. Si ce sont deux banques différentes, ta banque hypothécaire ne voit que tes intérêts et ton amortissement payés à temps, et le risque d’alerte est bien plus faible si tes revenus changent.
Le coup de fil à mon banquier, et comment j’ai posé la question
J’ai pas mal réfléchi à comment amener la chose à mon banquier. Parce qu’autant il est sympa et je lui fais confiance, mais autant il doit défendre les intérêts de son employeur…
Et s’il entend “M. X n’aura plus de revenus dans Y années”, il va clairement se mettre une note quelque part ou appeler son fameux département “Compliance” (“Conformité” en français).
Du coup, plutôt que de lui poser une question sous l’angle FI (un mot qui ne veut rien dire pour une banque…), je lui ai décrit ma situation à venir: je vais peut-être me mettre à mon compte. C’est le vocabulaire qu’une banque sait évaluer.
J’ai utilisé la formulation suivante:
Je vous appelle, car je suis en train de réfléchir à me mettre à mon compte dans quelques années. Et du coup, bah, je voudrais savoir un peu ce que ça impliquerait, et s’il faudrait refaire de la paperasse administrative pour mon hypothèque, ou bien pas besoin?
Et je l’ai laissé me répondre, sans interruption, pour vraiment qu’il m’explique tout avec le plus de détails possible.
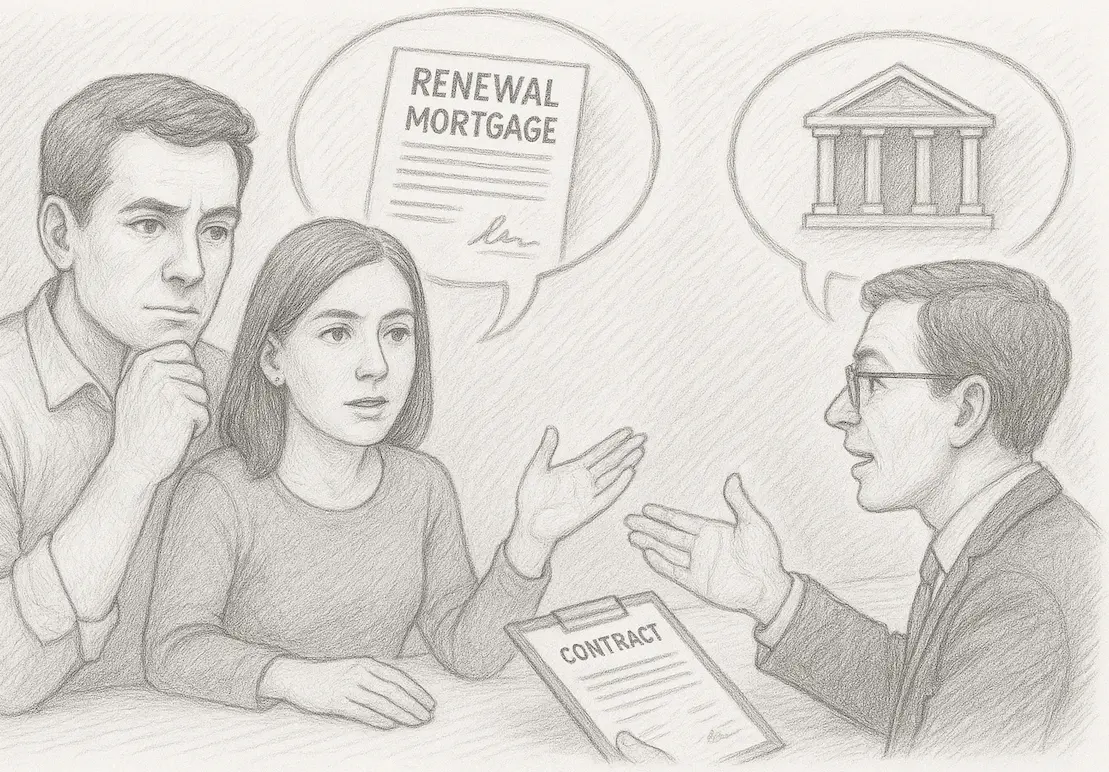
Moi au téléphone avec mon banquier, en train de lui expliquer que je vais peut-être me mettre à mon compte et ce que ça change pour mon hypothèque
Et la réponse m’a surpris, mais rassuré.
Ce que ma banque m’a dit sur mon hypothèque une fois FI
Un contrôle de solvabilité périodique tous les 15 ans
Si on oublie deux secondes FI ou indépendant ou quoi, LA grosse nouvelle de cet appel à mon banquier, c’est quand il m’a dit que les contrôles périodiques de solvabilité ont lieu tous les 15 ans chez eux.
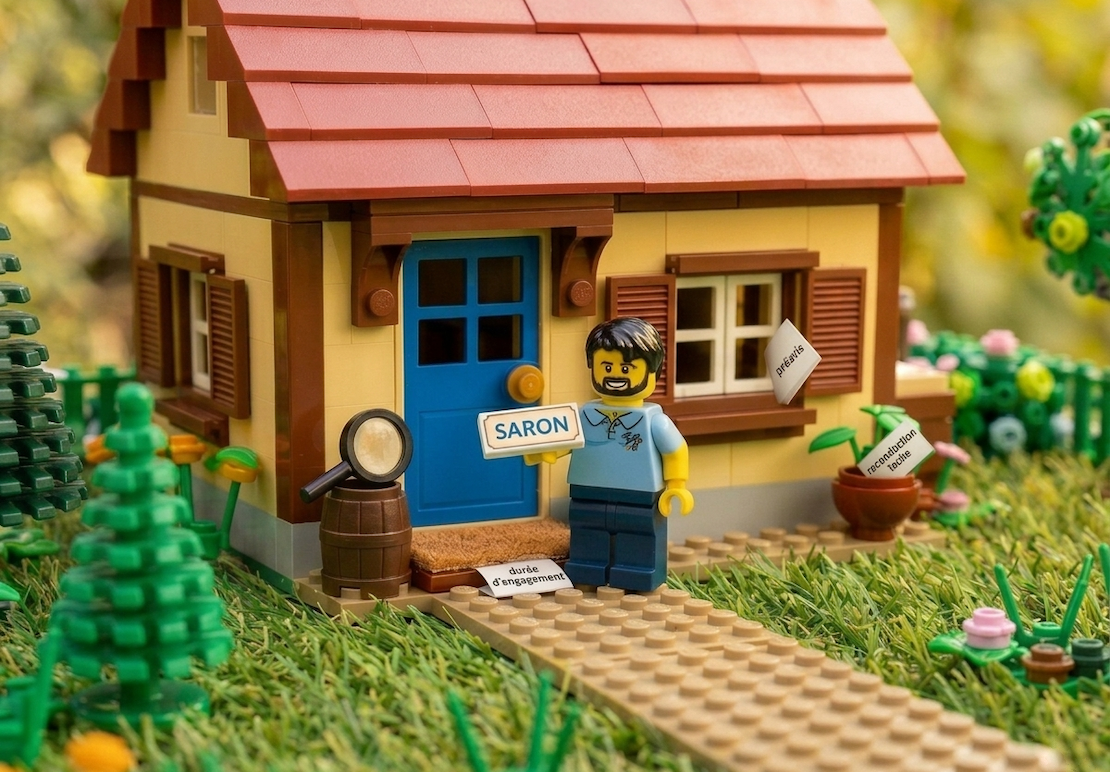
Et ces 15 ans, la banque les calcule en partant de la signature de ta première hypothèque chez eux (celle où ils ont épluché ton dossier complet), pas à chaque renouvellement de ta SARON. (petit souvenir de cette époque: on avait réussi à casser notre hypothèque liée à un 3a mixte pourri). Donc pour nous ça sera après 2035!
Ça, c’est sauf si un signal d’alerte apparaît avant, auquel cas ils recontrôlent ton dossier de solvabilité pour ton financement hypothécaire.
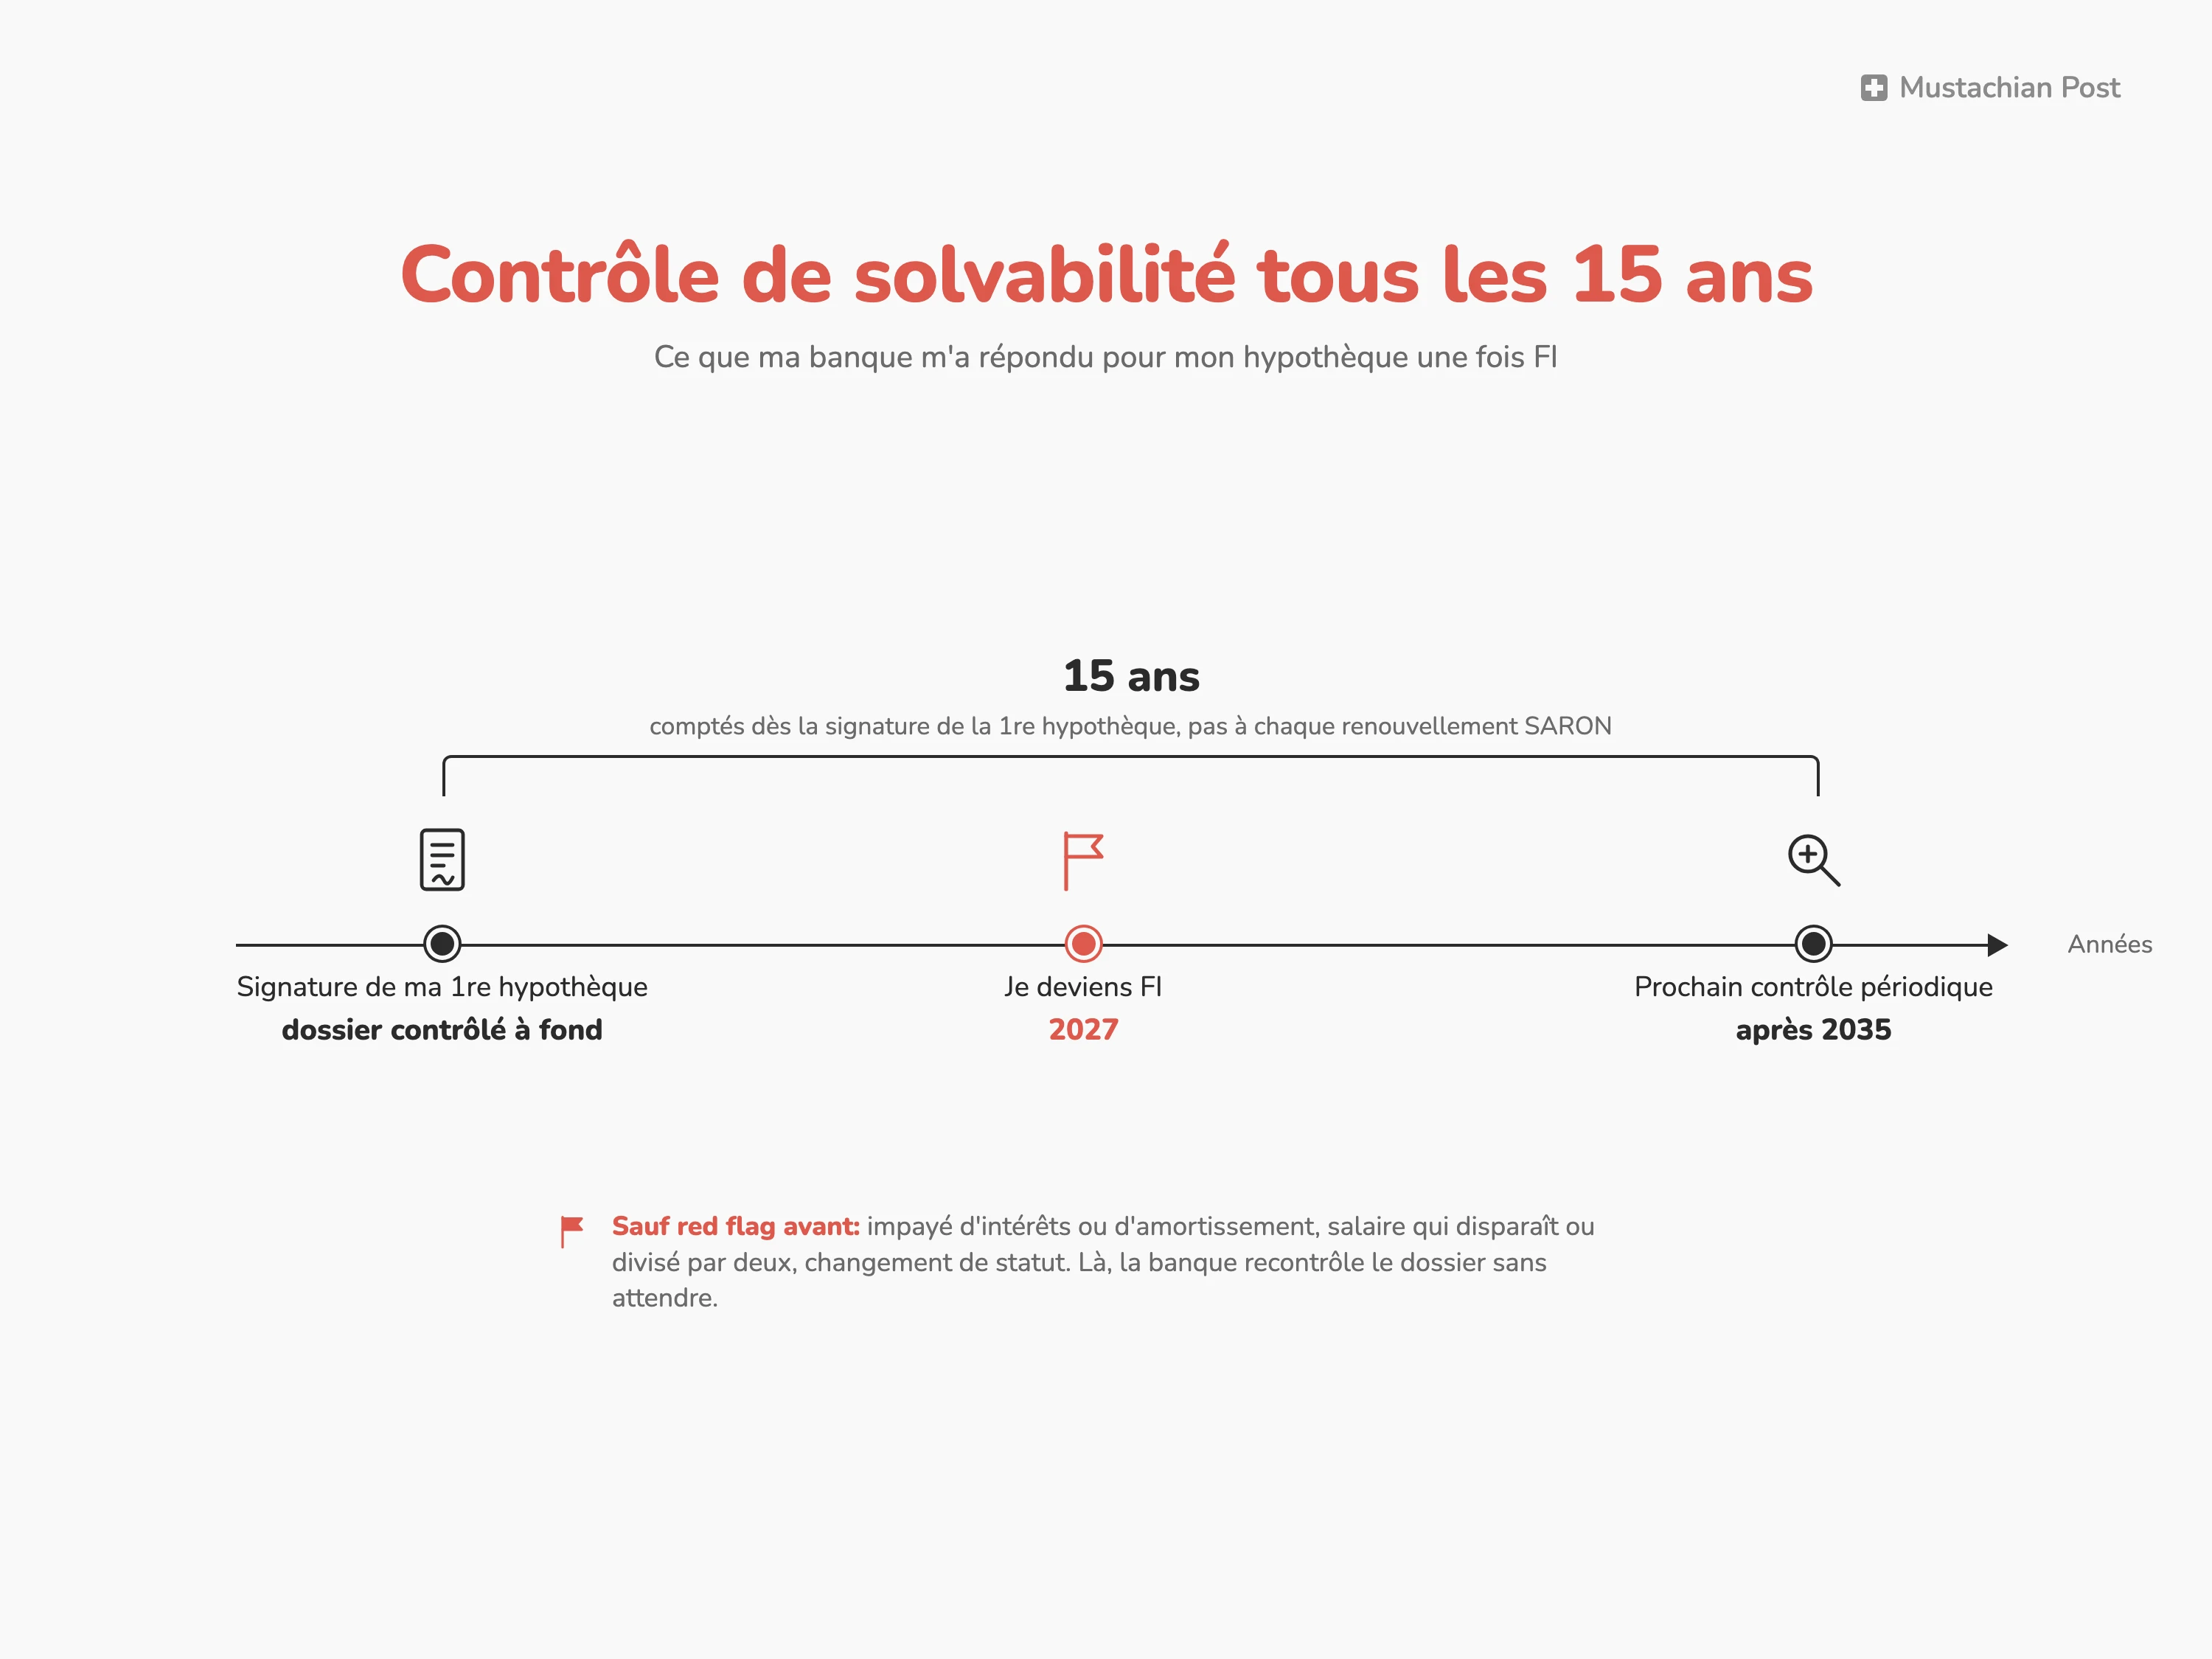
Ma banque recontrôlera ma solvabilité 15 ans après ma première hypothèque chez elle, pas à chaque renouvellement SARON, donc après 2035, bien après mon passage en FI en 2027
Je n’ai rien trouvé comme source officielle, mais je pense que pour les autres banques ça doit aussi tourner autour d’une décennie, sinon ça serait trop de boulot interne (dis-moi si tu connais la durée pour ta banque et je l’ajouterai ici).
Du coup, comme t’as une pétée d’argent investi quand t’es FI, je me suis demandé s’ils la prendraient en compte dans le calcul de nos revenus d’une quelconque manière. Car oui, mes investissements en bourse (cf. comment investir en bourse en Suisse), ils rapportent des dividendes et créent de la plus-value.
À partir de CHF 250'000, la valeur de tes avoirs compte
Dans le cas de ma banque (et je pense que c’est variable selon la tienne, donc vérifie bien), ils prennent en compte la valeur de tes avoirs investis en bourse dans le calcul de ta solvabilité dès que tu dépasses les CHF 250'000 d’avoirs.
Et ils les “valorisent”. Ça veut dire qu’ils appliquent un pourcentage X dessus, et comptent ça comme un “revenu fictif” supplémentaire. J’ai un doute sur le montant, car je ne l’ai pas noté, mais de mémoire c’était 2 ou 3% (ils sont conservateurs), comparé à UBS qui, d’après un lecteur du blog, valorise ton portefeuille boursier à 5% par exemple.
Et, dans le cas où je commencerais à sortir du cash de ma société sous forme de salaire, j’ai aussi demandé si un salaire d’indépendant était pris en compte, et à quelles conditions…
Un salaire de ta propre société = revenu d’indépendant = minimum 3 ans d’activité
Les infos clés sont que te sortir un salaire de ta société, c’est considéré comme si t’étais indépendant.
Et donc, une hypothèque pour indépendant, c’est pas la même que pour un salarié où on va juste contrôler tes 3 dernières fiches de salaire…
En effet, si t’es indépendant, pour obtenir une hypothèque, la règle commune aux banques, selon un autre banquier que je connais, c’est qu’elles vont vérifier que t’as déjà 3 années d’activité avec du cashflow, ET elles vont prendre la moyenne du salaire versé sur ces 3 dernières années.
Et je sais que t’as des banques (Swissquote par exemple) qui appliquent en plus d’autres critères, tels qu’un revenu imposable de CHF 100'000, lors de leur vérification de solvabilité d’un indépendant qui veut une hypothèque.
Et donc, si tes revenus ne leur suffisent pas comme garantie, que tu sois salarié, FI ou indépendant, j’ai demandé quelles options il restait (excepté changer de banque, ce que je voudrais éviter vu que notre hypothèque actuelle est la meilleure pour notre situation à ce jour, cf. comment choisir la meilleure hypothèque en Suisse).
Si le contrôle de solvabilité demande plus: les garanties supplémentaires
Au cas où le contrôle de solvabilité de ma banque en voudrait plus, voici les trois garanties supplémentaires qu’il faudrait que je donne pour pouvoir garder mon hypothèque actuelle:
- Verser un certain montant sur un compte épargne chez eux (en gros bloquer du cash, et essayer de le rémunérer un peu, à ce jour fin 2026, on parle de 0.5% d’intérêts pour ce type de compte chez eux…)
- Prendre une assurance vie quelque part et comme ça t’as une valeur de rachat nantie en faveur de la banque, ce qui les rassure (merci, mais NON MERCI!)
- Augmenter ta cédule hypothécaire en leur faveur, dans la limite de la valeur de gage que la banque retient pour ton bien
Ce que j’ai aimé, c’est qu’il semble y avoir moyen de discuter pour trouver des solutions. Quitte à avoir une solution pas idéale quelques mois (par ex: bloquer du cash sur un compte épargne), le temps de parler avec Resolve.ch et Hypotheke.ch, et si bien mieux chez eux, payer les frais de résiliation anticipée de mon hypothèque SARON. Car oui, résilier une hypothèque SARON n’est pas gratuit, tout comme pour une fixe. En 2025, la casser m’aurait coûté environ CHF 16'000 de pénalité, comme je l’explique dans mon article sur la durée d’engagement d’une hypothèque SARON.
Et, on est d’accord, ça serait plus intelligent d’appeler ces deux sociétés, Resolve.ch et Hypotheke.ch, maintenant, plutôt que de le faire dans l’urgence.
Sauf que uno, la solution actuelle est la meilleure et la plus simple et j’ai pas vraiment de raison de changer d’ici là, et deuzio, je manque de temps pour entreprendre ces démarches (ça sera moins une excuse une fois FI).
C’est quoi un dossier hypothécaire “standard” pour une banque?
Après vingt bonnes minutes passées au téléphone avec mon banquier, voici ce que j’en retire pour que ton cas ne soit pas analysé outre mesure, ou ne fasse pas l’objet d’une réévaluation de ta solvabilité pour une hypothèque en Suisse:
- Le bien est habité par le propriétaire, avec les règles d’amortissement suivies (2e rang amorti pour rester sous 66% de nantissement) et des charges théoriques sous 33% du revenu
- Salarié à l’entrée (ou entrepreneur déjà accepté au début de la relation bancaire)
- Pas d’impayés des intérêts hypothécaires (donc éviter tout rappel de facture, c.-à-d. être bon payeur), et pas d’impayés d’amortissement direct non plus si t’as choisi cette voie (j’ai un article sur le sujet si ça t’intéresse: Amortissement direct ou indirect, hypothèque en Suisse)
- Pas de changement notable et visible au niveau des revenus (salaire qui disparaît ou divisé par deux)
Donc voilà, que du bon sens au final, mais c’était cool de pouvoir en parler de vive voix avec mon banquier pour connaître leurs pratiques concrètes.
Ah oui, et avant que j’oublie, y’a aussi ton type d’hypothèque qui influe sur ce sujet.
Hypothèque SARON ou taux fixe: ça change quoi pour le contrôle?
Évidemment que si t’as une hypothèque à taux fixe sur 10 ans, tu vas être plutôt tranquille pour une décennie si t’es bon payeur et que ta situation change pas.
Si sur 5 ans, pareil, t’es plus tranquille pour 5 ans.
Avec une hypothèque SARON sur 3 ans (le minimum que j’ai pris récemment), y’a un peu ce risque en plus qu’à la fin des 3 ans ils se disent “Allez tiens, on fait un contrôle cette année sur tous les SARON qui se renouvellent.”
C’est ma crainte, mais elle est assez infondée, surtout après ma discussion avec mon banquier. (Un contrôle aléatoire, lui, peut toujours arriver, ne serait-ce qu’à cause d’un audit ISO 9001 par exemple.)
Mon plan pour la prochaine décennie
Tout ça étant dit, qui plus est avec le fait que je vais être FI dès 2027, voilà le plan qu’on pense suivre:
- Les premières années de FI, je pense me verser un salaire identique à celui d’avant FI, depuis ma société, pour:
- a/ sortir du cash pour financer notre train de vie FI (plutôt que de vendre une partie de nos ETFs qu’on a en privé)
- b/ régler au passage le souci de l’AVS une fois FI qui est calculée sur la fortune
- c/ et comme ça, pour notre banque hypothécaire, rien ne change niveau revenus
- Pas de Resolve.ch ni Hypotheke.ch pour l’instant. Et on garde l’un de nos deux 3e piliers (investis 100% en actions) en nantissement
- Plan B: si un contrôle tombe mal, prendre RDV chez Resolve.ch / Hypotheke.ch
- Mais je fais le pari que notre fortune en une décennie va continuer de croître même si on la consomme (avec notre immobilier, le blog, et nos autres activités annexes), donc d’ici là, après 2035, y’aura peut-être plus du tout de souci car la valorisation de notre fortune nette rassurera suffisamment le département “Compliance” sans rien avoir besoin de changer à notre organisation
Conclusion: hypothèque, FI, et contrôle de solvabilité
Franchement, j’ai commencé cet appel pas mal stressé, puis une fois que j’ai eu raccroché d’avec mon banquier, j’ai été monstre rassuré.
Parce qu’en fait, déjà, après 2035, c’est très loin! Et ça nous laisse le temps de voir venir.
Et puis la valeur de notre appart aura peut-être encore augmenté d’ici là. Ça baisse le risque pour la banque, pas le revenu qu’elle te demande, mais ça rend n’importe quelle discussion plus facile.
Et du coup, cette inquiétude, aujourd’hui, alors que je vais être FI dans quelques mois, je suis vraiment relax. Rien besoin de changer pour l’instant.
(note à moi-même: le truc qui pourrait me motiver, c’est si j’ai du temps, et oui je devrais en avoir plus une fois FI, c’est de faire des simulations avec Resolve.ch + Hypotheke.ch pour pouvoir les documenter sur le blog. Ça, ça me booste! Affaire à suivre dans quelques mois!)
À toi de jouer, appelle ton banquier
Essaie d’appeler ton banquier pour connaître ses conditions.
En mode “je réfléchis à me mettre à mon compte, avec un sabbatique d’une année ou deux entre-temps (rêve familial oblige), ça impliquerait quoi pour mon hypothèque?”
Et parle-lui de ton projet réel (te mettre à ton compte, un sabbatique) plutôt que de “retraite anticipée à 32 ans”: ils ne comprendraient pas ce que tu dis, ahah! Une banque évalue un statut et des revenus, pas un mot comme FI.
Et aussi: oui, tout le monde n’aura pas un salaire d’une société une fois FI. Ça me dérange un peu de pas être le parfait exemple pour cette situation, mais ça montre aussi qu’il y a autant de montages que de situations de vie. Et c’est aussi pour ça que, sur ce coup, j’ai encore plus envie de connaître ta situation, pour l’intégrer dans l’article a posteriori.
Je serai curieux d’avoir ton retour d’expérience (conditions de réévaluation de solvabilité, etc.) dans les commentaires ci-dessous.
Et si t’es déjà FI avec une hypothèque, dis-nous aussi comment t’as traité ce sujet clé.
FAQ: hypothèque et indépendance financière en Suisse
Ma banque peut-elle revoir mon hypothèque en cours de contrat?
Oui, ta banque peut revoir ton hypothèque en cours de contrat, car le contrat fixe ton taux et une durée d’engagement, mais pas la fin du contrôle de solvabilité. Elle recalcule ta solvabilité quand un événement apparaît (revenu qui chute, impayé, changement de statut) et lors de son contrôle périodique, tous les 15 ans dès la signature de ta première hypothèque, dans le cas de ma banque.
Faut-il un salaire pour garder une hypothèque en Suisse?
Pas forcément un salaire, mais un revenu que ta banque accepte: loyers, dividendes, ou un revenu fictif calculé sur ta fortune investie au-dessus d’un seuil (CHF 250'000 chez ma banque).
Indépendant, combien d’années de comptes pour une hypothèque?
En général trois exercices complets, dont la banque fait la moyenne au lieu de regarder tes trois dernières fiches de salaire (si t’es salarié pour le compte de quelqu’un d’autre). Un salaire versé par ta propre société compte comme un revenu d’indépendant, et certaines banques ajoutent un plancher (CHF 100'000 de revenu imposable chez Swissquote).
Que se passe-t-il si je ne remplis plus les critères?
Ta banque cherche d’abord à rétablir sa marge de sécurité avec toi, notamment via des garanties supplémentaires (compte épargne bloqué, assurance vie, cédule plus élevée), ou bien via un amortissement extraordinaire ou revenu complémentaire. Exiger le remboursement est le dernier recours, d’où l’intérêt d’avoir ton plan B (Resolve.ch, Hypotheke.ch) avant d’en avoir besoin.


Dernière mise à jour: 5 novembre 2026