
Wise 2026 Empfehlungscode
Wise bietet keinen eigentlichen Promo-Code an. Wenn du den Blog aber unterstützen möchtest, kannst du meinen Wise-Partnerlink unten benutzen, um dein Konto zu eröffnen, und damit anfangen, bei deinen Wechselgebühren zu sparen sowie bei deinen Überweisungen in Fremdwährungen. Danke dir im Voraus.
Ich nutze Wise in der Schweiz seit 2020 als mein Multiwährungskonto. Und zwar privat genauso wie mit meiner Firma.
Um es klar zu sagen: Wise ist keine Bank, und es ist auch nicht meine Hauptbank. Es ist nur mein Lieblingsdienst, um Währungen bis CHF 10'000 zu wechseln und sie auf jedes Bankkonto der Welt zu senden (nicht nur auf Konten, die auf meinen Namen lauten). Über CHF 10'000 bringt mich der Preisunterschied dazu, Interactive Brokers (IBKR) zu nutzen.
Wenn du als Privatperson oder als Firma in der Schweiz denselben Bedarf hast, dann wird dich der Rest dieses Artikels interessieren.
Wise Erfahrungen im Überblick
In ein paar Punkten erkläre ich dir, warum ich Wise (früher TransferWise) seit all den Jahren nutze. Ich fange mit den Vorteilen an:
Was mir an Wise gefällt
- Wechsel- und Überweisungsgebühren, die zu den tiefsten gehören. Nur ein anderer Finanzanbieter (hallo IBKR!) ist besser, aber es dauert länger, und du kannst Geld nur auf ein eigenes Konto überweisen.
- Die Transparenz der Gebühren. Das ist DER Punkt, den ich liebe. Egal ob es um Wechsel-, Überweisungs- oder Volatilitätsgebühren geht, du weisst immer, was dich erwartet, BEVOR du etwas tust, und du erlebst danach NIE eine böse Überraschung.
- Du kannst Geld an Dritte senden, und nicht nur an dich selbst wie bei Interactive Brokers.
- Die Überweisungen sind sehr schnell, vor allem im Vergleich zu traditionellen Banken. Wise erklärt auf seiner Website (und ich kann es bestätigen), dass mehr als 75% der Überweisungen in wenigen Sekunden ankommen, und mehr als 96% in 24 Stunden oder weniger.
- Es ist eine Firma, die Sicherheit ernst nimmt. Sowohl beim Schutz deines Kontos als auch beim Schutz deines Geldes (weiter unten gehe ich darauf ein).
- Bei den Funktionen immer auf dem neusten Stand. Ob 2FA, Apple oder Google Wallet, virtuelle Karten oder einfach eine Wise-App ohne Bugs, die immer funktioniert, ich finde, das hilft auch dabei, ihrer Lösung für den Währungswechsel zu vertrauen.
Was Wise verbessern könnte
- Eine richtige Schweizer Bank werden. Vor allem mit einer CH-IBAN (heute beginnt die IBAN des CHF-Kontos mit “GB”, weil das Konto über die britische Gesellschaft läuft). So könnten wir Wise zu unserer Schweizer Hauptbank machen, mit QR-Rechnungen ohne Gebühren, integriertem TWINT und all diesen typisch schweizerischen Dingen. Auch wenn ich, wie ich im Fazit erkläre, nicht sicher bin, ob ihre Wechselgebühren das überleben würden.
- Eine Banklizenz erhalten, die die Einlagen schützt. Wie ich weiter unten erkläre, nutze ich Wise nur als Transitkonto. Aber falls der Punkt oben einmal gelöst wäre, bräuchte ich mehr Garantien für meine Einlagen in CHF.
Empfehlung von MP
Als Privatperson empfehle ich Wise in der Schweiz (und nutze es selbst) allen, die Überweisungen in anderen Währungen machen müssen (bis CHF 10'000), oder die Fremdwährungen an sich selbst oder an jemand anderen senden müssen (und das in fast jedes Land der Welt).
Dasselbe gilt für das Wise-Business-Konto. Ich empfehle es (und nutze es!) jeder Schweizer Firma, die Geld in Fremdwährungen empfangen, wechseln oder senden muss (bis CHF 10'000), egal wohin auf der Welt.
Das ist ziemlich selten, aber ja, Wise und Wise Business sind beide die Lösung, die in der Schweiz am besten zu einem Mustachian passt, wenn es um Währungswechsel und Überweisungen in Fremdwährungen geht.
Meine Geschichte mit Wise seit 2020
Ich weiss nicht, ob es daran lag, dass ich während COVID mehr Zeit hatte, um Währungswechsel-Dienste zu vergleichen, oder ob es einfach das Timing war, aber 2020 bin ich auf Wise umgestiegen, um meine Währungen zu wechseln.
Privat, von Revolut zu Wise
Wie viele Schweizer habe ich Ende der 2010er-Jahre ein Revolut-Konto eröffnet. Ihr Angebot war ja auch verlockend, mit null Wechselgebühren und ohne Wechselkursaufschlag. Das hat die etablierten Banken ganz schön aufgemischt…
Eine solche Strategie war ziemlich aggressiv, und Revolut musste anfangen, die Gebühren zu erhöhen, um rentabel zu werden.
Vor 2020 hattest du bis etwa CHF 6'000 keine Wechselgebühren. Und wir haben das gut genutzt, für unsere verschiedenen Reisen in Europa, um die Kosten eines Hochzeitsgeschenks für einen Kumpel in Berlin zu teilen, usw. Du musstest nicht darüber nachdenken, weil du für “alltägliche” Ausgaben nie über CHF 6'000 pro Monat kamst.
Aber nach 2020 haben sie diese Limite auf CHF 1'250 pro Monat gesenkt. Und an dem Tag, an dem du darüber kamst, musstest du eine andere Option wählen, wie TransferWise (das heute Wise heisst).
Die Zeit verging, und Wise wurde bei seinem Wechselkurs für viele Währungen deutlich konkurrenzfähiger. Gleichauf mit Revolut, oder sogar günstiger.
Und da ich damals neon free nutzte, habe ich angefangen, ihre sehr praktische Wise-Integration zu nutzen (mit Komfortgebühren, aber ziemlich tiefen).
Heute nutze ich für jeden Währungswechsel unter CHF 10'000 und für jede Überweisung von Fremdwährungen in ein anderes Land direkt Wise, weil es der beste Kompromiss zwischen Gebühren und Komfort ist (weiter unten vergleiche ich mit den Alternativen).
Ich hatte damals privat die Wise-Karte, aber da ich sie nicht brauchte, habe ich sie nicht erneuert. Für mein Geschäftskonto habe ich sie dagegen. Und wo wir schon dabei sind…
Geschäftlich, das Multiwährungskonto meiner Firma
Am Anfang, als ich meine GmbH hatte, bezahlte ich meine Spesen mit meinem Privatkonto und machte mir dann eine Überweisung, um mir das Geld zurückzuzahlen.
Bis ich entdeckte, dass es Wise Business gibt :)
Das war wirklich eine schöne Entdeckung, weil es einerseits mühsam war, diese Überweisungen zwischen meiner Firma und mir zu machen, und vor allem, weil es in meiner Kontoübersicht alles ein wenig durcheinanderbrachte. In YNAB kam ich damit zurecht, aber es war mühsam.
Mit einem Wise-Business-Konto konnte ich alle meine Ausgaben über ein einziges Konto bündeln und verwalten: Reisen, Unterkunft, verschiedene Abos und sogar den Druck meines Buches.
Und ich nutze es auch, um Zahlungen in Fremdwährungen zu empfangen, dann wechsle ich und sende das Geld auf mein Hauptkonto in CHF. Oder wenn es Geld ist, das ich über meine Firma bei IBKR investieren will, sende ich die erhaltenen USD direkt weiter und spare mir einen unnötigen Währungswechsel.
Warum ist Wise das beste Multiwährungskonto für einen Mustachian in der Schweiz?
Wise ist das beste Multiwährungskonto, wenn es um sehr tiefe Wechselgebühren, Komfort und Tempo für alle deine Zahlungen in Fremdwährungen und andere Währungswechsel geht, und zwar bis CHF 10'000. Im Vergleich zu den anderen Lösungen kannst du mit Wise (und auch mit Wise Business!) Geld in Fremdwährung an andere Personen als dich selbst überweisen, mit dem Tempo, das ihren Ruf ausmacht (von wenigen Sekunden bis weniger als 24 Stunden).
Meine Mustachian-Kriterien für ein Multiwährungskonto
Unten findest du meine Kriterien, um das beste Schweizer Multiwährungskonto für einen Mustachian zu bestimmen:
| Mustachian-Kriterien | Wise privat | Wise Business |
|---|---|---|
| Konto ohne Grundgebühren | ✅ Gratis, kein Abo | 🟠 CHF 55 einmalig, um die Bankverbindung zu erhalten |
| Konto in CHF per Banküberweisung aufladen | ✅ Gratis | ✅ Gleich |
| Geld in mehreren Währungen halten | ✅ Gratis | ✅ Gleich |
| Wechselkurs zum Devisenmittelkurs | ✅ Gebühren von 0.15% bis 0.23% je nach Betrag (CHF in EUR), in zwei Teilen (ein variabler je nach Währung, und manchmal ein fixer, auch je nach Währung) | ✅ Gleich |
| Überweisungen an Dritte | ✅ In mehr als 140 Länder | ✅ Gleich |
| Geld mit lokalen Kontodaten empfangen (EUR, USD, GBP…) | ✅ Gratis, in 22 Währungen | ✅ Gleich |
| Eine Swift-Zahlung empfangen | 🟠 Fixe Gebühren je nach Währung, zum Beispiel 2.39€, GBP 2.16 oder USD 6.11 | 🟠 Gleich |
| Tempo der Überweisungen | ✅ Mehr als 75% kommen in wenigen Sekunden an | ✅ Gleich |
| Physische Debitkarte gratis | 🟠 CHF 8 einmalig, ohne Abo | ✅ Erste Karte gratis, dann CHF 4 pro zusätzliche Karte |
| Virtuelle Karten gratis | ✅ Sofort in der App erstellt | ✅ Gleich |
| Apple Pay und Google Pay | ✅ | ✅ Gleich |
| Bargeldbezüge | 🟠 Gratis bis CHF 230 pro Monat, dann 2.69% auf den übersteigenden Betrag | 🟠 Gleich |
| Keine monatliche Wechsellimite | ✅ | ✅ Gleich |
| Kein Aufschlag am Wochenende | ✅ | ✅ Gleich |
| Kontoauszüge und Buchhaltungsexporte | ✅ Gratis, als PDF, XLSX, CSV, CAMT.053, MT940 und QIF | ✅ Gleich, plus ein Export in Buchhaltungssoftware |
| App und Website auf Französisch, Deutsch, Italienisch und Englisch | ✅ | ✅ Gleich |
| Sicherheit | ✅ Zwei-Faktor-Authentifizierung, Kundengelder getrennt verwahrt | ✅ Gleich |
| Einlagensicherung | ❌ Keine, Wise ist keine Bank | ❌ Gleich |
| Persönliche Schweizer IBAN | ❌ Keine lokalen Kontodaten in CHF, die IBAN beginnt mit “GB” | ❌ Gleich |
| Eine QR-Rechnung bezahlen | 🟠 Möglich, aber mit einer fixen Gebühr von CHF 1.34 pro Zahlung | 🟠 Gleich |
| eBill | ❌ | ❌ Gleich |
| Lastschriftverfahren (LSV) | ❌ | ❌ Gleich |
| TWINT | ❌ | ❌ Gleich |
| Gemeinschaftskonto | ❌ | n/a |
Wise Gebühren und Wechselkurs in der Schweiz
Wise verrechnet dir kein Abo und keine anderen wiederkehrenden Gebühren, und versteckt keine Marge in seinem Wechselkurs. Du wechselst zum Devisenmittelkurs, und du zahlst Gebühren, die Wise dir anzeigt, bevor du bestätigst.
Hier ist ein konkretes Beispiel (vom November 2026, falls du das später liest), bei dem ich in meiner Wise-App einen Wechsel von CHF 500 in USD simuliert habe. Die Gebühren beliefen sich auf CHF 1.25, also 0.25% des Betrags. Und ich hätte USD 602.90 erhalten, zum Kurs von 1 CHF = 1.2088 USD.
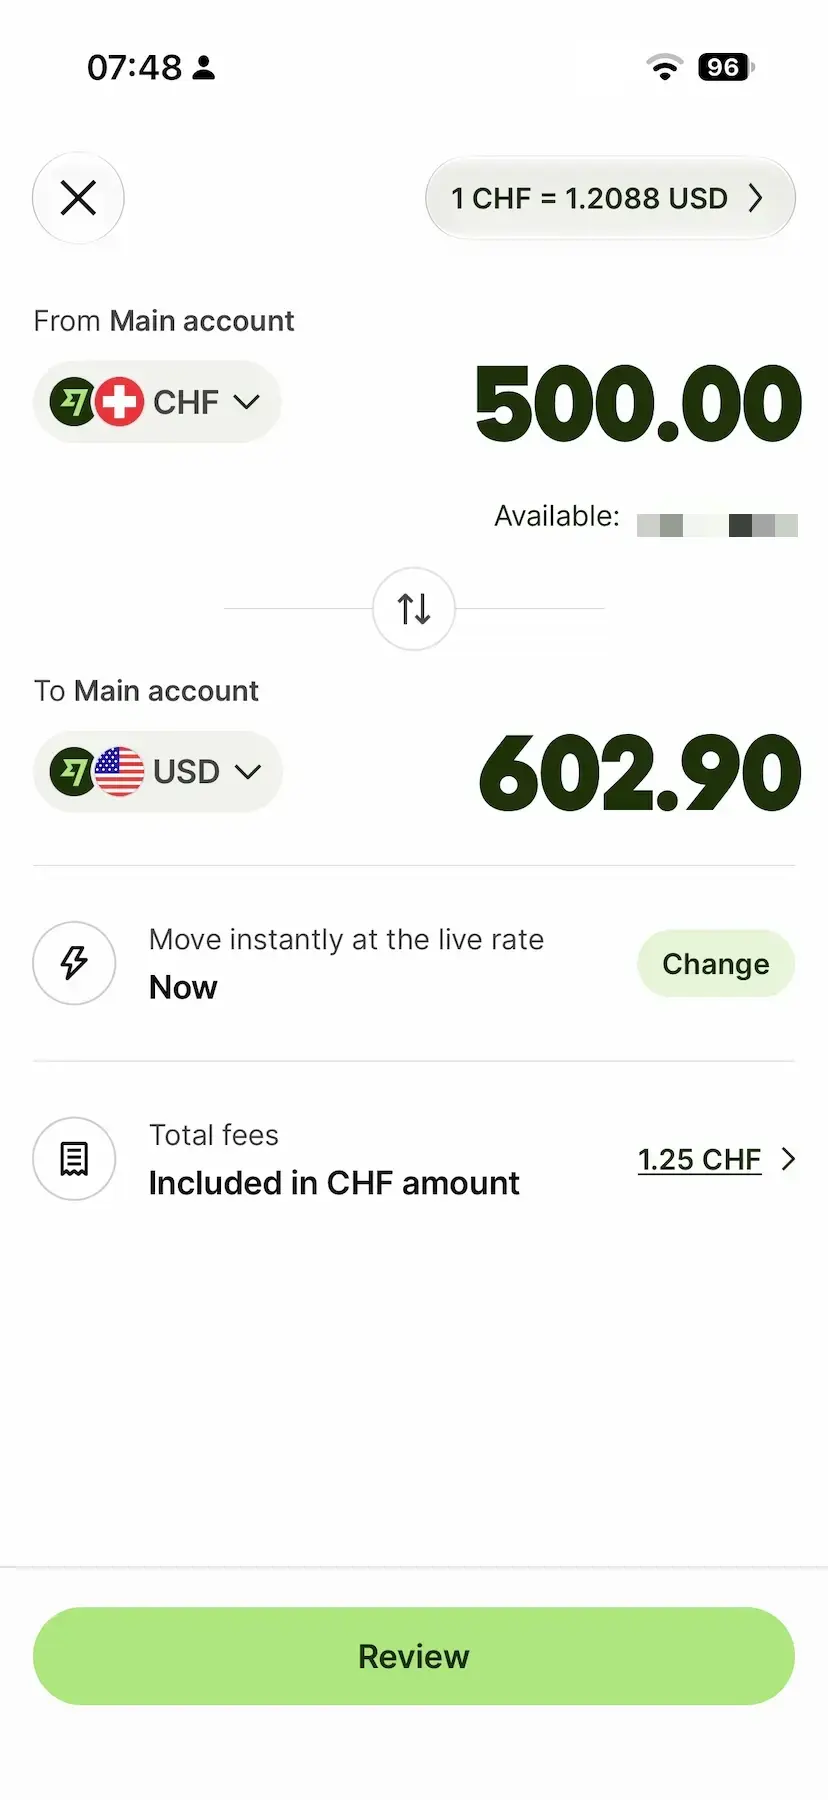
Die Gebühren von Wise (CHF 1.25), um CHF 500 in USD zu wechseln, mit dem verwendeten Wechselkurs oben rechts
Konkret teilen sich die Gebühren von Wise in vier Posten auf:
- Der Wechsel: Die Gebühren liegen zwischen 0.15% und 0.23% des gewechselten Betrags für CHF in EUR und hängen von der Währung ab. Sie bestehen aus einem variablen Teil (einem Prozentsatz) und manchmal aus einem fixen Teil von ein paar Rappen. Und je mehr du wechselst, desto tiefer wird der Prozentsatz. Und vor allem: Alle Details sind immer sichtbar!
- Die Überweisungen: Dein Konto in CHF per Banküberweisung aufzuladen ist gratis, genauso wie Geld über deine lokalen Kontodaten zu empfangen (EUR, USD, GBP, usw.). Einzige Ausnahme sind Swift-Zahlungen, die du empfängst, für die Wise fixe Gebühren verlangt. Rechne zum Beispiel mit 2.39€ für eine Swift-Zahlung in EUR, GBP 2.16 für GBP oder USD 6.11 für USD.
- Die Karte: Sie kostet CHF 8, einmalig.
- Die Nutzung der Wise-Karte: In einer Währung zu bezahlen, die du nicht auf deinem Konto hast, kostet dich die üblichen Wechselgebühren, zum Beispiel 0.23% für CHF in EUR (ich erkläre dir das im Abschnitt über die Karte, gleich unten). Und Bargeldbezüge sind gratis bis CHF 230 pro Monat. Darüber verlangt Wise 2.69% auf den übersteigenden Betrag. (N.B.: Pass auch im Ausland auf, denn der Betreiber des Bancomaten kann eigene Gebühren draufschlagen, und er zeigt sie dir auf dem Bildschirm an, bevor du bestätigst…)
Das gilt also für die häufigsten Anwendungsfälle deines Wise-Kontos.
Und es gibt weitere Situationen, in denen sie dir gewisse Gebühren verrechnen (ziemlich fair, wie ich finde, und wirklich so tief, wie sie es können, um rentabel zu bleiben, wenn du mich fragst):
- Dein Konto per Karte aufzuladen kostet etwas. Nicht so schlimm, denn du kannst eine Banküberweisung von deinem Schweizer Konto machen, und die ist schon immer gratis.
- Eine Überweisung auf ein Bankkonto ausserhalb von Wise (ob auf deinen Namen oder nicht) kostet etwas mehr als eine Kartenzahlung. Für CHF 1'000, die in EUR gesendet werden, ergibt das CHF 3.50 Gebühren (0.35%) für die Überweisung, gegenüber CHF 2.30 (0.23%) mit der Karte. Wenn du also mit der Karte bezahlen kannst, bezahle mit der Karte, und spar dir die Überweisung für den Fall auf, dass du nur die IBAN der Person oder der Firma hast, die du bezahlst.
- Volatilitätsgebühren können dazukommen, wenn sich eine Währung stark bewegt. Das ist selten (ich hatte den Fall persönlich noch nie), und Wise zeigt sie dir in jedem Fall an, bevor du bestätigst.
- Das Wise-Business-Konto kostet CHF 55, einmalig, um deine Bankverbindung zu erhalten.
Die Wise-Karte in der Schweiz: Debitkarte, keine Kreditkarte
Die Wise-Karte ist eine Debitkarte (keine Kreditkarte). Sie belastet direkt dein Wise-Guthaben und geht nie ins Minus. Und du kannst sie zu Apple Pay oder Google Pay hinzufügen, um mit deinem Smartphone kontaktlos zu bezahlen.
Zusätzlich zur physischen Karte kannst du in der App virtuelle Karten erstellen.
Und du kannst sowohl deine physische Karte als auch deine virtuellen Karten mit einem Klick sperren, was bei einem Betrugsfall enorm praktisch ist.
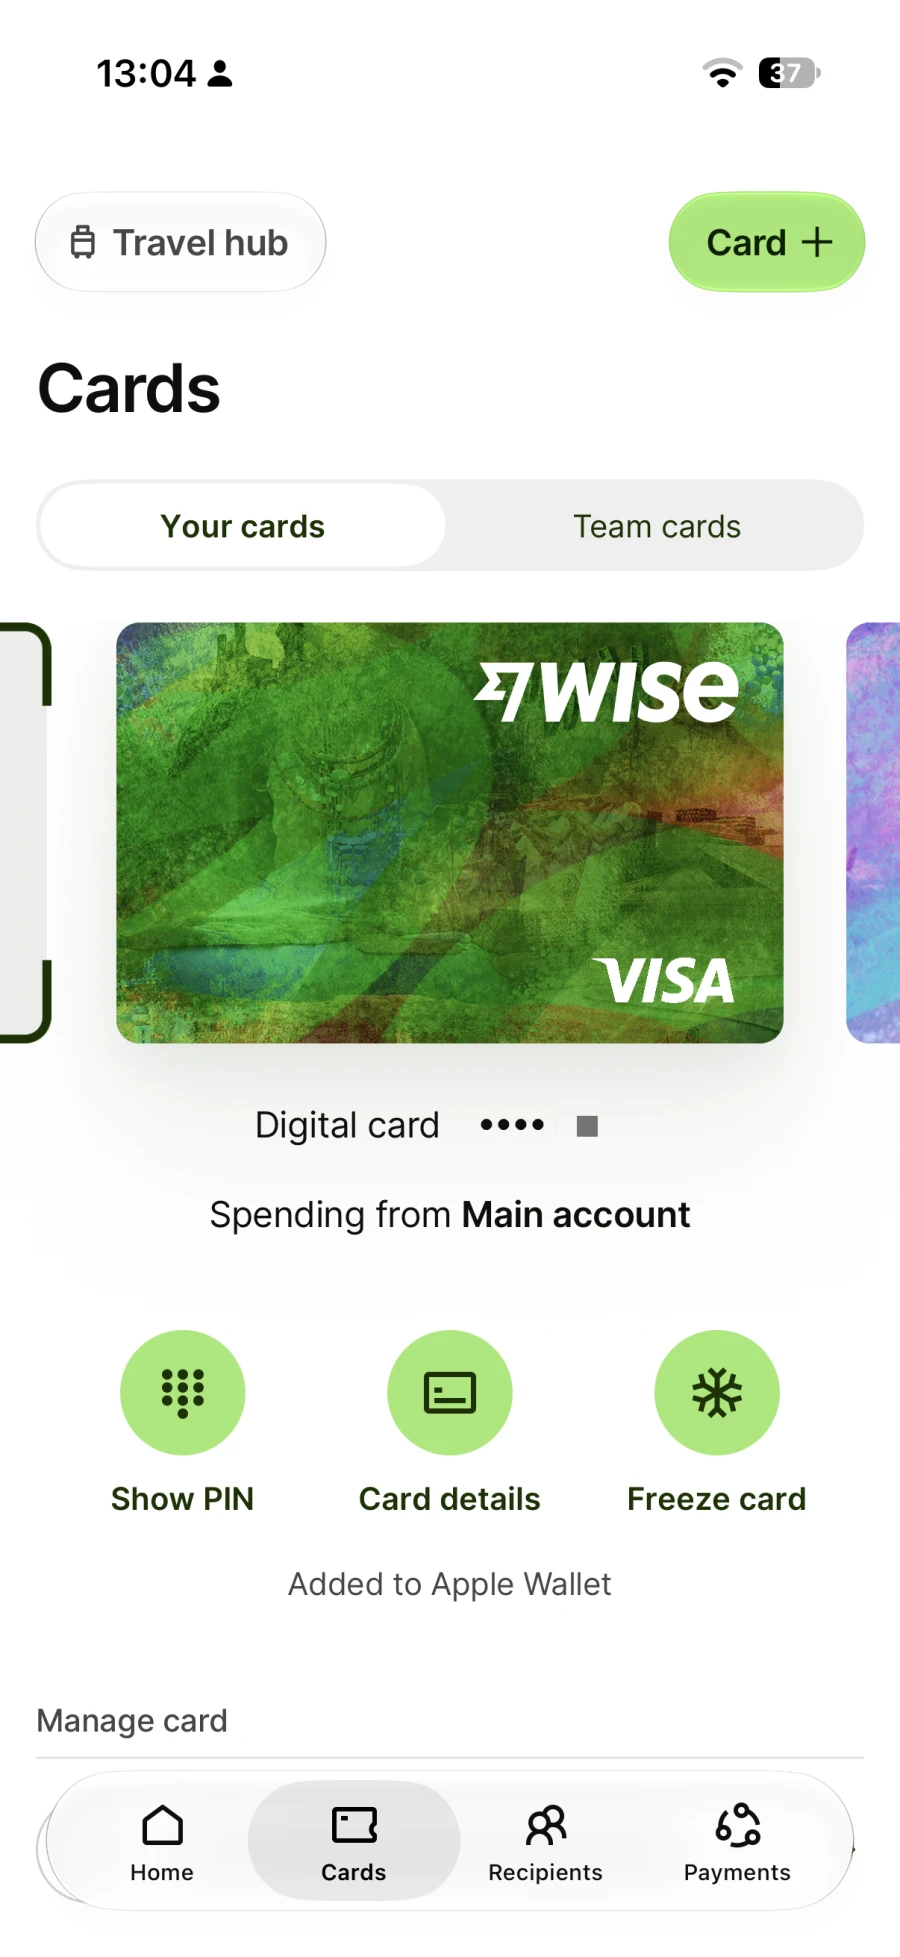
Meine virtuelle Wise-Business-Karte in der App, mit dem Button, um die Karte mit einem Klick zu sperren
Und zur Info, weil ich mir die Frage jedes Mal gestellt habe, halte ich es hier fest: Du musst die Währung nicht auf deinem Konto haben, um zu bezahlen. Wenn du in EUR bezahlst und nur CHF auf deinem Konto hast, wechselt Wise im Moment der Zahlung von selbst. Ob du vorher selbst in der App wechselst oder es die Karte machen lässt, Wise verrechnet dir nur die Wechselgebühren (allerdings natürlich mit dem Wechselkurs von genau diesem Moment).
Um mit den anderen Karten zu vergleichen, empfehle ich dir meinen Artikel über Kartengebühren im Ausland.
Geldüberweisungen mit Wise, auch für grosse Beträge
Was mich bei Wise jedes Mal überrascht, ist das Tempo der Überweisungen. Zwischen Schweizer Bankkonten dauert es oft ein paar Dutzend Minuten. Aber vor allem bei internationalen Überweisungen haut es mich um, denn das ist oft in weniger als 24 Stunden erledigt (wenn du das mit anderen Banken aus dem letzten Jahrhundert vergleichst, ist das eine andere Welt!)
Was die Beträge angeht, ist hier meine Regel, um zwischen Wise und Interactive Brokers zu wählen (der anderen besten Option, um Cash zu wechseln):
- Weniger als CHF 10'000: Ich nutze Wise. Die Gebühren bleiben tief, es geht schnell, und das Geld geht direkt auf das Konto der Person oder der Firma, die ich bezahle.
- Mehr als CHF 10'000, auf mein eigenes Konto: Ich gehe über Interactive Brokers. Bei einem solchen Betrag ist das günstiger, aber IBKR sendet nur auf ein Konto auf deinen Namen, und mit einer Abwicklungsfrist für die Währungstransaktion.
- Mehr als CHF 10'000, an Dritte: Ich wechsle bei Interactive Brokers, dann sende ich meine Währungen zu Wise für die abschliessende Überweisung. Und wenn du es eilig hast, bleib bei Wise.
Alle Zahlen mit konkreten Beispielen findest du in meinem Vergleich der Überweisungsdienste für grosse Beträge.
Ist Wise sicher und seriös?
Wise ist ein sicherer und seriöser Dienst für den Währungswechsel, sowohl mit seiner App (und den verschiedenen Mechanismen wie der starken Zwei-Faktor-Authentifizierung) als auch in seinen internen Abläufen (Zertifizierungen SOC 1, SOC 2 Type 2, PCI-DSS und ISO/IEC 27001).
Aber Wise ist keine Schweizer Bank. Das heisst, Wise hat keine Einlagensicherung bis CHF 100'000. Und diesen Schutz hat Wise auch in Grossbritannien nicht. Stattdessen trennt Wise deine Vermögenswerte vollständig von den eigenen, ohne je darauf zuzugreifen, um zum Beispiel Hypotheken zu vergeben (wie es traditionelle Banken tun).
Deshalb lasse ich meinerseits im Schnitt rund CHF 2'000 auf meinem Wise-Business-Konto, nie viel mehr (und nichts auf meinem Privatkonto). Denn, wie ich weiter unten erkläre, ist es ein Transitkonto für meinen Bedarf an Liquidität in Fremdwährungen.
Ausserdem hat mir eine Leserin geschrieben, sie habe Kommentare von Leuten gelesen, deren Wise-Konto gesperrt wurde, ohne dass sie monatelang an ihr Geld kamen. Mir persönlich ist das seit 2020 nie passiert. Weder mit meinem Privatkonto noch mit meinem Wise-Business-Konto. Wenn es dir also passiert ist, lass es mich in den Kommentaren wissen, damit wir etwas Konkretes haben statt nur Hörensagen.
Wise Business für eine GmbH oder eine AG in der Schweiz
Franco, ein Leser des Blogs, hat mir die Frage einmal in einem Kommentar gestellt. Er hat eine GmbH in der Schweiz, sein wichtigster Kunde bezahlt ihn in EUR, und er muss Rechnungen in CHF begleichen.
Ist Wise Business das Richtige für ihn?
Die Antwort ist ja, und genau so nutze ich es selbst. Du gibst deinem Kunden deine Bankverbindung in EUR, du empfängst seine Zahlungen gratis, und du wechselst zum Devisenmittelkurs in CHF, wenn du es brauchst (ohne Wechselkursaufschlag!!). Dann sendest du deine CHF auf das Hauptkonto deiner Firma, ebenfalls ohne Gebühren.
Im Vergleich zum privaten Wise-Konto ändern sich beim Wise-Business-Konto drei Dinge:
- Die Eröffnungsgebühr: CHF 55, einmalig, um deine Bankverbindung zu erhalten
- Die Karte: Die erste ist gratis, dann kostet jede zusätzliche Karte CHF 4. Bei uns haben Frau MP und ich je unsere eigene als virtuelle Karte (und die physische Karte behalte ich im Portemonnaie, falls das kontaktlose Bezahlen einmal nicht funktioniert)
- Die Buchhaltung: Zusätzlich zu den Kontoauszügen hast du einen Export in Buchhaltungssoftware
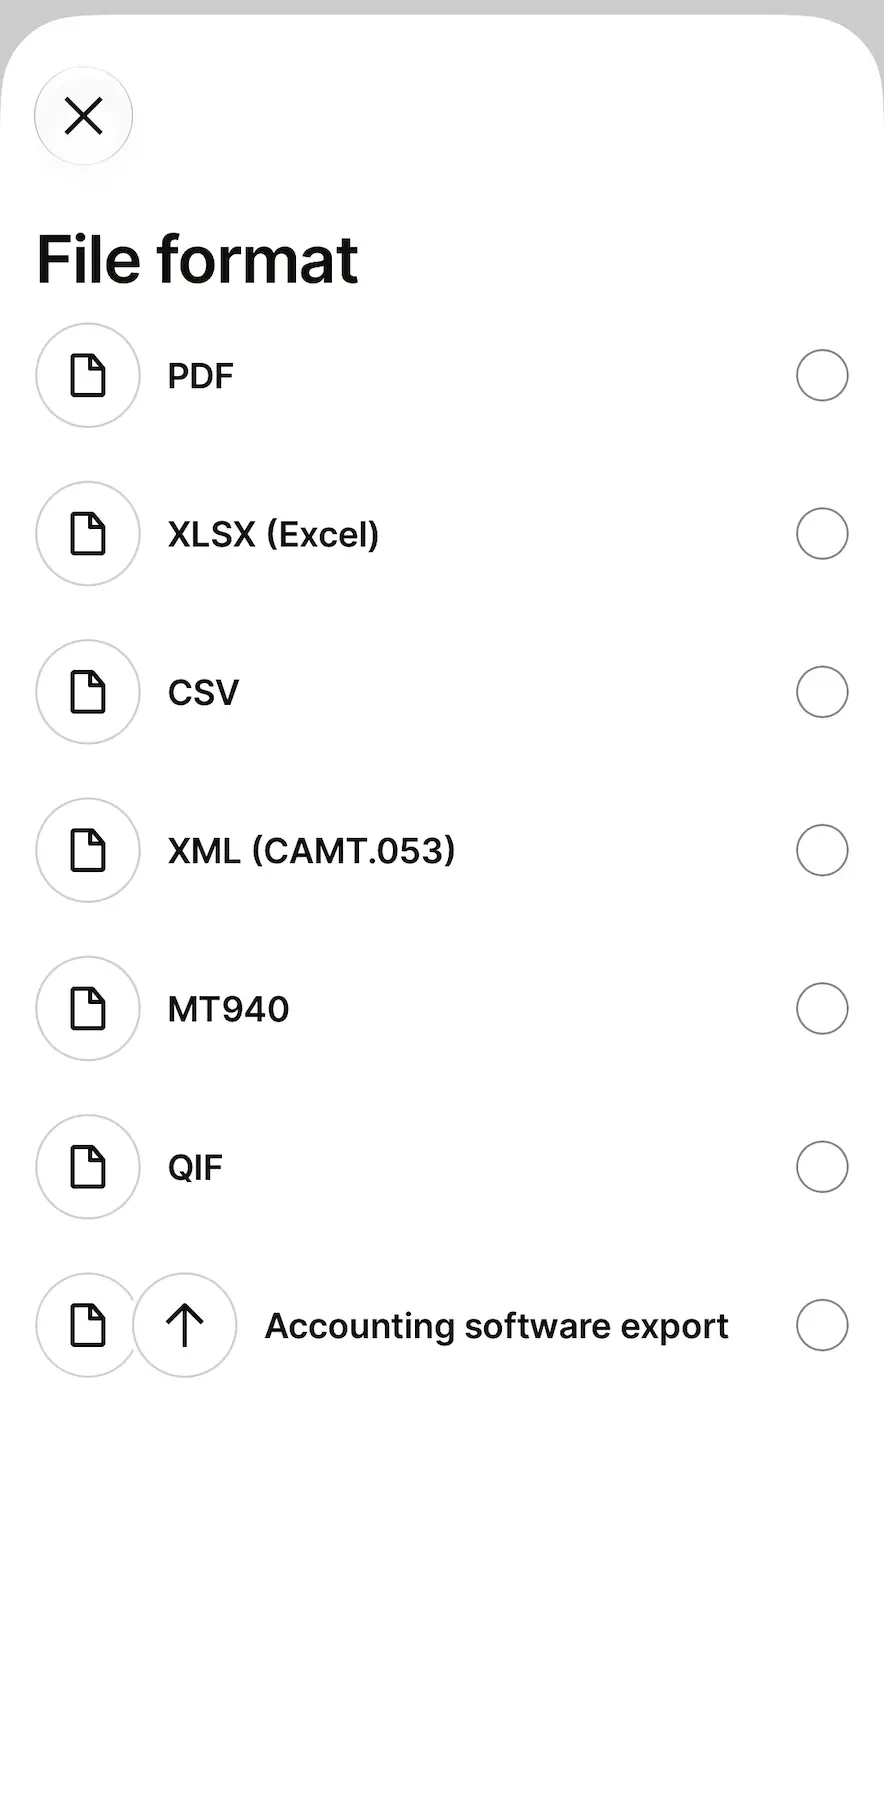
Die Exportformate der Kontoauszüge meines Wise-Business-Kontos, darunter der Export in Buchhaltungssoftware
Alles andere ist identisch mit dem Privatkonto, ob Wechselkurs, virtuelle Karten oder App.
Und falls du bei der Karte noch zögerst: Ich habe Wise Business mit Revolut Business und der Migros Bank verglichen, in meinem Vergleich der besten Business-Kreditkarte in der Schweiz.
Meine Transitkonto-Methode mit Wise Business
Kleiner Einschub zu meinem Wise-Business-Konto: Als mein Treuhandbüro analysierte, wie ich es nutze, sagte es mir, dass es eigentlich ein Transitkonto ist (buchhalterisch völlig “transparent”), und dass es sich deshalb nicht lohnt, es in meiner Buchhaltung nachzuführen.
So gehe ich vor:
- Anfang jedes Monats überweise ich einen fixen Betrag vom Hauptkonto meiner Firma auf mein Wise-Business-Konto (zum Beispiel CHF 2'000, um es einfach zu halten)
- Ich wechsle dieses Geld in die verschiedenen Währungen, die ich brauchen werde
- Ich lege alle meine Rechnungen zu den Wise-Transaktionen in einem Google Sheet ab
- Jeden Monat lade ich Wise wieder auf, damit immer genug Geld drauf ist
- Die Zahlungen, die ich von meinen Kunden in Fremdwährungen erhalte, bleiben auch nicht auf Wise. Ich überweise sie auf das Hauptkonto meiner Firma, und sie kommen ab dem Moment in meine Buchhaltung, in dem sie auf diesem Konto eintreffen
- Und am Jahresende stelle ich sicher, dass ich auf meinem Wise-Business-Konto bei CHF 0 bin (und in den anderen Währungen ebenso). So bleibe ich beim Prinzip des Transitkontos. Und alle Überweisungen, die ich mir auf Wise Business gemacht habe, werden als Geschäftsausgaben verbucht, mit allen Belegen, die dazugehören. Sehr praktisch!
Wie immer ist das meine Methode, die wir mit meinem Treuhandbüro abgesegnet haben. Aber da es um Buchhaltung geht, überlasse ich es dir, das mit deinem eigenen Treuhänder zu prüfen, damit alles sauber ist.
Erfahrungen von Nutzern mit Wise
Die Wise-App erhält 4.7 von 5 im Schweizer App Store und im Schweizer Play Store, ein schönes Ergebnis! Aber wie immer schaue ich mir auch die Online-Bewertungen an, bevor ich mich bei einem neuen Finanzdienst anmelde:
Bewertungen der Wise-App in den Schweizer App Stores
Zuerst einmal sind hier die durchschnittlichen Bewertungen der Wise-App in den Schweizer App Stores von Apple und Google (Screenshots vom November 2026):
Die Wise-App wurde auf Android mehr als 50 Millionen Mal heruntergeladen, und sie erhält 4.7 von 5 auf beiden Plattformen. Es gibt schlechtere Zahlen ;)
Was die Rezensionen über Wise sagen
Und hier sind ein paar öffentliche Kommentare von Wise-Nutzern im App Store von Apple und im Play Store von Google:
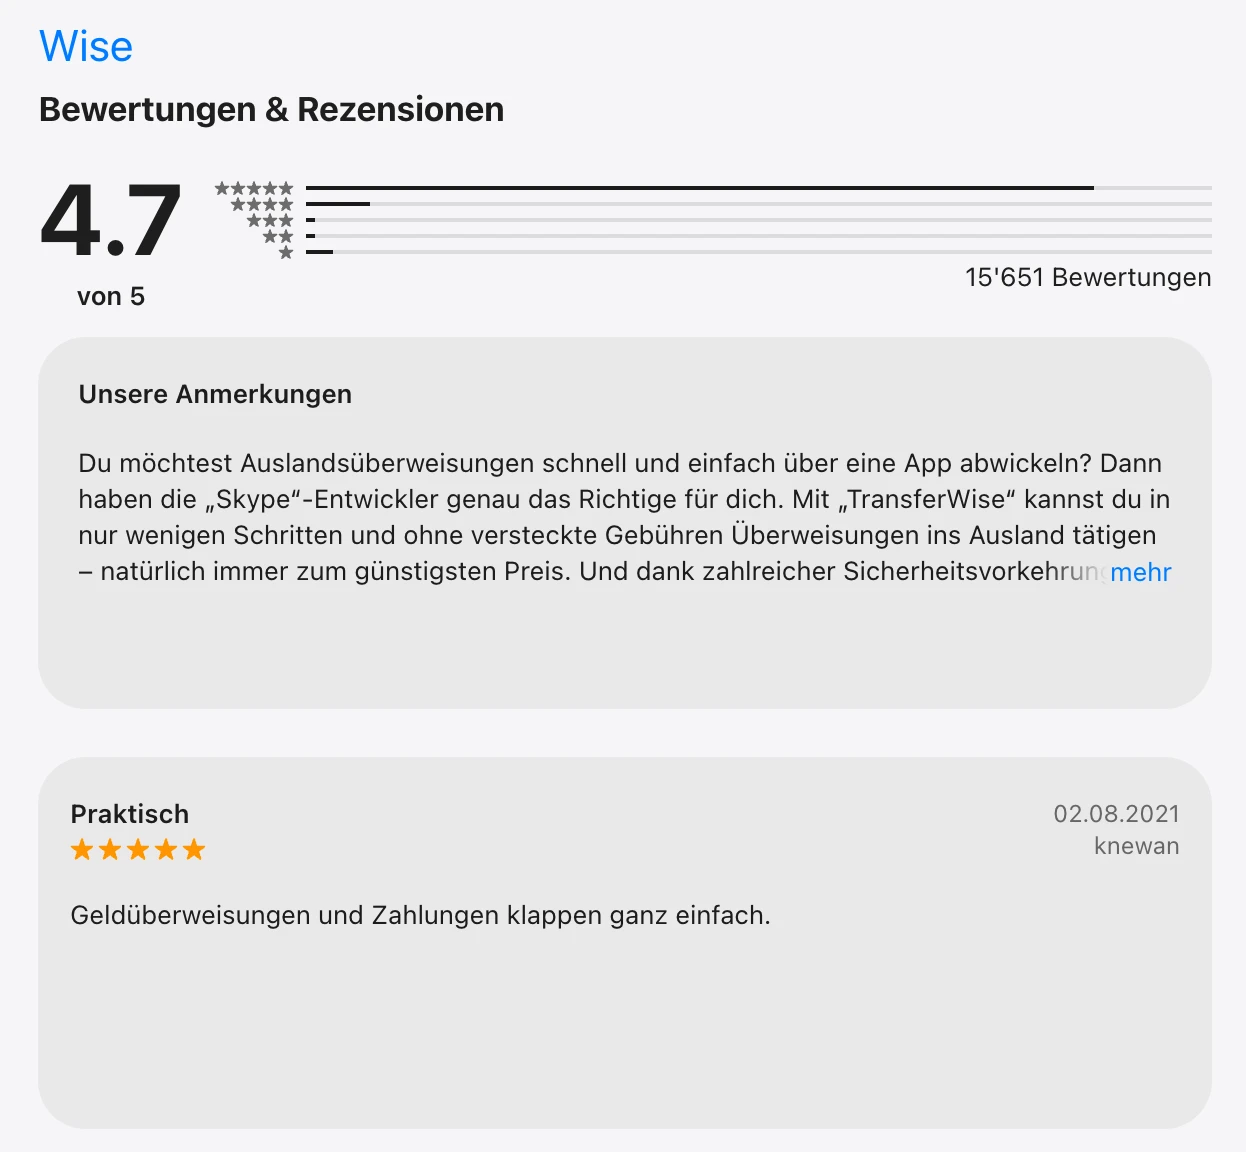
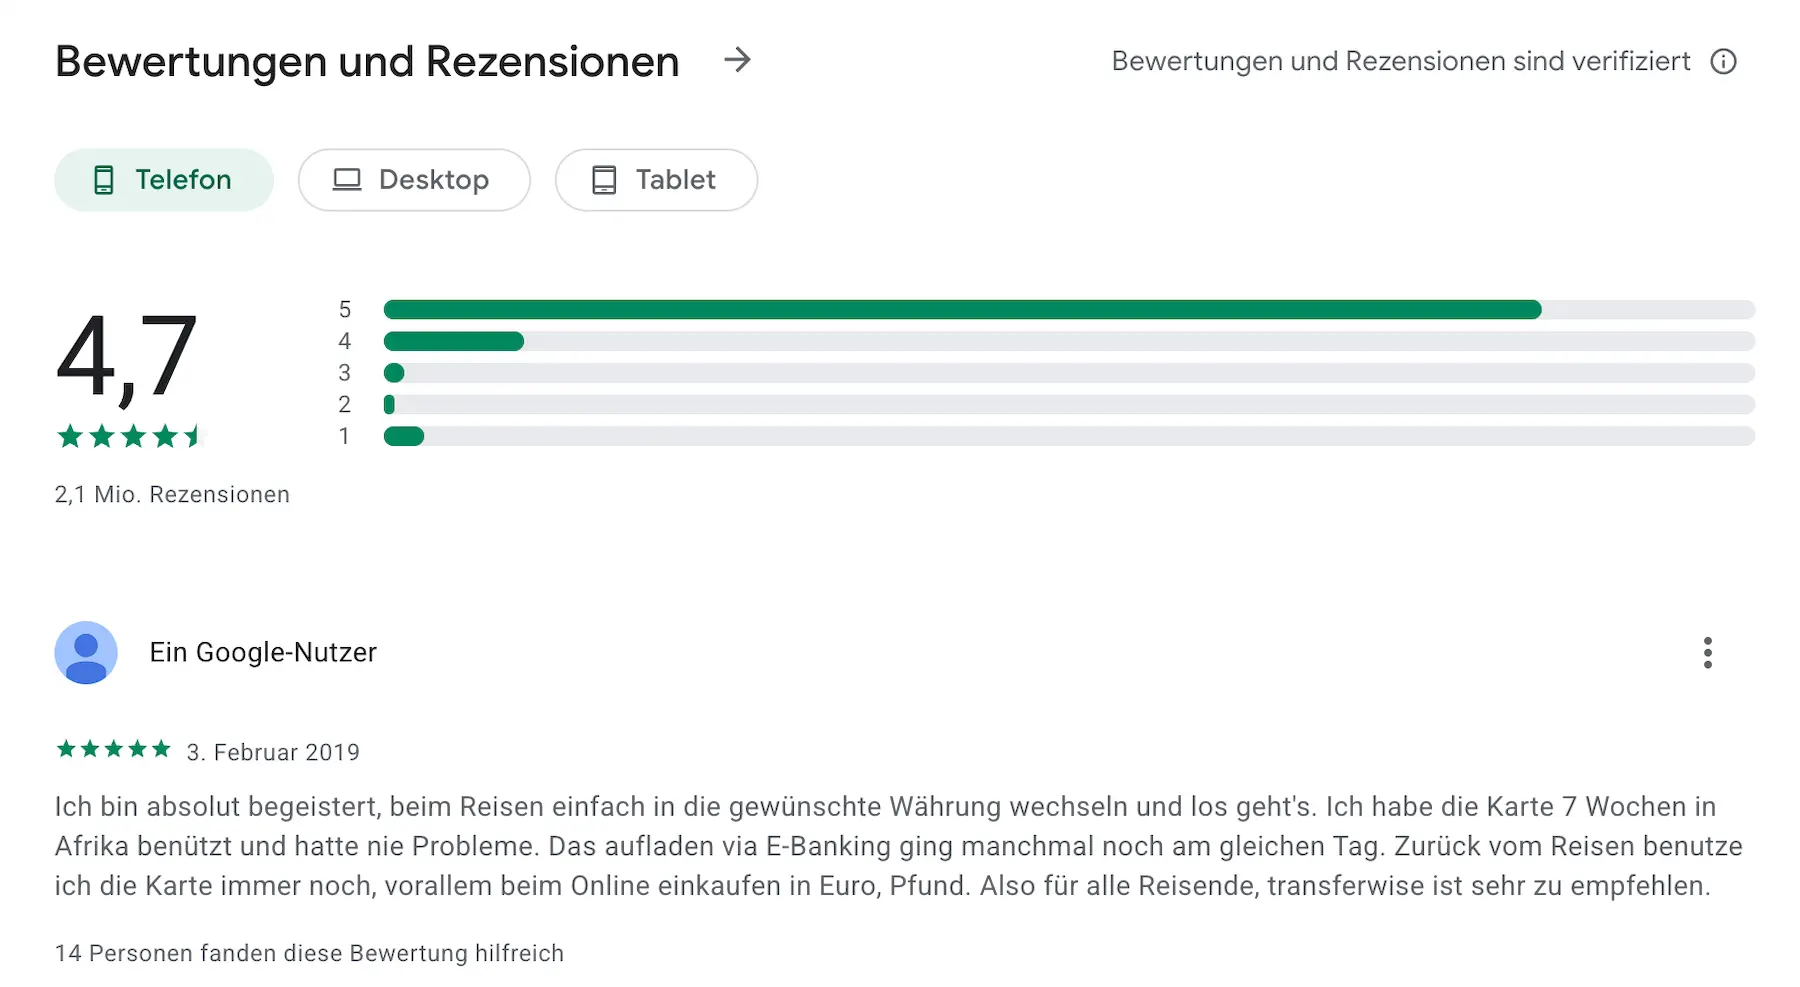
Die meisten Rezensionen sind positiv und sprechen immer wieder vom optimalen Wechselkurs und davon, wie einfach die App ist. Die kritischen sprechen vor allem von Identitätsprüfungen und von Konten, die für die Dauer einer Kontrolle gesperrt wurden. Bei mir, wie ich dir vorhin gesagt habe, gab es dieses Problem in sechs Jahren nie, weder privat noch geschäftlich.
Du kannst auch diese Links nutzen, um die neusten Bewertungen der Wise-App auf iOS und der Wise-App auf Android anzuschauen.
Die Alternativen zu Wise und ihr Vergleich
Wise hat beim Währungswechsel ziemlich viele Alternativen, bei Überweisungen ins Ausland etwas weniger. Schauen wir uns das zuerst auf einen Blick an, dann gehe ich gleich danach auf jede Alternative ein.
| Alternative | Wann sie gewinnt | Wann Wise gewinnt |
|---|---|---|
| Revolut | Weniger als CHF 1'250 pro Monat, und unter der Woche | Über CHF 1'250 pro Monat, oder am Wochenende |
| neon | Bis CHF 1'000 Überweisungen pro Jahr, ohne deine neon-App zu verlassen | Regelmässigere Nutzung, und Multiwährungskonto |
| Yuh | SEPA-Überweisungen mit EUR, die du schon besitzt, oder ein bis zwei Überweisungen pro Jahr | Währungswechsel, Überweisungen ausserhalb von SEPA, und mehr als 40 Währungen |
| Interactive Brokers | Über CHF 10'000, auf ein Konto auf deinen Namen | Unter CHF 10'000, und um Dritte zu bezahlen |
| b-sharpe | Über CHF 500'000 (je nach Währung), oder wenn dir ein Anbieter mit Sitz in der Schweiz wichtig ist | Bis CHF 500'000 |
| Traditionelle Schweizer Bank | Nie | Immer, bei den Gebühren wie beim Tempo |
| Revolut Business | In meinem Fall nie | Keine monatlichen Gebühren, und eine Kontoeröffnung ohne Probleme |
Wise oder Revolut
Revolut ist die Alternative, an die alle denken, wenn es um “Währungswechsel” geht. Ich habe für dich also den Test gemacht, mit Screenshots als Beleg (vom November 2026). Ich habe in beiden Apps denselben Wechsel von CHF in EUR simuliert, fast in derselben Minute, mit dem Gratis-Abo von Revolut (Standard).
| Gewechselter Betrag | Mit Wise erhalten | Mit Revolut erhalten | Am günstigsten |
|---|---|---|---|
| CHF 1'000 | 1'081.40€ | 1'083.09€ | Revolut, um 1.69€ |
| CHF 10'000 | 10'814.04€ | 10'736.36€ | Wise, um 77.68€ |
| CHF 100'000 | 108'226.62€ | 107'241.76€ | Wise, um 984.86€ |
Du siehst dort, dass du mit dem Standard-Abo von Revolut CHF 1'250 pro Monat ohne Gebühren wechseln kannst. Darüber nimmt Revolut 1% auf den übersteigenden Betrag. Und am Wochenende kommt nochmals 1% Gebühren dazu.
Wise nimmt dir in diesem Test nur zwischen 0.15% und 0.23% ab, ohne monatliche Limite und ohne Aufschlag am Wochenende.
Ich habe denselben Test übrigens an einem Wochenende im November 2026 wiederholt, um diesen Aufschlag mit eigenen Augen zu sehen:
| Gewechselter Betrag | Mit Wise erhalten | Mit Revolut erhalten | Am günstigsten |
|---|---|---|---|
| CHF 1'000 | 1'078.94€ | 1'068.71€ | Wise, um 10.23€ |
| CHF 10'000 | 10'789.49€ | 10'592.69€ | Wise, um 196.80€ |
| CHF 100'000 | 107'980.99€ | 105'805.51€ | Wise, um 2'175.48€ |
Wise hat mir genau dieselben Gebühren verrechnet wie unter der Woche (CHF 2.30 für CHF 1'000, und CHF 22.94 für CHF 10'000). Revolut verliert sogar bei CHF 1'000, während es unter der Woche um 1.69€ gewann.
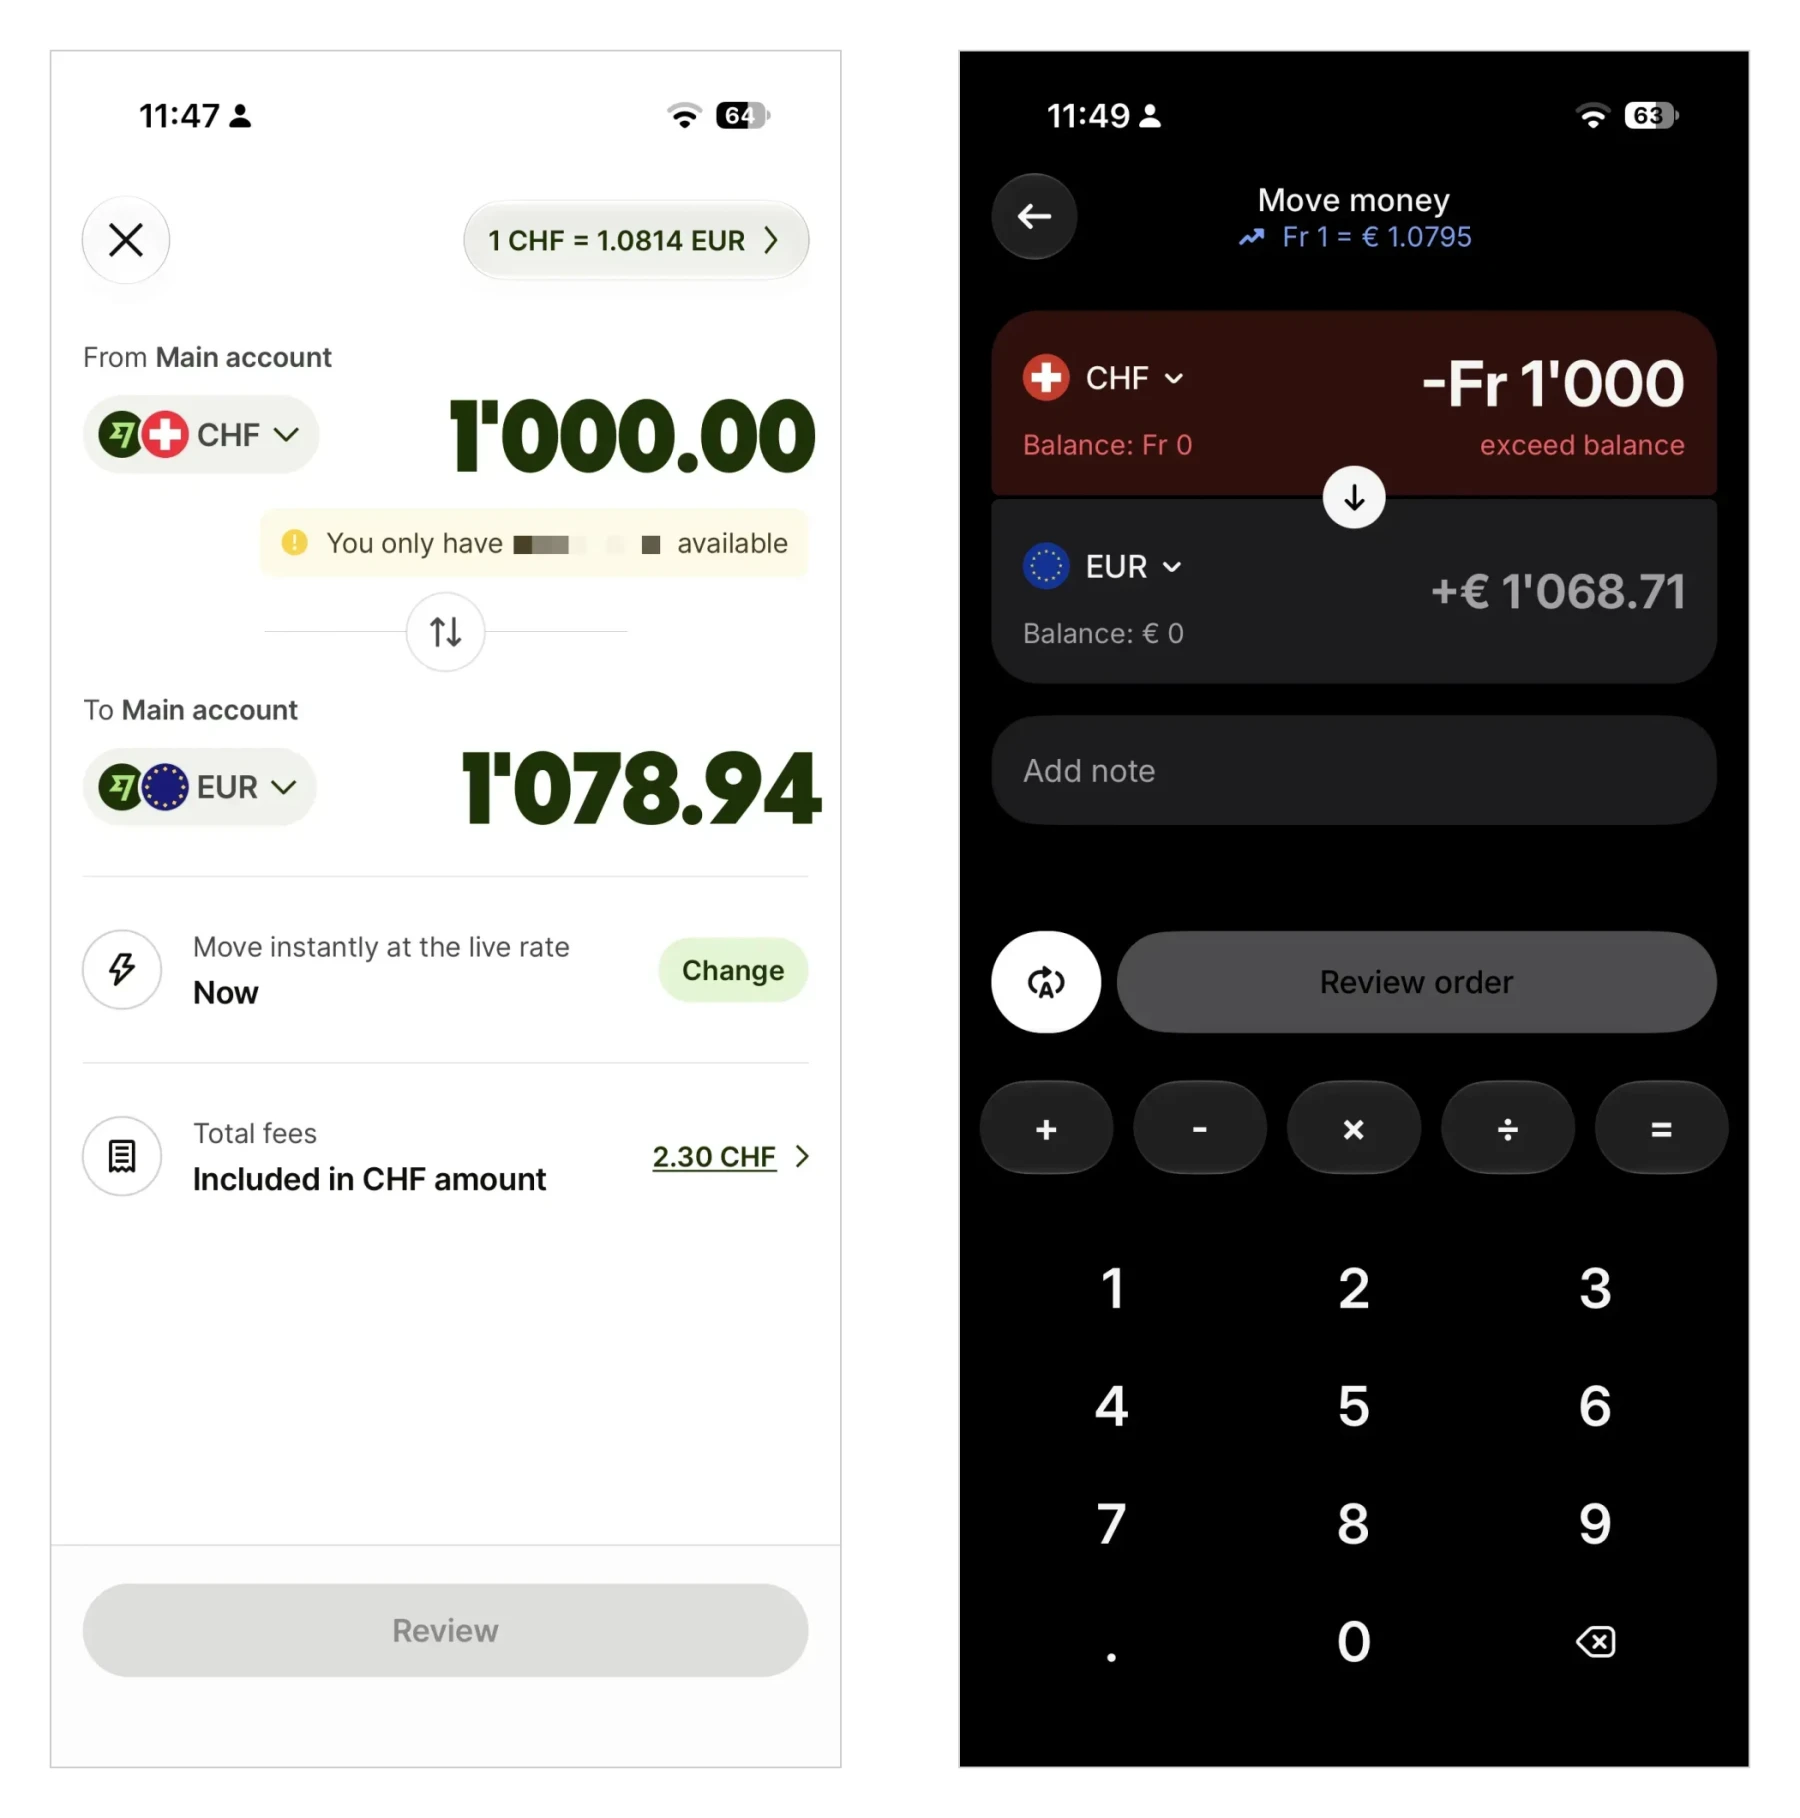
Meine Simulation von CHF 1'000 in EUR an einem Wochenende, mit Wise links (dieselben Gebühren von CHF 2.30 wie unter der Woche) und Revolut rechts, wo ich 10.23€ weniger erhalte
Aber was mich bei Revolut am meisten stört, ist die fehlende Transparenz. Schau dir die beiden Bildschirme für CHF 10'000 unter der Woche an:
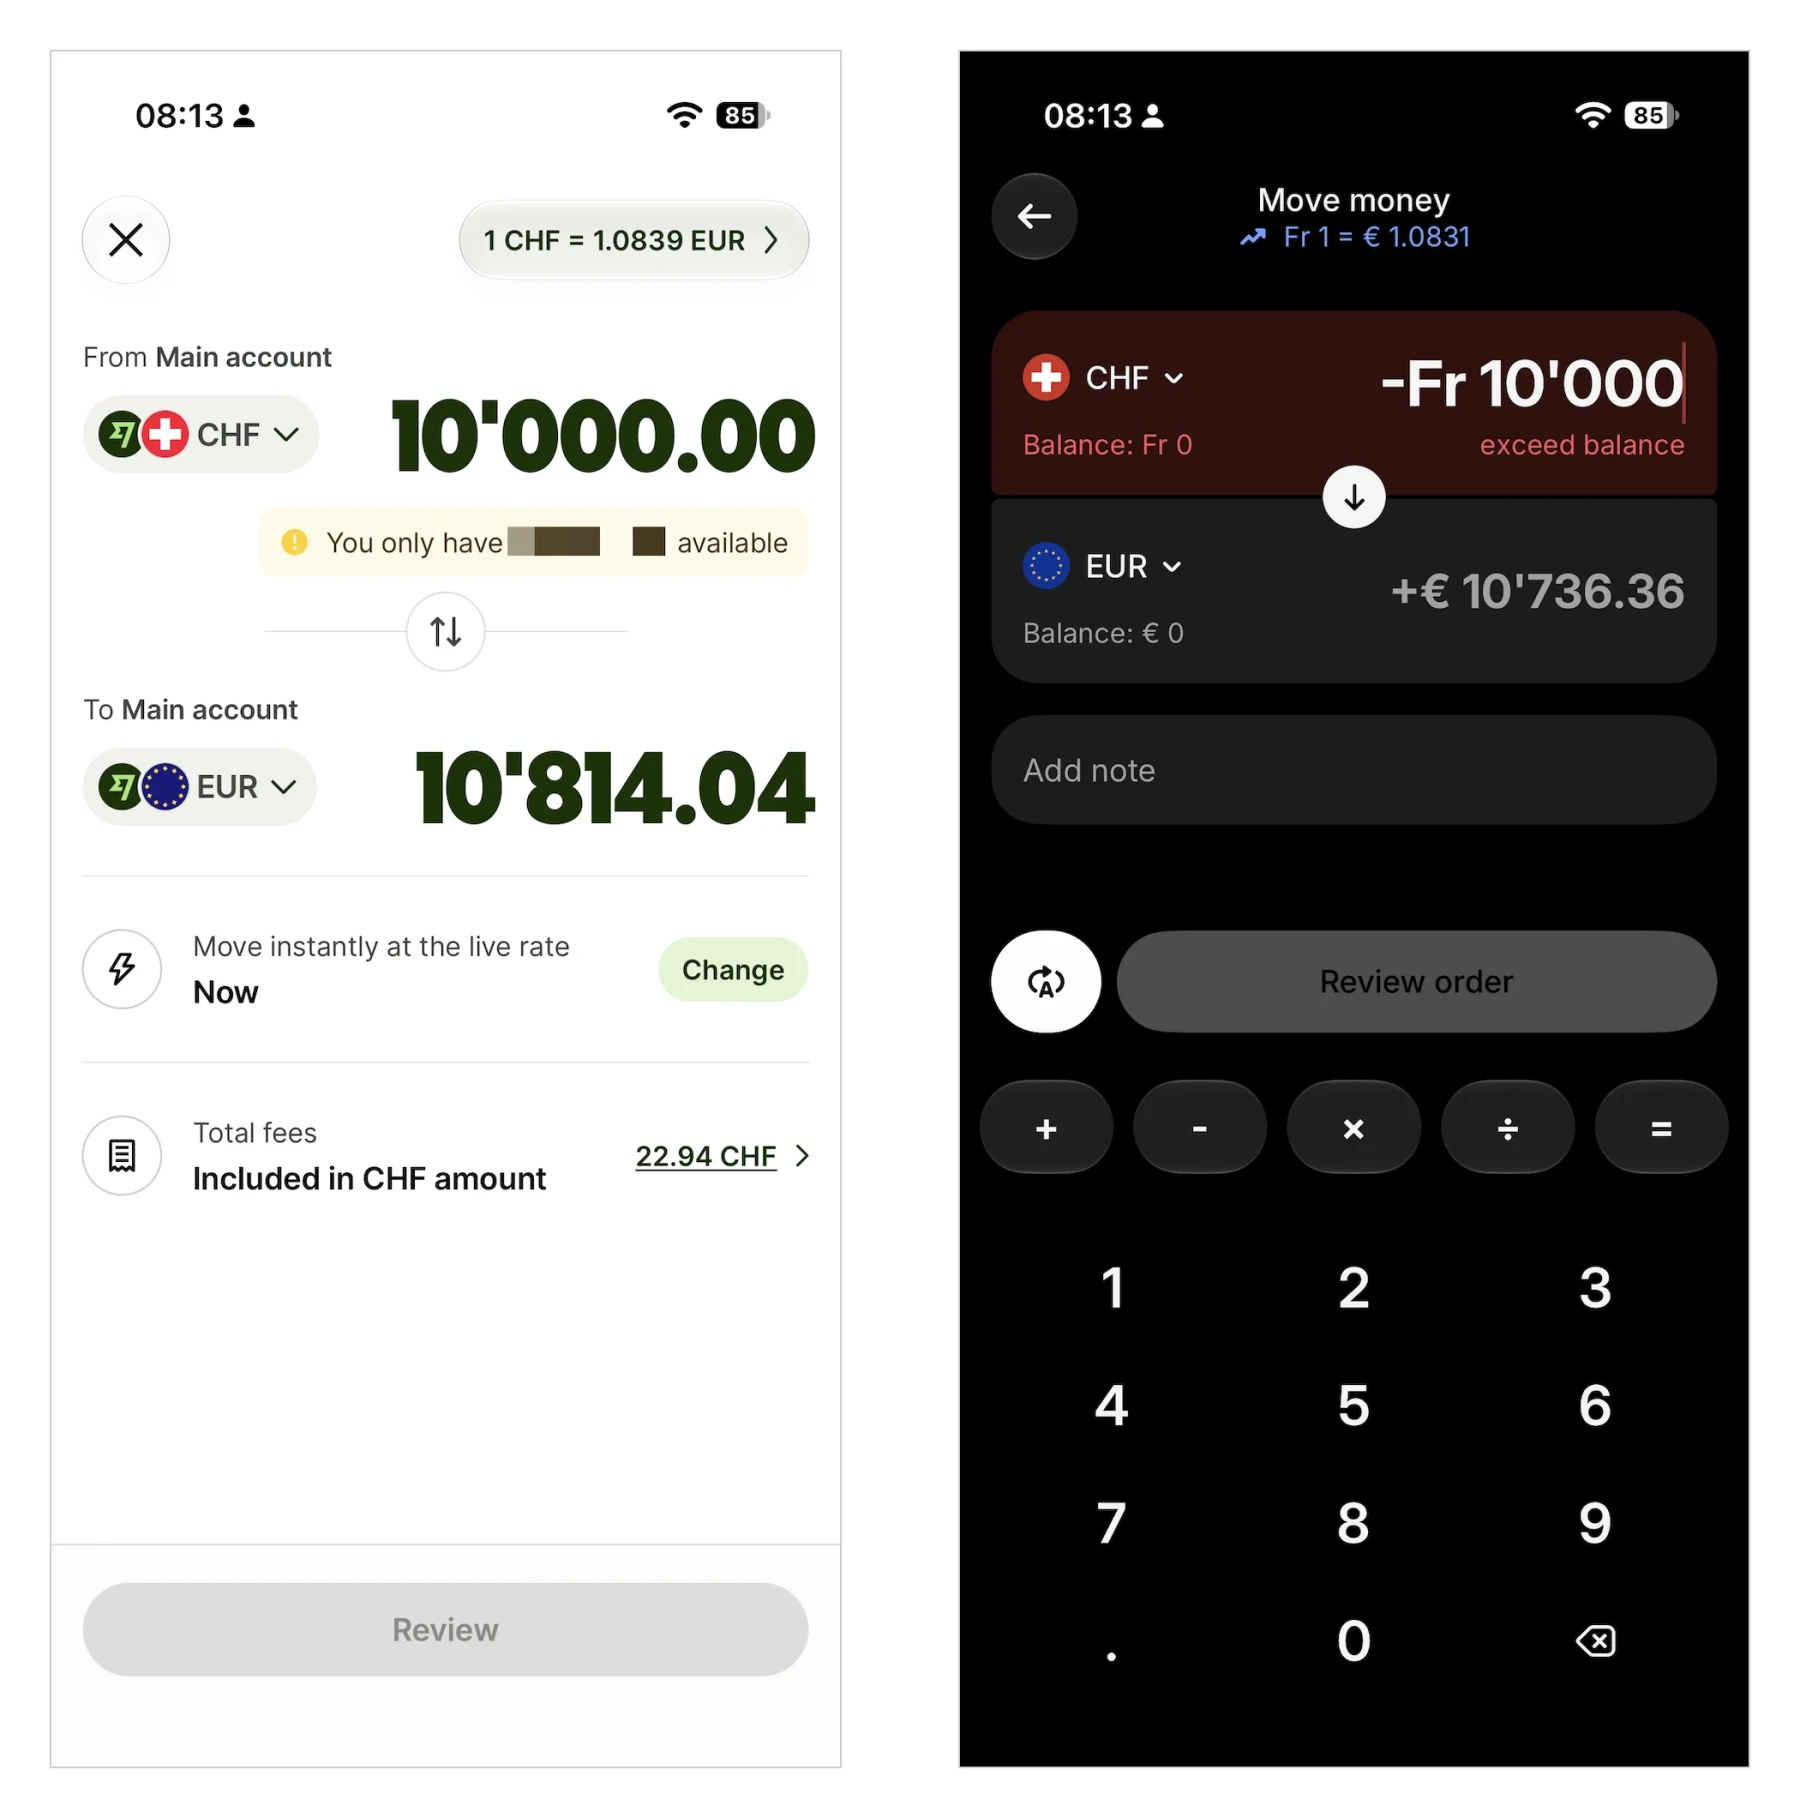
Meine Simulation von CHF 10'000 in EUR, mit Wise links (der Kurs oben und die Gebühren von CHF 22.94 unten) und Revolut rechts, wo ich den Kurs und den erhaltenen Betrag sehe, aber keine Gebührenzeile
Bei Wise steht alles auf demselben Bildschirm. Bei Revolut müsste mir der oben angezeigte Kurs 10'831€ geben, während der Bildschirm 10'736.36€ anzeigt. Die fehlenden 94.64€, also rund CHF 87.50, sind die 1% Gebühren. Und ich musste sie selbst ausrechnen.
Um fair zu Revolut zu sein: Da mein Revolut-Konto leer ist, kann es sein, dass du die Gebühren deshalb nicht siehst.
Aber das ist ein wenig ihre allgemeine Philosophie bei den Gebühren. Auch auf ihrer Website habe ich mehr als fünf Minuten gebraucht, um diese Limite von CHF 1'250 auf den Hilfeseiten zu finden, während Wise seine Tarife mit einem Klick anzeigt.
Und pass übrigens beim “Converter” in der Revolut-App auf, denn er dient nur dazu, dir eine Vorstellung vom Kurs zu geben, ohne irgendwelche Gebühren. Für CHF 10'000 zeigte er mir 10'843.68€ an, also 107€ mehr, als ich wirklich erhalten hätte. Das ist an sich nicht falsch, es bringt für mich einfach Verwirrung in die Nutzererfahrung…
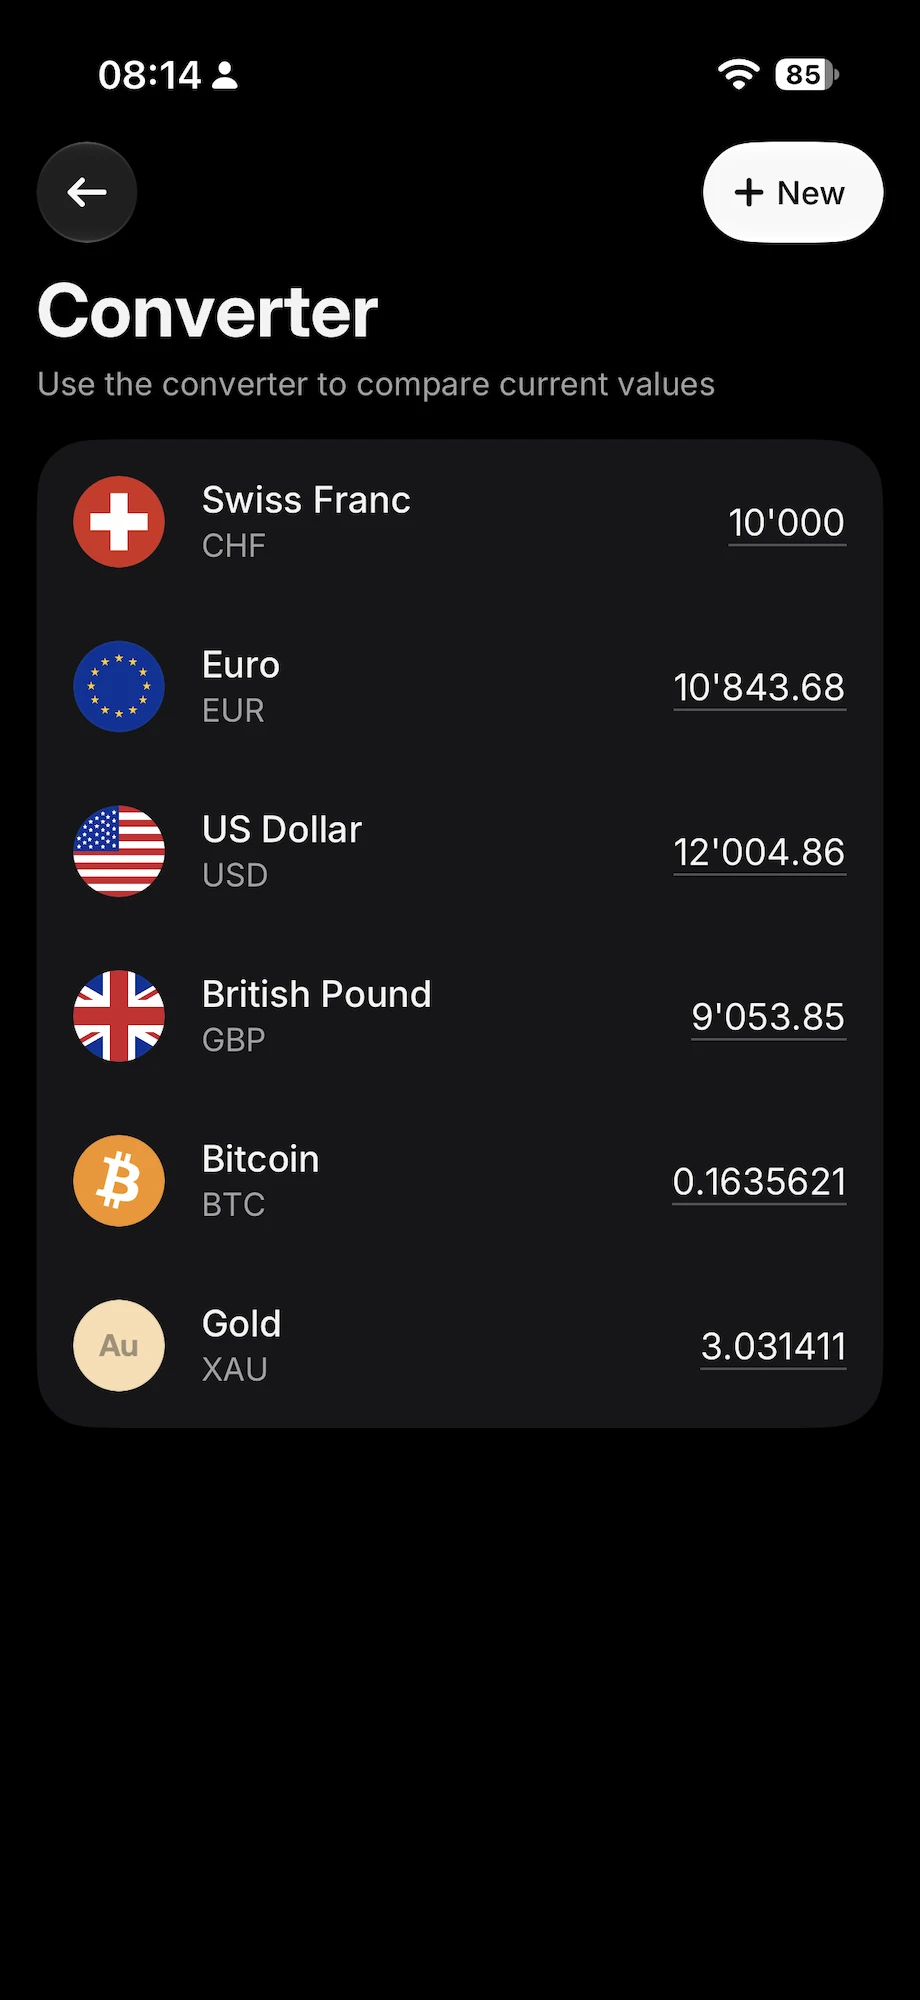
Der Converter der Revolut-App, der mir 10'843.68€ für CHF 10'000 anzeigt, ohne die Gebühren zu berücksichtigen
Mein Fazit ist einfach: Wenn du weniger als CHF 1'250 pro Monat wechselst, und unter der Woche, kostet dich Revolut ein kleines bisschen weniger. Und sobald du über diese Limite kommst oder am Wochenende wechselst, gewinnt Wise (mit der ganzen Transparenz, für die sie bekannt sind).
Wise oder neon
neon ist bei Auslandüberweisungen in Fremdwährung weniger gut als Wise, aus dem einfachen Grund, dass sie den in die neon-App integrierten Wise-Dienst nutzen. Und sie verrechnen dir Komfortgebühren.
Als früherer neon-Kunde gebe ich zu, dass mir diese Funktion fehlt, denn sie ersparte dir den Schritt, dein Geld zuerst zu Wise und dann zu deinem Empfänger zu überweisen. Wie neon es sehr gut sagt, geht es um Komfort. Und die paar Gebühren, die das kostet (insgesamt zwischen 0.8% und 1.7% des Betrags, Wise-Gebühren inbegriffen, je nach Betrag und Währung), haben dazu geführt, dass ich es ein paar Mal genutzt habe, da ich es 1 oder 2 Mal pro Jahr brauchte.
Aber wenn du neon nicht als Hauptbank nutzt, hast du natürlich keinen Zugang zu dieser Funktion für Währungsüberweisungen.
Meine Empfehlung, wenn du neon-Nutzer bist: Die Wise-Integration lohnt sich, wenn du nur Überweisungen bis CHF 1'000 pro Jahr machst, was dich zwischen CHF 8 und CHF 17 kostet, gegenüber CHF 3.50, wenn du direkt über Wise gehst. Bei intensiverer Nutzung würde ich persönlich direkt über Wise gehen, auch wenn es etwas mehr Aufwand ist.
Ach ja, und noch etwas: neon bietet kein Multiwährungskonto an. In diesem Punkt ist Wise klar besser als neon, denn das ist das Herzstück seines Produkts.
Wise oder Yuh
Yuh bietet genau wie Wise ein Multiwährungskonto an. Allerdings sind die Wechselgebühren von Yuh (Wechselkursaufschlag von 0.95%) höher als die von Wise (kein Wechselkursaufschlag).
Dafür ist es bei Yuh gratis, EUR ins Ausland zu überweisen, wenn du sie schon besitzt und im SEPA-Raum bleibst (“Single Euro Payments Area”, auf Deutsch “einheitlicher Euro-Zahlungsverkehrsraum”). Bei Wise dagegen zahlst du zwischen CHF 0.50 und CHF 2 Gebühren.
Ausserhalb des SEPA-Raums, und damit für jede andere Währung als EUR, ist Wise günstiger als Yuh (denn Yuh verrechnet dir Gebühren von CHF 4 + CHF 10 bis CHF 50 mögliche SWIFT-Gebühren).
Und schliesslich bietet dir Wise mehr als 40 Währungen, während sich Yuh auf die in der Schweiz am meisten genutzten beschränkt (nur 13 Währungen).
Mein Fazit ist ähnlich wie bei neon: Wenn du ein oder zwei Überweisungen in Fremdwährung pro Jahr machst, kostet es dich etwas mehr, nur Yuh zu nutzen, aber du hast dafür nur ein Schweizer Bankkonto zu verwalten. Sobald du diese Funktion aber regelmässiger nutzt, empfehle ich dir Wise, um weniger Gebühren zu zahlen.
Wise oder Interactive Brokers
Interactive Brokers ist DER beste Finanzdienst, den es bei den Gebühren für den Währungswechsel gibt. Er schlägt alle, auch Wise.
Aber es gibt zwei Punkte, die diese Rangliste relativieren:
- Bei IBKR kann eine Abfolge wie “Überweisung zu IBKR + Abwicklung der Transaktion + Währungswechsel + Überweisung auf dein Konto in Fremdwährung” mehrere Tage dauern (verglichen mit ein paar Stunden bei Wise)
- Du kannst von deinem IBKR-Konto nur auf ein anderes Konto auf deinen Namen überweisen (und nicht an Dritte)
Für ein paar Franken mehr an Gebühren bei Wise nutze ich also lieber Wise für meine Währungswechsel unter CHF 10'000. Das ist schneller und praktischer, vor allem wenn es darum geht, Geld an Dritte zu senden.
Über CHF 10'000 wird der Gebührenunterschied zugunsten von IBKR grösser. Wenn du CHF 10'000 in EUR wechselst, erhältst du mit IBKR rund 21€ mehr als mit Wise. Bei CHF 100'000 sind es rund 150€ mehr, und bei CHF 500'000 rund 500€ mehr. Also mache ich mir etwas mehr Mühe und gehe so vor: mein Konto in CHF > IBKR > Währungswechsel > Währung auf das Wise-Konto senden > Überweisung an den Dritten.
Mehr Details zu Wise oder IBKR findest du in diesem Artikel: So überweist du grosse Geldbeträge günstig ins Ausland aus der Schweiz.
Wise oder b-sharpe
Wise ist in allen meinen Tests bis CHF 500'000 günstiger als b-sharpe (und sogar darüber bleibt Wise in gewissen Währungen vor b-sharpe).
Ab CHF 100'000 wird b-sharpe konkurrenzfähig, mit Spreads, die die Wechselgebühren senken, überholt Wise aber trotzdem nicht. Je grösser dein Betrag wird, desto eher kann b-sharpe aber ein guter Kandidat sein (und über CHF 500'000 an Wise vorbeiziehen).
Was aber vor allem den Unterschied macht, wenn ich mit Lesern spreche, ist, dass b-sharpe in der Schweiz sitzt. Wenn dir dieser Punkt also sehr wichtig ist, dann gewinnt b-sharpe, da sie ihren Sitz in Genf haben.
Wise oder deine traditionelle Schweizer Bank
Das habe ich ein wenig als Witz dazugenommen, denn Wise schlägt alle traditionellen Schweizer Banken, die ich kenne. Ob bei den Wechselgebühren (vor allem!) oder bei Tempo und Komfort.
Bei kleinen Beträgen (weniger als CHF 10'000 bis 20'000) reden wir von 2-3% mehr Gebühren bei traditionellen Banken im Vergleich zu Wise, gemäss meinem Vergleich für grosse Überweisungen. Und von rund 1% mehr Gebühren bei den grösseren Beträgen.
Beim Währungswechsel ist die Sache also klar, es ist Wise (und nie deine klassische Schweizer Bank).
Wise Business oder Revolut Business
Als ich mein ideales Multiwährungskonto suchte, dachte ich zuerst an Revolut Business, da ich schon Kunde bei ihnen war.
Und das war wirklich eine Enttäuschung… Am Anfang füllst du das Anmeldeformular aus, alles gut. Dann folgten mehrere Anfragen nach zusätzlichen Dokumenten, um die Identität und die Firma zu prüfen. Das hat ewig gedauert… bis ich irgendwo im Prozess nie mehr eine Antwort bekam…
Das hat mich dazu gebracht, Wise Business zu wählen. Dort lief die Eröffnung meines Kontos ohne Probleme. Und ich bin seit nun mehreren Jahren sehr zufrieden mit ihrem Service.
Und beim Vergleich in 2026 habe ich auch gesehen, dass Revolut Business von Grund auf viel teurer ist als Wise Business. Bei Revolut Business in der Schweiz musst du zwischen den Abos Basic (CHF 10/Monat), Grow (CHF 50/Monat) und Scale (CHF 150/Monat) wählen. Bei Wise Business dagegen hast du keine monatlichen Gebühren.
Wenn du also ein Multiwährungskonto für deine Firma in der Schweiz brauchst, ist meine Empfehlung jedes Mal Wise Business.
Einschub: Meine schlechte Erfahrung mit Revolut Business liegt schon länger zurück, sie stammt aus der Zeit vor COVID. Wenn du also neue (gute oder schlechte) Erfahrungen mit ihrem Service gemacht hast, sag es mir im Kommentarbereich am Ende des Artikels.
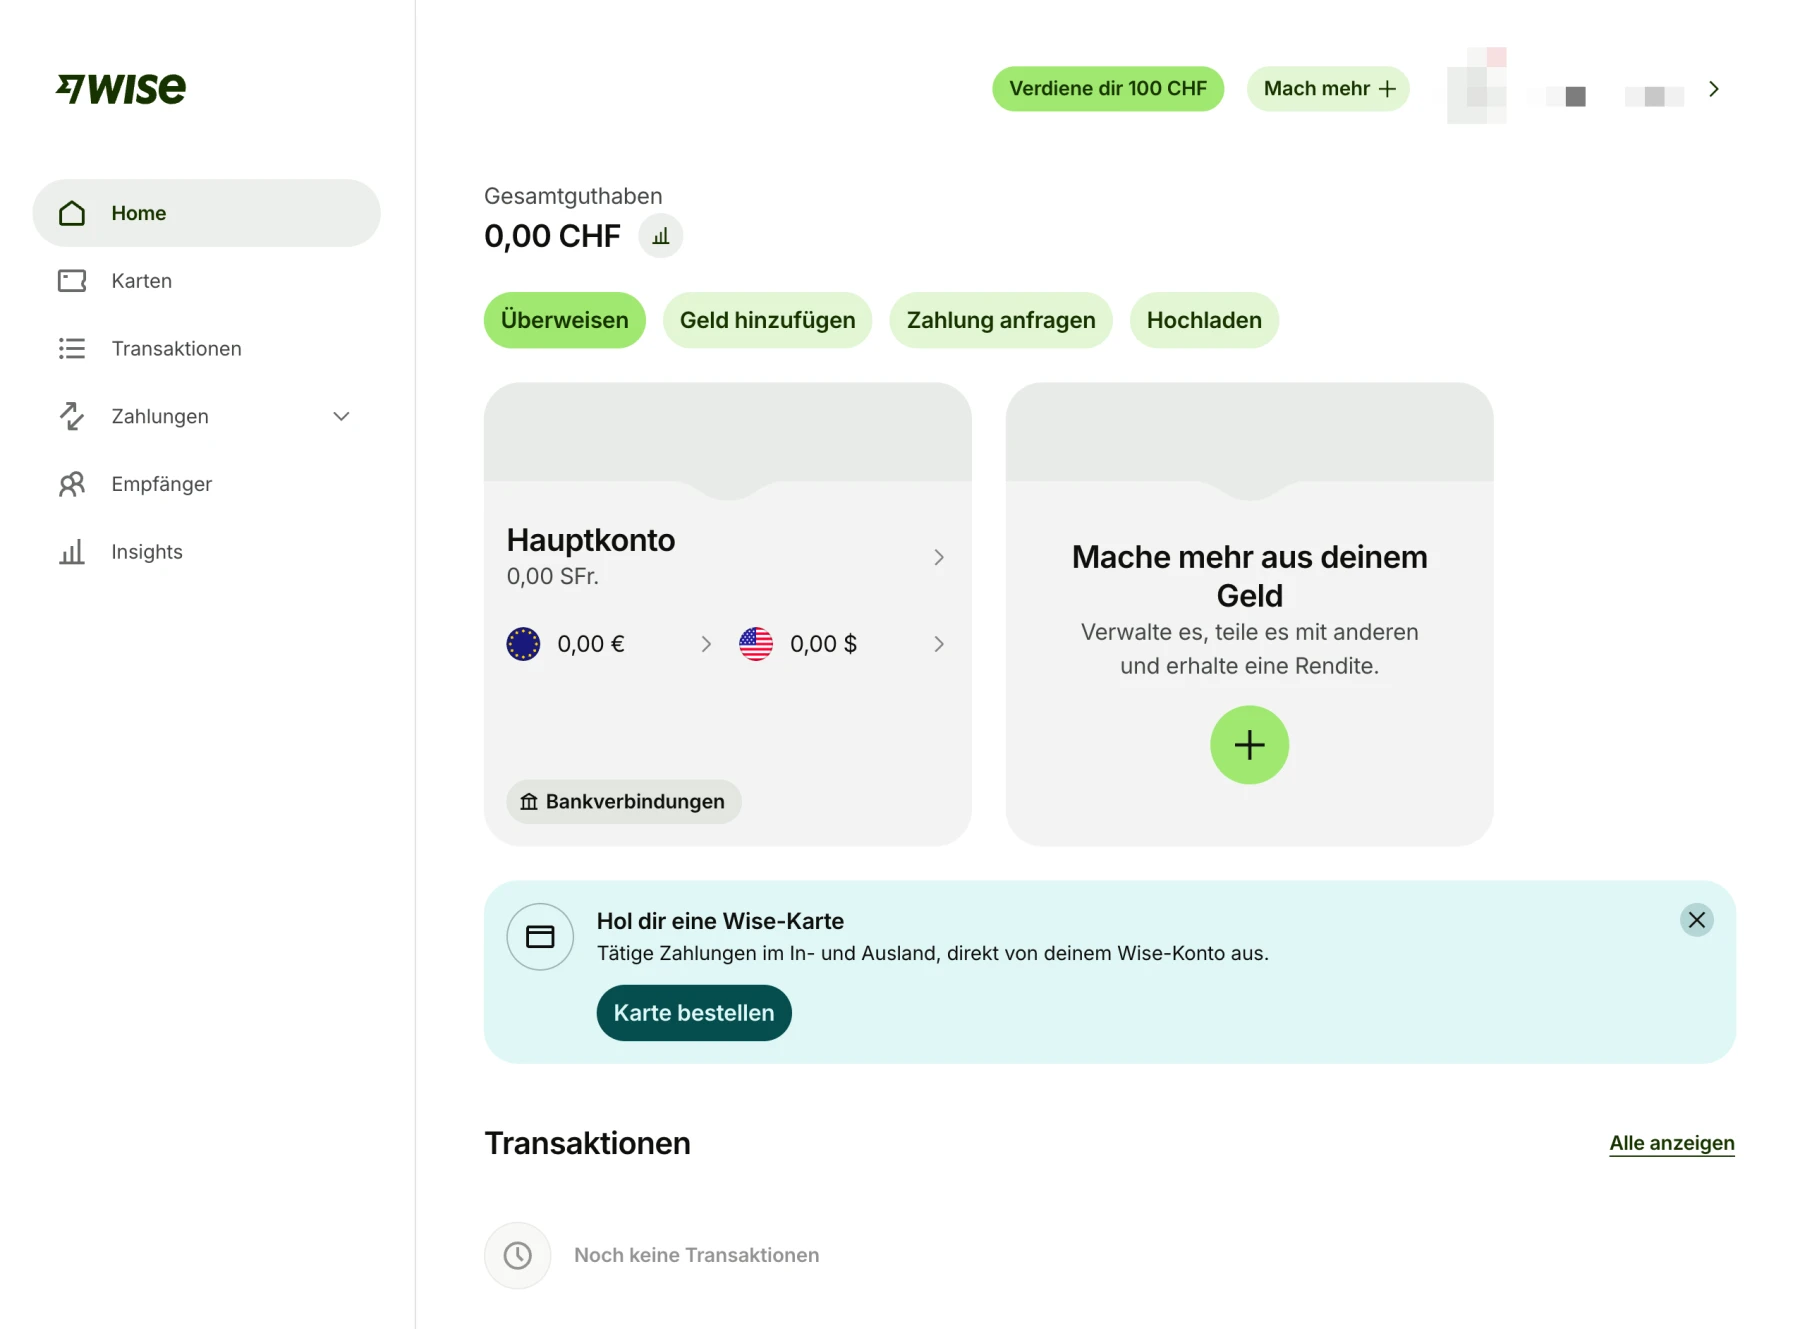
So eröffnest du ein Wise-Konto in der Schweiz in 3-5 Minuten (max)
Wie du es erwarten würdest, dauert es nur 3 bis 5 Minuten, dein Wise-Konto zu eröffnen.
Die groben Schritte sehen so aus:
- Geh auf die Startseite von Wise und wähle zwischen einem persönlichen Wise-Konto und einem Wise-Business-Konto
- Gib deine E-Mail-Adresse an und bestätige sie
- Gib deine Telefonnummer an und bestätige sie
- Dein Wise-Konto ist erstellt :)
- Der Teil mit der Identitätsprüfung und der ersten Einzahlung kommt danach, sobald dein Konto erstellt ist
Was sich bei einem Wise-Business-Konto ändert
Der Anfang des Prozesses, um dein Wise-Konto zu eröffnen, ist derselbe, ausser dass du auf dem ersten Bildschirm das Business-Konto statt des persönlichen Kontos wählst. Danach ändern sich drei Dinge.
- Die verlangten Angaben: Zusätzlich zu deinen will Wise die deiner Firma, also ihre UID-Nummer, ihre Tätigkeit, ihre Website, falls sie eine hat, und die Identität der Aktionäre, die 25% oder mehr halten (zur Bekämpfung der Geldwäscherei)
- Die Zahlung der CHF 55: Sie löst die Prüfung deiner Firma aus, und Wise erstattet sie dir, falls die Prüfung nicht erfolgreich ist
- Die Dauer: Sie zählt in Tagen und nicht in Minuten, weil Wise deine Firma prüft. Bei meiner GmbH hat es 11 Tage gedauert
Und übrigens gibt es bei der Buchhaltung keine direkte Anbindung an bexio. Wenn du Wise als normales Konto nutzt (und nicht nur als Transitkonto wie ich), empfehle ich dir deshalb die Exporte der Kontoauszüge, von denen ich weiter oben spreche.
Und wie beim Privatkonto bekommst du keine Schweizer IBAN.
FAQ zu Wise
Was ist Wise und wie funktioniert es?
Wise (früher TransferWise) ist ein Multiwährungskonto, mit dem du Geld zum Devisenmittelkurs wechselst und ins Ausland sendest. Du lädst dein Konto in CHF per Banküberweisung auf, wechselst in die Währung, die du brauchst, und sendest das Geld in mehr als 140 Länder.
Wise ist keine Bank, sondern ein E-Geld-Institut.
Funktioniert Wise in der Schweiz?
Ja, Wise funktioniert in der Schweiz. Wenn du in der Schweiz wohnst, kannst du ein persönliches Wise-Konto oder ein Wise-Business-Konto eröffnen, darauf CHF halten und deine Wise-Karte nach Hause erhalten.
Ich selbst nutze Wise nur, um Fremdwährungen zu wechseln und um Überweisungen in Fremdwährung an Dritte im Ausland zu machen.
Ist Wise eine Bank?
Nein, Wise ist keine Bank, und schon gar keine Schweizer Bank. Es ist ein E-Geld-Institut namens Wise Payments Limited, mit einer Lizenz in Grossbritannien, die von der FCA ausgestellt wurde (dem britischen Pendant zur FINMA).
Konkret ist dein Geld bei Wise nicht durch die Schweizer Einlagensicherung von CHF 100'000 gedeckt. Stattdessen trennt Wise dein Guthaben vollständig vom eigenen, wie ich weiter oben im Abschnitt zur Sicherheit erkläre.
Deshalb nutze ich Wise nur als Multiwährungs-Transitkonto und lasse nie grosse Beträge darauf (im Schnitt CHF 2'000).
Bietet Wise eine Schweizer IBAN an?
Nein, Wise bietet keine Schweizer IBAN an. Die IBAN deines CHF-Kontos beginnt mit “GB” und nicht mit “CH”, während dir Wise in 22 Währungen lokale Bankverbindungen gibt (EUR, USD, GBP, usw.).
Für mich war das nie ein Problem. Ich lade mein Wise-Konto in CHF von meinem Schweizer Bankkonto aus auf und hatte nie Schwierigkeiten.
Solange du also nicht vorhast, deinen Lohn darauf überweisen zu lassen oder es für TWINT zu nutzen, funktioniert alles einwandfrei.
Kann Wise mein Konto sperren?
Ja, wie jedes regulierte Finanzinstitut kann Wise dein Konto für die Dauer einer Compliance-Prüfung sperren.
Mir persönlich ist das seit 2020 nie passiert, weder privat noch mit meinem Wise-Business-Konto. Und Wise hat von mir auch nie Belege verlangt.
Um das Risiko zu begrenzen, halte deine Belege griffbereit, bleib im legalen Rahmen und plane eine Zeitreserve ein, wenn deine Überweisung wirklich wichtig ist (etwa ein Immobilienkauf, bei dem du mehrere Zehn- oder Hunderttausend CHF wechseln musst).
Und wenn es dir passiert ist, erzähl es mir in den Kommentaren.
Was sind die Nachteile von Wise?
Die Nachteile von Wise für eine in der Schweiz wohnhafte Person sind die folgenden:
- Keine Schweizer Bank: Deine IBAN beginnt mit “GB”, und es gibt kein TWINT
- Keine Einlagensicherung: Dein Guthaben ist von dem von Wise getrennt, aber nicht bis CHF 100'000 gedeckt wie bei einer Schweizer Bank
- Kein Gemeinschaftskonto: Jedes private Wise-Konto ist individuell
- Bargeldbezüge: gratis bis CHF 230 pro Monat, dann 2.69% auf den übersteigenden Betrag
- Grosse Beträge: Über CHF 10'000 schlägt Interactive Brokers Wise beim Verhältnis von Kosten und Komfort, wenn du deine Währungen wechselst
In meinem Alltag stört mich keiner dieser Punkte, da ich Wise nur als Multiwährungs-Transitkonto nutze.
Hat Wise eine monatliche Limite oder einen Aufschlag am Wochenende?
Nein, Wise hat weder eine monatliche Wechsellimite noch einen Aufschlag am Wochenende. Du zahlst an einem Samstagabend dieselben Gebühren wie an einem Dienstagmorgen, egal wie viel du im Monat schon gewechselt hast.
Das ist einer der grossen Unterschiede zu Revolut, das dir mit seinem Standard-Abo über CHF 1'250 pro Monat 1% verrechnet, und am Wochenende nochmals 1% dazu!
Ist die Wise-Karte eine Kreditkarte?
Nein, die Wise-Karte ist keine Kreditkarte, sondern eine Debitkarte. Sie belastet direkt dein Wise-Guthaben und geht nie ins Minus.
Die physische Karte kostet privat CHF 8 einmalig, und virtuelle Karten sind gratis.
Kann ich mit der Wise-Karte bezahlen, ohne Guthaben in der Währung zu haben?
Ja, du musst die Währung nicht auf deinem Wise-Konto haben, um mit deiner Karte zu bezahlen. Wenn du in EUR bezahlst und nur CHF auf deinem Konto hast, wechselt Wise im Moment der Zahlung von selbst und verrechnet dir nur seine üblichen Wechselgebühren.
Du zahlst also denselben Preis, wie wenn du vorher selbst in der App gewechselt hättest (zum Wechselkurs des Moments).
Ich persönlich wechsle meistens im Voraus, aber aus Gewohnheit und nicht, um “Market Timing bei Währungen” zu betreiben, denn niemand kann die Schwankungen der Wechselkurse vorhersagen.
Bietet Wise ein Gemeinschaftskonto an?
Nein, Wise bietet in der Schweiz kein Gemeinschaftskonto an. Jedes private Wise-Konto hat einen einzigen Inhaber.
Und wenn du ein echtes Gemeinschaftskonto suchst, vergleiche ich die Optionen in meinem Artikel über das beste Gemeinschaftskonto in der Schweiz.
Funktioniert Wise mit TWINT?
Nein, Wise funktioniert nicht mit TWINT. Es gibt keine TWINT-App von Wise, und du kannst dein Wise-Konto nicht mit TWINT verbinden.
Ich persönlich nutze TWINT über meine Hauptbank (die Bank WIR) und behalte Wise daneben für alles, was mit Fremdwährungen zu tun hat.
Ab welchem Betrag lohnt sich IBKR mehr als Wise?
IBKR lohnt sich ab CHF 10'000 mehr als Wise (das ist meine persönliche Schwelle). Darunter nutze ich Wise, weil der Gebührenunterschied die Wartetage und die zusätzlichen Schritte bei Interactive Brokers nicht wert ist. Darüber gehe ich über IBKR, weil die Ersparnis dann wirklich interessant wird.
Behalte einfach im Kopf, dass IBKR dein Geld nur auf ein Konto auf deinen Namen senden kann. Um Dritte zu bezahlen, wechsle ich also bei IBKR und sende meine Währungen dann zu Wise für die abschliessende Überweisung.
Das alles erkläre ich im Detail in meinem Artikel darüber, wie du grosse Geldbeträge aus der Schweiz ins Ausland überweist.
Fazit meiner Wise Erfahrungen
Ich nutze Wise jetzt seit sechs Jahren und bin wirklich sehr zufrieden damit. Bei den Gebühren ist es transparent und fair, und die Servicequalität ist immer top!
Privat wie geschäftlich mit Wise Business ist es meine Lösung, um Fremdwährungen bis CHF 10'000 zu wechseln und zu senden. Darüber gehe ich über Interactive Brokers.
Ich bin nicht sicher, ob Wise eine richtige Schweizer Bank werden sollte, mit einer CH-IBAN und TWINT. Wenn ich Yuh anschaue, das diesen Weg gegangen ist, sind seine Wechselgebühren weniger konkurrenzfähig als die von Wise, wahrscheinlich wegen all der Kosten, die es mit sich bringt, eine richtige Bank zu sein. Deshalb ist es mir lieber, wenn Wise bei seiner aktuellen, erfolgreichen Produktstrategie bleibt (für uns Nutzer).
Und du, nutzt du Wise oder eine andere Lösung für deine Währungen? (du kannst mir im Kommentarbereich unten antworten)