
Du zahlst jeden Monat deine Krankenkassenprämie. Aber hast du wirklich deine Franchise optimiert? Die meisten Leute wählen etwas “in der Mitte” und denken, das sei ein guter Kompromiss. Spoiler-Alarm: das ist die schlechteste Option.
Die eigentliche Frage ist: CHF 300 oder CHF 2'500? Und nichts dazwischen.
Ich zeige dir das mit einer konkreten Rechnung, basierend auf unserer eigenen Erfahrung. Denn als ein Gesundheitsschreck in der Familie eine schwere Behandlung befürchten liess, mussten wir die Zahlen seriös durchrechnen. Und die Antwort ist einfacher, als man denkt.
TL;DR: nimm CHF 300, wenn deine jährlichen Gesundheitskosten ~CHF 1'900 übersteigen. Nimm CHF 2'500 in allen anderen Fällen. Mittlere Franchisen (500, 1'000, 1'500, 2'000) sind mathematisch nie optimal.
Franchise Krankenkasse: die einfache Regel (CHF 300 oder CHF 2'500)
Die Schweizer Krankenkassen bieten sechs Franchise-Stufen für die Grundversicherung (KVG) an:
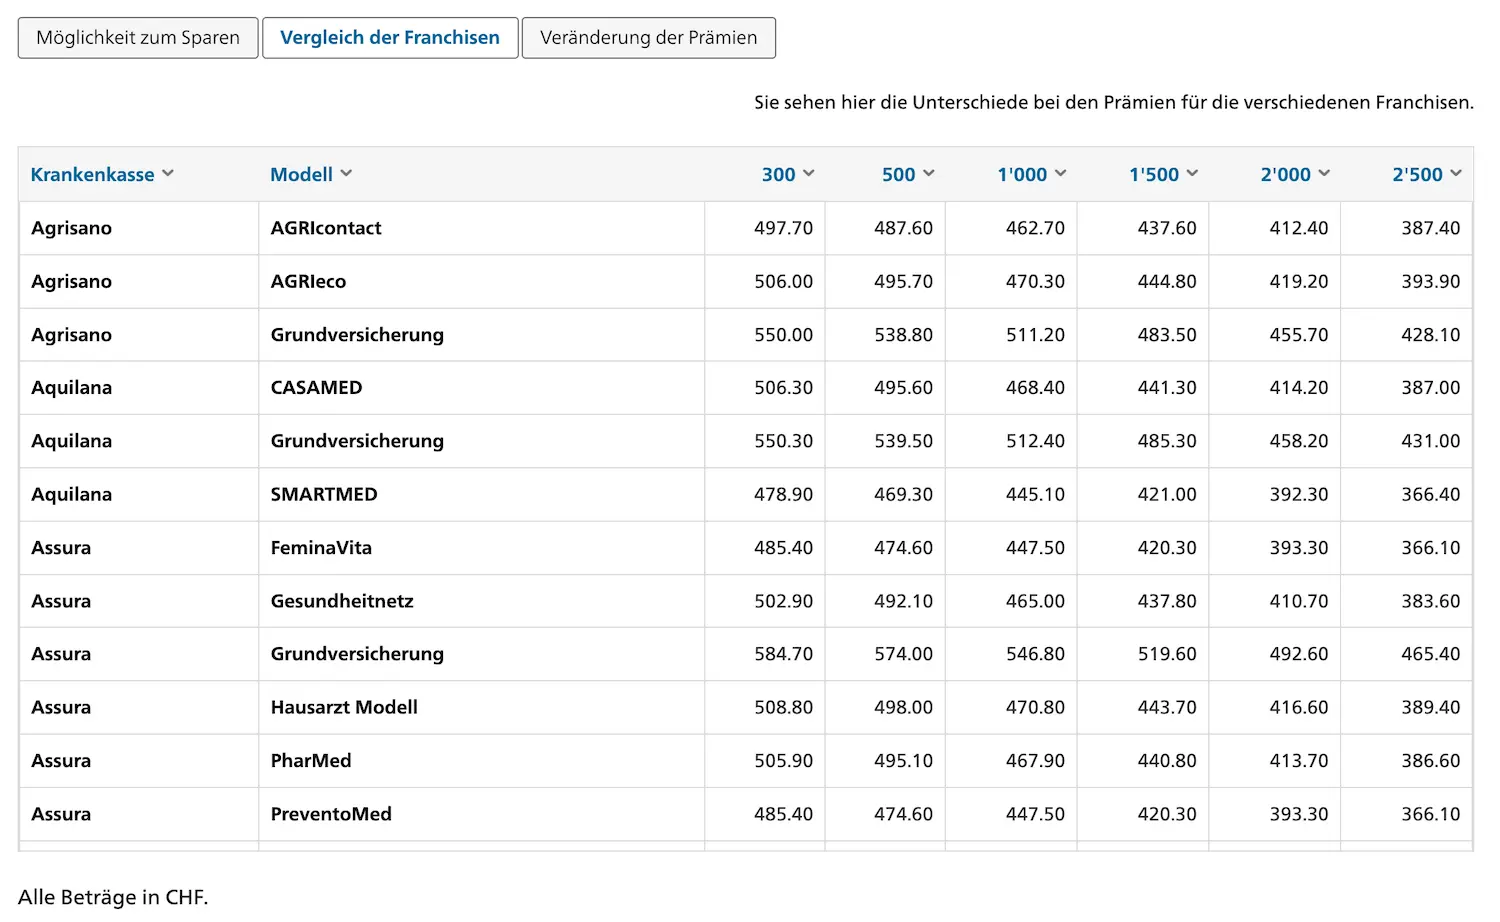
| Franchise | Monatsprämie (günstigste gefunden für 2026) |
|---|---|
| CHF 300 | CHF 494.55/Monat |
| CHF 500 | CHF 483.85/Monat |
| CHF 1'000 | CHF 456.65/Monat |
| CHF 1'500 | CHF 429.45/Monat |
| CHF 2'000 | CHF 402.45/Monat |
| CHF 2'500 | CHF 375.25/Monat |
Das Prinzip ist einfach:
- Je höher deine Franchise, desto tiefer deine Monatsprämie
- Je tiefer deine Franchise, desto höher deine Prämie, aber du bist ab dem ersten Franken der Gesundheitskosten gedeckt
Und die Logik dahinter ist rein mathematisch:
Wenn deine jährlichen Gesundheitskosten ~CHF 1'900 übersteigen, nimm CHF 300. Sonst nimm CHF 2'500.
Die mittleren Franchisen (CHF 500, 1'000, 1'500, 2'000) sind nie optimal. Sie kosten zu viel an Prämie im Vergleich zur Ersparnis bei der Franchise. Ich zeige es dir mit konkreten Zahlen weiter unten.
Unsere Geschichte: von CHF 2'500 zu CHF 300
Gesund = maximale Franchise
Jahrelang war die Wahl für uns klar. Frau MP und ich waren beide gesund, ohne regelmässige Medikamente, höchstens ein jährlicher Check-up. Wir hatten beide eine Franchise von CHF 2'500 bei Assura, mit dem Hausarztmodell.
Resultat: wir zahlten die tiefstmögliche Prämie und erreichten nie unsere Franchise. Die Krankenkasse erstattete uns nie etwas zurück, und das war perfekt so. Wir sparten jeden Monat bei der Prämie.
Das ist die klassische Mustachian-Strategie, wenn du gesund bist.
Der Auslöser: ein Gesundheitsschreck
Und dann, Mitte 2026, ein Gesundheitsschreck in der Familie, mit Symptomen, die zu einem Verdacht auf eine Krankheit führten, die eine schwere Behandlung erfordern könnte. Der Arzt verschrieb diagnostische Untersuchungen, um es zu bestätigen (oder auszuschliessen).
Die Diagnose-Kosten:
- Erste Untersuchung: CHF 230
- Zweite Untersuchung (ausführlicher): CHF 420
- Total Diagnostik: CHF 650
Und falls die Diagnose bestätigt wird, wären die wiederkehrenden Jahreskosten:
- Wiederkehrende Behandlung: CHF 5'800/Jahr
- Initiale Zusatzuntersuchung (einmalig): CHF 2'000
- Total erstes Jahr falls bestätigt: CHF 7'800
- Total Folgejahre: ~CHF 5'800/Jahr
In dem Moment stellte sich die Frage: behalten wir die Franchise bei CHF 2'500 oder wechseln wir auf CHF 300?
(Und keine Sorge: Fehlalarm, alles gut. Aber es zwang uns, die Rechnung zu machen, und ich dachte, es lohnt sich, das zu teilen.)
Die Rechnung: Franchise CHF 300 vs CHF 2'500
Bevor wir in die Zahlen eintauchen, eine kurze Erinnerung, wie die KVG-Rückerstattung funktioniert:
- Du zahlst deine Franchise (der Jahresbetrag, den du selbst trägst)
- Du zahlst den Selbstbehalt von 10% auf die restlichen Kosten, bis zu maximal CHF 700/Jahr
- Die Krankenkasse übernimmt den Rest
Deine maximalen jährlichen Auslagen (ohne Prämien) = Franchise + CHF 700 Selbstbehalt.
Szenario 1: gesund (≤ CHF 500/Jahr)
Das ist mein Fall, Herr MP. Ein schneller Check-up, mit zwei oder drei Medikamenten aus der Apotheke. Sagen wir CHF 250 Gesundheitskosten pro Jahr, als repräsentatives Beispiel für diese Spanne.
| Franchise CHF 300 | Franchise CHF 2'500 | |
|---|---|---|
| Jahresprämie | CHF 494.55 × 12 = CHF 5'934.60 | CHF 375.25 × 12 = CHF 4'503.00 |
| Gezahlte Franchise | CHF 250 | CHF 250 |
| Selbstbehalt (10%) | CHF 0 | CHF 0 |
| Gesamtkosten pro Jahr | CHF 6'184.60 | CHF 4'753.00 |
| Differenz | CHF 1'431.60 weniger |
Wenn du gesund bist, spart dir die Franchise von CHF 2'500 CHF 1'431.60 pro Jahr. Das ist nicht wenig.
Und als Mustachian investierst du diese Ersparnisse an der Börse. Investiert zu 7% pro Jahr in ETFs, ergibt das nach 10 Jahren rund CHF 19'780 an Gesamtersparnis (kumulierte gesparte Prämien + Zinseszins).
Szenario 2: Diagnose-Kosten (CHF 650/Jahr)
Unser Fall 2026, mit den diagnostischen Untersuchungen zu CHF 650.
| Franchise CHF 300 | Franchise CHF 2'500 | |
|---|---|---|
| Jahresprämie | CHF 494.55 × 12 = CHF 5'934.60 | CHF 375.25 × 12 = CHF 4'503.00 |
| Gezahlte Franchise | CHF 300 | CHF 650 |
| Selbstbehalt (10%) | CHF 35 | CHF 0 |
| Gesamtkosten pro Jahr | CHF 6'269.60 | CHF 5'153.00 |
| Differenz | CHF 1'116.60 weniger |
Mit CHF 650 an Kosten gewinnt immer noch die Franchise von CHF 2'500, aber der Abstand schrumpft schon.
Szenario 3: bestätigte schwere Erkrankung (~CHF 7'800 im ersten Jahr)
Das Szenario, mit dem wir rechnen, falls die Diagnose bestätigt wird.
Wichtige Anmerkung: die Behandlungen bei einer bestätigten schweren Erkrankung sind von der KVG-Grundversicherung gedeckt, du brauchst also keine Zusatzversicherung dafür.
| Franchise CHF 300 | Franchise CHF 2'500 | |
|---|---|---|
| Jahresprämie | CHF 494.55 × 12 = CHF 5'934.60 | CHF 375.25 × 12 = CHF 4'503.00 |
| Gezahlte Franchise | CHF 300 | CHF 2'500 |
| Selbstbehalt (10%) | CHF 700 (Plafond erreicht) | CHF 530 |
| Gesamtkosten pro Jahr | CHF 6'934.60 | CHF 7'533.00 |
| Differenz | CHF 598.40 weniger |
Bei hohen Kosten spart die Franchise von CHF 300 CHF 598.40 pro Jahr. Die Rechnung war für uns ein No-Brainer.
Warum mittlere Franchisen nie gewinnen
Hier die vollständige Tabelle mit allen sechs Franchisen, für das Szenario “schwere Erkrankung” (CHF 7'800 an Kosten):
| Franchise | Prämie/Jahr | Gezahlte Franchise | Selbstbehalt | Total/Jahr | vs. CHF 300 Franchise |
|---|---|---|---|---|---|
| CHF 300 | CHF 5'934.60 | CHF 300 | CHF 700 | CHF 6'934.60 | — |
| CHF 500 | CHF 5'806.20 | CHF 500 | CHF 700 | CHF 7'006.20 | +CHF 71.60 |
| CHF 1'000 | CHF 5'479.80 | CHF 1'000 | CHF 680 | CHF 7'159.80 | +CHF 225.20 |
| CHF 1'500 | CHF 5'153.40 | CHF 1'500 | CHF 630 | CHF 7'283.40 | +CHF 348.80 |
| CHF 2'000 | CHF 4'829.40 | CHF 2'000 | CHF 580 | CHF 7'409.40 | +CHF 474.80 |
| CHF 2'500 | CHF 4'503.00 | CHF 2'500 | CHF 530 | CHF 7'533.00 | +CHF 598.40 |
Um das auf einen Blick zu visualisieren, hier die Gesamtkosten pro Jahr (Prämie + Franchise + Selbstbehalt) in Abhängigkeit deiner Gesundheitskosten, für die sechs Franchise-Stufen:
Auf der Grafik besteht die untere Hülle (die tiefste Kurve an jedem Punkt) aus nur zwei Farben: Grün (CHF 2'500) links der Schwelle, Rot (CHF 300) rechts. Die vier mittleren Franchisen liegen immer darüber. Sie sind also nie optimal.
Siehst du das Muster? Mittlere Franchisen sind nie die beste Wahl für irgendein Profil: zu teuer bei der Prämie für einen hohen Verbraucher, zu teuer bei der Franchise für einen tiefen Verbraucher. Es gibt keinen “Sweet Spot” in der Mitte. Es gewinnt immer eines der beiden Extreme.
Der Kipppunkt liegt bei ~CHF 1'900 an jährlichen Gesundheitskosten. Wenn du darunter bist, wähl eine Franchise von CHF 2'500. Wenn du darüber bist, wähl eine Franchise von CHF 300.
Welche Franchise der Krankenkasse für Kinder?
Bei einem Kind heisst die Wahl nicht CHF 300 oder CHF 2'500, sondern CHF 0 oder CHF 600. Und es gilt dieselbe Regel wie bei den Erwachsenen: Die Franchisen in der Mitte (CHF 100 bis CHF 500) sind nie die richtige Wahl.
Warum? Weil der Prämienrabatt linear ist. Ich habe die Prämien für das laufende Jahr auf priminfo.admin.ch für ein Kind in Bern herausgesucht, und bei fast allen Kassen senkt jede zusätzliche Franchise-Stufe von CHF 100 die Prämie um ~CHF 70 pro Jahr (das gesetzliche Maximum, gemäss Art. 95 Abs. 2bis KVV).
Die beste Franchise der Krankenkasse für ein Kind ist also CHF 600, solange die Gesundheitskosten des Kindes unter ~CHF 450 pro Jahr bleiben. Darüber gewinnt die Franchise von CHF 0.
Statt eines langen Rechenbeispiels hier die Gesamtkosten pro Jahr (Prämie + Franchise + Selbstbehalt) in Abhängigkeit der Gesundheitskosten des Kindes, mit den Prämien des Standardmodells einer Krankenkasse in Bern:
Gleiche Lesart wie bei den Erwachsenen: Die tiefste Kurve ist grün (CHF 600) links der Schwelle, rot (CHF 0) rechts, und die fünf mittleren Franchisen liegen nie darunter.
Allerdings bleibt der Einsatz klein, was die möglichen Ersparnisse angeht: Im besten Fall sparst du CHF 420 pro Jahr, und im schlechtesten Jahr verlierst du CHF 180 (CHF 600 mehr Franchise, abzüglich der CHF 420 Rabatt, sobald der Selbstbehalt auf beiden Seiten am Maximum ist). Aber wie immer wissen wir als Mustachians: CHF 420 pro Jahr an der Börse investiert ergeben CHF 6'215 in 10 Jahren und CHF 18'441 in 20 Jahren!
Bei uns haben die MP-Kids eine Franchise von CHF 0. Zwischen Kontrollterminen und kleinen Wehwehchen kommen wir schnell über CHF 450. Andererseits gehen sie, je älter sie werden, immer seltener zum Kinderarzt, finde ich. Wenn deine Kinder also wirklich nur zur jährlichen Kontrolle gehen, ist die Franchise von CHF 600 eine Überlegung wert. Prüf einfach auf priminfo, ob deine Kasse den vollen Rabatt gibt, denn ein paar geben weniger als CHF 70 pro CHF 100 Franchise.
Wann und wie die Franchise der Krankenkasse ändern?
Kann man die Franchise der Krankenkasse während des Jahres ändern?
Nein. Du kannst deine Franchise nicht während des Jahres ändern. Die Änderung tritt am 1. Januar des Folgejahres in Kraft. Um deine Franchise zu senken, muss deine Anfrage vor dem 30. November (genauer gesagt am letzten Arbeitstag des Novembers) bei deiner Krankenkasse eintreffen, wie beim Kassenwechsel. Um sie zu erhöhen, hast du bis Ende Dezember Zeit (Art. 94 KVV). Und um sicherzugehen, dass du kein Problem mit den Postlaufzeiten hast, empfehle ich dir, deine Anfrage zwei Wochen vor dem Datum zu verschicken.
Das war das Erste, was wir geprüft haben, als die ersten Resultate kamen. Schlechte Nachricht: wenn du weisst, dass du hohe Kosten haben wirst, musst du vorausplanen und deine Franchise für das Folgejahr ändern.
Braucht man ein ärztliches Gutachten, um die Franchise zu senken?
Nein. Die Grundversicherung der Krankenkasse (KVG) ist eine obligatorische Sozialversicherung. Deine Krankenkasse hat kein Recht, eine Franchise-Änderung abzulehnen oder eine medizinische Begründung zu verlangen. Das ist dein Recht, Punkt.
Das ist übrigens ein grundlegender Unterschied zur Zusatzversicherung (VVG), die ihrerseits einen Gesundheitsfragebogen verlangen kann.
Strategie: Gesundheitskosten in einem Jahr bündeln?
Als der Verdacht auf eine Erkrankung aufkam, fragten wir uns: machen wir die Untersuchungen jetzt (in 2026) oder warten wir bis Januar 2027, um alles in ein Jahr mit Franchise CHF 300 zu packen?
Unsere Überlegung:
- Die Diagnose-Kosten (CHF 650) bleiben unter der Franchise von CHF 2'500 = die Krankenkasse erstattet 2026 sowieso nichts
- Wenn wir auf 2027 warten mit Franchise CHF 300, wären diese CHF 650 fast vollständig gedeckt (CHF 300 Franchise + CHF 35 Selbstbehalt = CHF 335 zu unseren Lasten statt CHF 650)
- Aber: wir wollten nicht mehr als 6 Monate auf eine medizinische Diagnose warten, nur um ~CHF 315 zu sparen
Wir haben also die Diagnose 2026 gemacht (Gesundheit zuerst) und eine unserer beiden Franchisen für 2027 auf CHF 300 geändert. Mustachian-Pragmatismus heisst auch, zu wissen, wann die Gesundheit vor der finanziellen Optimierung kommt.
Fazit Franchise Krankenkasse: die Regel zum Merken
Die Regel in einem Satz: CHF 300, wenn deine jährlichen Gesundheitskosten ~CHF 1'900 übersteigen, sonst CHF 2'500. Nie etwas dazwischen.
Und der richtige Mustachian-Reflex ist, die Rechnung jedes Jahr neu zu machen, zum gleichen Zeitpunkt, wenn du deine Krankenkasse vergleichst. Denn eine Situationsänderung (Familie, Krankheit, Risikosport etc.) kann die Gleichung von einem Tag auf den anderen kippen.
Die Daten zum Merken: 30. November (letzter Arbeitstag des Monats), um deine Franchise zu senken, Ende Dezember, um sie zu erhöhen. Und um böse Überraschungen mit der Post zu vermeiden, verschicke deine Anfrage zwei Wochen früher. Die Änderung tritt am 1. Januar in Kraft.
Ein letzter wichtiger Punkt, den viele vergessen: die günstigste Krankenkasse ändert sich je nach gewählter Franchise-Stufe. Jede Krankenkasse hat ihr eigenes Preismodell pro Stufe, einige sind aggressiv bei den hohen Franchisen (um gesunde Junge anzuziehen), andere bei den tiefen. Wenn du also von CHF 2'500 auf CHF 300 wechselst, bleib nicht aus Trägheit bei der gleichen Krankenkasse. Mach den Vergleich neu: Krankenkasse kündigen und wechseln.
Die Familie MP vor der Wahl der Krankenkassen-Franchise (CHF 300 oder CHF 2'500): jetzt haben wir Klarheit!
FAQ: Franchise Krankenkasse in der Schweiz
Was ist der Unterschied zwischen Franchise und Selbstbehalt?
Die Franchise ist der feste Betrag (CHF 300 bis CHF 2'500), den du jedes Jahr zuerst selbst bezahlst. Danach zahlst du 10% Selbstbehalt auf die restlichen Kosten, maximal CHF 700 pro Jahr (CHF 350 für Kinder). Als Erwachsener ist dein maximaler Betrag aus eigener Tasche also Franchise + CHF 700.
Ab wann lohnt sich die Franchise von CHF 300?
Die optimale Franchise berechnet sich anhand deiner jährlichen Gesundheitskosten (Konsultationen, Medikamente, wiederkehrende Behandlungen). Wenn diese ~CHF 1'900 pro Jahr übersteigen, ist die Franchise von CHF 300 vorteilhafter. Darunter spart dir die Franchise von CHF 2'500 bei den Prämien. Die mittleren Franchisen (CHF 500 bis CHF 2'000) sind nie die optimale Wahl.
Kann man die Franchise während des Jahres ändern?
Nein. In der Schweiz kannst du deine KVG-Franchise nur auf den 1. Januar des Folgejahres ändern. Zum Senken muss deine Anfrage vor dem 30. November (letzter Arbeitstag) bei deiner Krankenkasse eintreffen, zum Erhöhen vor Ende Dezember. Wegen der Postlaufzeiten verschickst du sie besser zwei Wochen früher.
Ist die Franchise von CHF 2'500 immer die beste für jemanden, der gesund ist?
Ja, in der überwiegenden Mehrheit der Fälle. Wenn deine jährlichen Gesundheitskosten unter ~CHF 1'900 bleiben, übersteigt die Prämienersparnis mit der Franchise von CHF 2'500 bei Weitem das, was du aus der eigenen Tasche zahlen würdest. Das ist die Strategie, die wir für unsere MP-Familie seit Jahren anwenden.
Hohe oder tiefe Franchise als Rentner mit regelmässigen Arztbesuchen?
Gleiche Regel wie für alle anderen, denn ab 26 hängt deine Prämie nicht mehr vom Alter ab. Zähl einfach zusammen, was du letztes Jahr für Arzt, Medikamente und Therapien bezahlt hast. Über ~CHF 1'900? Dann CHF 300. Darunter? Dann CHF 2'500. Und weil die Kosten im Alter eher steigen, machst du diese Rechnung am besten jeden Herbst neu, vor dem 30. November ;)
Braucht man ein ärztliches Zeugnis, um die Franchise zu senken?
Nein. Die Grundversicherung der Krankenkasse (KVG) ist eine Sozialversicherung. Deine Krankenkasse hat kein Recht, eine Franchise-Änderung abzulehnen oder eine medizinische Begründung zu verlangen. Das ist ein wesentlicher Unterschied zur Zusatzversicherung.
Was ist die Frist, um die Franchise der Krankenkasse zu ändern?
Die gesetzliche Frist hängt von der Richtung ab (Art. 94 KVV): 30. November (letzter Arbeitstag des Monats) für den Wechsel zu einer tieferen Franchise, Ende Dezember für den Wechsel zu einer höheren. Deine Anfrage muss vor diesem Stichtag bei deiner Krankenkasse eintreffen, und die Änderung tritt am 1. Januar des Folgejahres in Kraft. In der Praxis empfehle ich dir, deine Anfrage zwei Wochen früher zu verschicken, um bei den Postlaufzeiten auf der sicheren Seite zu sein (oder nutze das Online-Formular deiner Krankenkasse, falls vorhanden). Während des Jahres ist keine Franchise-Änderung möglich.
Und für Kinder, welche Franchise wählen?
CHF 0 oder CHF 600, nie dazwischen, aus demselben Grund wie bei den Erwachsenen. Die Franchise von CHF 600 gewinnt, wenn dein Kind weniger als ~CHF 450 Gesundheitskosten pro Jahr hat (bis zu CHF 420 Ersparnis), darüber gewinnt die Franchise von CHF 0 (im schlimmsten Fall CHF 180 Verlust). Bei den MP-Kids sind wir bei CHF 0.