
Cedric, ein Leser, hat diesen Kommentar unter meinem VaudTax-Tutorial hinterlassen:
Kurzes Update, ich habe heute meinen Entscheid erhalten. Dank deiner Hilfe hat alles gut geklappt! Sie haben einfach beschlossen, etwa die Hälfte meiner DA-1-Rückerstattung zu kürzen, und zwar wegen:
“Entscheid über die teilweise oder vollständige Ablehnung Ihres Gesuchs (Artikel 52 Abs. 3 VStG). Nach Prüfung Ihres Gesuchs teilen wir Ihnen mit, dass der Anspruch auf Rückerstattung aus folgenden Gründen auf die oben genannten Beträge reduziert wird:
Der Maximalbetrag der Anrechnung von an der Quelle abgezogenen ausländischen Steuern darf die Summe der auf die betreffenden Erträge entfallenden Schweizer Steuern nach Abzug der damit zusammenhängenden Schuldzinsen und der mit ihrem Erwerb verbundenen Kosten nicht übersteigen (Art. 8-11 der Verordnung des Bundesrates vom 22. August 1967 in dieser Sache).”
Ich versteh das alles ehrlich gesagt nicht ganz, aber ist ja auch egal…
Nur dass ich diesen Brief auch bekommen habe.
Und “ist ja auch egal” ist leichter gesagt als getan: Von den CHF 867, die ich über mein DA-1-Formular beantragt hatte, hat mir das Waadtländer Steueramt nur CHF 44.45 zurückerstattet. Ich habe Einsprache erhoben, sie sind bei ihrer Entscheidung geblieben. Und das Schlimmste: Sie hatten recht.
Hier erklär ich dir, warum das “normal” ist, und was du tun kannst.
Für eine teilweise DA-1-Rückerstattung gibt es einen von zwei Gründen: Entweder übersteigen deine ausländischen Steuern die CHF 100 nicht, oder der gesetzliche Maximalbetrag greift, und dieser Maximalbetrag schrumpft mit deinen Schulden (Hypothek, Kredite).
Das DA-1-Formular kurz erklärt
Wenn du ausländische ETFs oder Aktien hältst, wird im Ausland eine Quellensteuer abgezogen (typischerweise 15% auf US-Dividenden, siehe die Theorie zur Quellensteuer Schweiz und Ausland). Mit dem DA-1-Formular kannst du diese Quellensteuer über deine Schweizer Steuererklärung zurückfordern, um eine Doppelbesteuerung zu vermeiden.
Was ich jahrelang nicht verstanden habe: Diese Rückerstattung durchläuft zwei Filter, bevor sie auf deinem Konto landet…
Erster Filter der DA-1: die CHF-100-Schwelle
Art. 7 der Verordnung über die Anrechnung ausländischer Quellensteuern ist klar:
Die Anrechnung ausländischer Quellensteuern wird nur gewährt, wenn die nicht rückforderbaren Quellensteuern der Vertragsstaaten von den aus diesen Vertragsstaaten stammenden Erträgen insgesamt den Gegenwert von 100 Franken übersteigen.
Darunter bekommst du gar nichts. Nada.
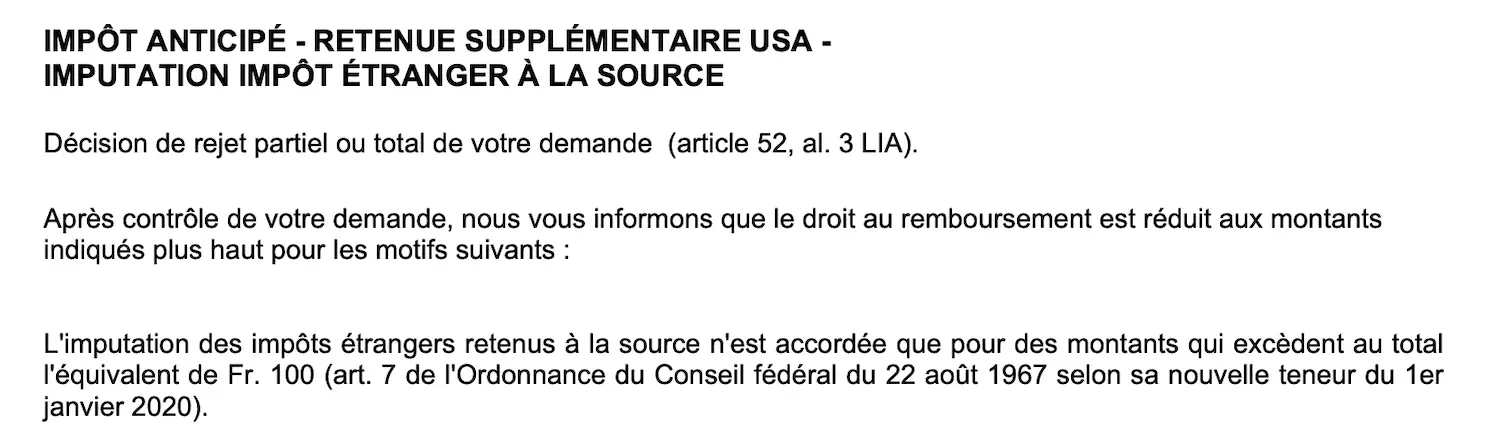
Der Ablehnungsentscheid eines Lesers: unter CHF 100 ausländischer Steuer gibt es keine DA-1-Anrechnung
Bei mir: CHF 867 > CHF 100, also war ich von diesem Filter nicht betroffen.
Zweiter Filter der DA-1: der Maximalbetrag
Dann gibt’s noch den “Maximalbetrag” (Art. 8 Abs. 2 der Verordnung): Die Schweiz erstattet dir nie mehr zurück, als die Schweizer Steuer, die du auf diese Dividenden bezahlt hättest.
Die Logik des Steueramts ist eigentlich ziemlich einleuchtend: In der Schweiz wird dein Nettoeinkommen besteuert, nicht dein Bruttoeinkommen.
Bevor also die Schweizer Steuer auf deine ausländischen Dividenden berechnet wird, werden Kosten davon abgezogen. Art. 11 der Verordnung sagt wörtlich:
Für die Berechnung des Maximalbetrags werden die Erträge um die Schuldzinsen, die anderen Aufwendungen und die steuerwirksamen Abzüge gekürzt. […] Die Schuldzinsen werden proportional zu den Aktiven verteilt.
Konkret zieht das DA-M-Merkblatt der ESTV Folgendes von deinen ausländischen Bruttodividenden ab:
- Deine Schuldzinsen, verteilt nach dem Verhältnis: Steuerwert deiner ausländischen Wertschriften / dein Gesamtvermögen. Und Achtung: Der Text macht keinerlei Unterschied. Alle deine Schuldzinsen zählen, Hypothekarzinsen inklusive, selbst wenn deine Hypothek nichts mit deinen ETFs zu tun hat…
- Deine Vermögensverwaltungskosten, verteilt nach dem Verhältnis: Ertrag der ausländischen Wertschriften / Gesamtertrag deiner Wertschriften. Standardmässig lässt die ESTV 5% deiner Bruttodividenden zu, ausser du weist einen anderen Betrag nach.
Das Ganze ergibt ein ausländisches Nettoeinkommen.
Auf dieses Nettoeinkommen wendest du dann deinen Schweizer Steuersatz an (Bund + Kanton + Gemeinde).
Und das definiert deinen DA-1-Maximalbetrag.

Die Antwort des Waadtländer Steueramts: Schuldzinsen (Hypothekarzinsen inklusive) reduzieren den DA-1-Rückerstattungsbetrag...
Klingt etwas kompliziert?
Ging mir beim ersten Lesen genauso, keine Sorge! Aber wir haben in der Schweiz das Glück, eine ziemlich solide Steuerverwaltung zu haben, die uns ein wirklich nützliches Beispiel liefert.
Das offizielle Beispiel der ESTV für den DA-1-Maximalbetrag
Das DA-M-Merkblatt der ESTV, “Merkblatt über die Anrechnung ausländischer Quellensteuern”, beschreibt einen Steuerpflichtigen K, den ich Karl nenne, mit folgender Situation:
- Steuerwert seiner niederländischen Aktien: CHF 79'300
- Bruttodividende aus den Niederlanden: CHF 2'410
- Gesamtvermögen (vermutlich inklusive seinem Haus): CHF 860'000
- Im Jahr bezahlte Schuldzinsen (typischerweise eine Hypothek): CHF 15'000
- Vermögensverwaltungskosten: CHF 1'600
- Gesamtertrag seiner Wertschriften (Dividenden und Zinsen aus seinem gesamten Portfolio): CHF 15'500
- Kombinierte Schweizer Steuersätze: 5% Bund + 5% Kanton + 8% Gemeinde = 18%
- Nicht rückforderbare NL-Quellensteuer: 15% der Dividende = CHF 2'410 × 15% = CHF 361.50
Berechnung des Maximalbetrags:
- Anteil Schuldzinsen = 15'000 × (79'300 / 860'000) = CHF 1'383.15
- Anteil Verwaltungskosten = 1'600 × (2'410 / 15'500) = CHF 248.75
- Nettoeinkommen = 2'410 - 1'383.15 - 248.75 = CHF 778.10
- Maximalbetrag = 18% × 778.10 = CHF 140.10
Karl hatte CHF 361.50 beantragt, bekommt am Ende aber nur CHF 140.10 zurück… Das sind mehr als 60% der Quellensteuer, die für immer weg sind.
Der Fall der Familie MP: CHF 867 beantragt, CHF 44.45 zurückerhalten
Für eine vergangene Steuerperiode habe ich über mein DA-1-Formular die Anrechnung von CHF 867 für die im Ausland auf meine Bruttodividenden erhobene Steuer beantragt.
Hier die Antwort, die ich vom kantonalen Steueramt nach meiner Einsprache erhalten habe:
In meinem konkreten Fall werden die Schuldzinsen und die Verwaltungskosten des beweglichen Vermögens, im Verhältnis zum deklarierten Gesamtvermögen, von den Wertschriftenerträgen abgezogen. Das der Anrechnung unterliegende Nettoeinkommen des beweglichen Vermögens wird nach Abzug der vermögensbezogenen Kosten negativ.
Negativ… Moment, was?
Nachdem ich diesen Satz mehrmals gelesen und mich durch die Verordnung auf Fedlex gekämpft habe (meine grosse Leidenschaft… oder auch nicht…), habe ich verstanden, dass sowohl meine Hypothekarzinsen ALS AUCH meine P2P-Kreditzinsen in die Berechnung des Maximalbetrags einflossen, obwohl beides nichts mit meinen ETFs zu tun hat…
Aber gut, ich werd das Gesetz jetzt nicht ändern (zumindest heute nicht).
Mein Gesicht, als ich gelesen habe, dass mein Nettoeinkommen negativ war und meine DA-1-Rückerstattung dadurch fast auf null fiel...
Mein Maximalbetrag hätte also bei CHF 0 liegen müssen (weil die zugrunde liegende Berechnung negativ war). Stattdessen haben sie ihn auf CHF 44.45 gesetzt. Diesen genauen Betrag kann ich mir bis heute nicht erklären (ich habe die detaillierte Berechnung vom kantonalen Steueramt nicht erhalten).
Aber ob CHF 44.45 oder CHF 0, statt der CHF 867 tut das trotzdem weh, denn wir reden hier von 95% Verlust, ganz legal.
Warum eine teilweise DA-1-Rückerstattung “normal” ist
Das DA-1-Formular ist nicht das Ausland, das dir dein Geld zurückgibt. Es ist die Schweiz, die dir einen Rabatt auf ihre eigene Steuer gewährt, damit dieselben Dividenden nicht doppelt besteuert werden.
Meine CHF 867 sind für immer im Ausland geblieben. Die einzige Frage ist, wie viel die Schweiz von ihrem eigenen Geld hergeben will.
Und ihre Antwort lautet:
Höchstens das, was ich selbst als Steuer auf diesen Dividenden einkassiere. Keinen Franken mehr, sonst würde ich deine ausländische Steuer für dich bezahlen.
Es geht also darum: Wie viel kassiert sie auf diesen Dividenden wirklich?
Ein einfaches Beispiel:
- Du erhältst CHF 1'000 an ausländischen Dividenden, 150 davon im Ausland einbehalten.
- Im gleichen Jahr zahlst du CHF 1'000 Zinsen auf deine Schulden, die du von deinem Einkommen abziehst.
- Ergebnis in deiner Steuererklärung: +1'000 - 1'000 = 0. Diese Dividenden haben dein steuerbares Einkommen um keinen einzigen Franken erhöht. Die Schweiz hat darauf also null Steuern kassiert.
- Du beantragst 150 über das DA-1. Die Schweiz antwortet: “Ich hab auf diesen Dividenden nichts kassiert, also hab ich dir auch nichts zurückzugeben.”
In ihren Augen würdest du eine Steuer zurückerstattet bekommen, die du nie bezahlt hast.
Frustrierend, aber konsequent.
Der Punkt, der wehtut, und wo deine Frustration berechtigt ist (meine auch!): Man darf sich schon fragen, warum deine Hypothekarzinsen mit deinen ETF-Dividenden “verknüpft” sein sollen, wenn deine Hypothek dein Haus bezahlt hat, nicht deine ETFs.
Die Logik des Steueramts: Das Geld, über das du verfügst, kannst du dafür einsetzen, wofür du dich in deinem Budget entscheidest. Ohne Hypothek hättest du ETFs verkaufen müssen, um das Haus zu bezahlen. Also finanziert deine Hypothekarschuld indirekt alles, was du besitzt, deine ETFs inklusive.
Und wenn ich mein Beispiel (5% der ausländischen Steuern zurückerhalten) mit dem von Cedric vergleiche (rund 50% der ausländischen Steuern zurückerstattet): Was den Unterschied macht, ist die Grösse der Hypothek UND meiner P2P-Kredite im Verhältnis zum Rest meines Vermögens.
Kurz gesagt: Je mehr Schulden du hast, desto grösser der Anteil an Schuldzinsen, der deinen ETFs zugerechnet wird, und desto stärker schrumpft dein Maximalbetrag, potenziell bis auf CHF 0.
Schuldzinsen und ETF-Wahl: VT ist nicht mehr unbedingt die beste Wahl
Theoretisch ist ein US-ETF wie VT steuerlich unschlagbar, gerade weil dir das DA-1 die einbehaltenen 15% zurückgibt.
Aber wenn dein DA-1-Maximalbetrag bei null liegt, verschwindet dieser Vorteil, und VALLD übernimmt die Führung: Bei VT verlierst du 15% auf die Gesamtheit deiner Dividenden. Bei VALLD verlierst du diese 15% nur auf dessen US-Aktienanteil, rund 60% des Fonds. Bei CHF 1'000 Dividenden macht das CHF 150 Verlust gegenüber CHF 90. Die Wahl zwischen VT, VWRL und VALLD steht damit wieder zur Debatte, und VALLD wird zur einfacheren Option.
Meine Regel: Wenn dein DA-1-Maximalbetrag auf null oder fast null fällt, gewinnt VALLD für deine künftigen Käufe. Solange dir dein DA-1 noch einen relevanten Teil der Quellensteuer zurückgibt, behält VT die Nase vorn.
Eine Nuance trotzdem: Wenn du wie die meisten meiner Leser bist, hast du keine 5-6%-P2P-Kredite zur Finanzierung von Immobilien, und deine Hypothek ist auf deine tatsächlichen Bedürfnisse zugeschnitten (keine 17-Zimmer-“Mansion” nach amerikanischem Vorbild). In diesem Fall bekommst du über das DA-1-Formular immer noch einen ordentlichen Betrag zurück, besonders wenn dein Vermögen weiterwächst.
Trotzdem: Gut zu wissen, und es lohnt sich, die Zahlen für deine eigene Situation durchzurechnen, denn das kann beeinflussen, welchen ETF du wählst, VT oder VALLD.
Was du bei einer teilweisen DA-1-Rückerstattung tun kannst
Die Berechnung ist mechanisch, aber du hast trotzdem ein paar Hebel, alle aus der Verordnung:
1. Überprüfe die Zahlen im Entscheid, und rechne den Maximalbetrag neu
Mit “Zahlen” meine ich konkret den Betrag deiner Schuldzinsen, den Wert deiner ausländischen Wertschriften, dein Gesamtvermögen usw.
Das ist die Basis, denn auch das Steueramt (oder du selbst in deiner Steuererklärung!) macht manchmal Fehler.
Rechne als Nächstes deinen DA-1-Maximalbetrag mit der Box unten nach.
- Deine ausländischen Bruttodividenden (die auf deinem DA-1-Formular)
- Deine gesamten Schuldzinsen (Hypothek, Kredite, alles)
- Der Steuerwert deiner ausländischen Wertschriften
- Dein gesamtes Bruttovermögen (vor Abzug deiner Schulden)
- Deine Vermögensverwaltungskosten (oder 5% deiner Dividenden, falls du den Pauschalsatz genommen hast)
Wende deinen Steuersatz (Bund + Kanton + Gemeinde) auf dieses Nettoeinkommen an, und schon hast du deinen Maximalbetrag. Ist das Nettoeinkommen nahe null oder negativ, wird dein DA-1 fast nichts zurückerstatten, und das weisst du jetzt schon, bevor der Entscheid überhaupt eintrifft.
2. Beantrage die DA-1-Anrechnung nicht, sondern deklariere netto (Art. 2 Abs. 3)
Bei diesem Punkt bin ich mir nicht ganz sicher, ich werde ihn erst bei meiner nächsten Steuererklärung testen, aber statt dein DA-1 zu beantragen, kannst du Folgendes tun:
Wer die Anrechnung ausländischer Quellensteuern nicht beantragt, kann verlangen, dass die vom Vertragsstaat erhobenen Steuern bei der Veranlagung der Schweizer Einkommenssteuer vom Bruttobetrag der Erträge abgezogen werden.
Anders gesagt: Du ziehst die einbehaltene ausländische Steuer von deinem steuerbaren Einkommen ab, statt sie zurückzufordern. Wenn dein Maximalbetrag nahe null liegt, kann das mehr bringen als das DA-1.
Ich sag dir dann, wie das Steueramt das aufnimmt. Es steht schwarz auf weiss in der Verordnung, aber ich will erst sehen, wie das kantonale Steueramt das in der Praxis handhabt, bevor ich es blind empfehle.
In meinem obigen Fall hätte mir Art. 2 Abs. 3, wenn er funktioniert hätte, erlaubt, rund CHF 190 an “zu viel” bezahlter Steuer zurückzuholen (CHF 867 × ein Grenzsteuersatz von 22%, zum Beispiel), statt der CHF 44.45 aus dem DA-1.
3. Nutze die Frist zu deinem Vorteil (Art. 14)
Der Anspruch auf Anrechnung erlischt drei Jahre nach Ablauf der Steuerperiode. Falls du in den letzten drei Jahren vergessen hast, ein DA-1-Formular auszufüllen (weil du gerade erst mit dem Investieren angefangen hast und es noch nicht wusstest), ist es noch nicht zu spät, das Fällige einzufordern.
Fazit: DA-1-Formular-Rückerstattung
Das DA-1-Formular ist ein Rabatt, den dir die Schweiz auf ihre eigene Steuer gewährt, kein Scheck aus dem Ausland. Und dieser Rabatt durchläuft zwei Filter: die CHF-100-Schwelle, dann den Maximalbetrag, der mit wachsenden Schulden schrumpft.
Für die meisten meiner Leser, mit einer vernünftigen Hypothek und wachsendem Vermögen, erstattet das DA-1 immer noch einen ordentlichen Betrag zurück. Also keine Panik, und kein Grund, morgen früh deinen VT-ETF zu verkaufen ;)
Falls du aber in meiner Situation bist (eine Hypothek plus P2P-Kredite, die einiges an Schuldzinsen erzeugen), rechne Karls Beispiel mit deinen eigenen Zahlen durch. Das zeigt dir, ob VT für dich die beste Wahl bleibt, oder ob VALLD einen Platz in deinem Portfolio verdient.
Und wenn dein Steuerentscheid eintrifft: Vergleiche die Zeile “Anrechnung ausländischer Quellensteuern” mit dem, was du auf deinem DA-1-Formular beantragt hattest. Gibt es eine Lücke, weisst du jetzt, woher sie kommt, und was du versuchen kannst.
Ich selbst teste die Option “netto deklarieren” bei meiner nächsten Steuererklärung und aktualisiere dieses Kapitel mit der Antwort des Steueramts (wenn du sichergehen willst, das nicht zu verpassen, melde dich für den Newsletter an, um es zu erfahren, sobald ich es weiss).