
Ob der Meilenstein “FIRE in der Schweiz” für dich konkret wird oder du dich einfach darauf vorbereiten willst, eine Frage kommt bei mir immer wieder (ich hab sie mir selbst auch gestellt):
Was passiert mit jeder der 3 Säulen, sobald man finanziell unabhängig wird?
Zur Erinnerung, falls du im Gymi den Wirtschaftsunterricht verpasst hast oder als Expat hier bist: Ich hab einen Artikel geschrieben, der die Rolle jeder Säule im Schweizer Rentensystem genau erklärt.
Aber fangen wir vorne an, mit der 1. Säule.
Was passiert mit ihr, wenn du mit 40 in Rente gehst (oder in jedem anderen Alter vor dem offiziellen Rentenalter von 65)?
1. Säule (AHV) sobald du FIRE bist
Zur Erinnerung: Du musst ab dem 1. Januar nach deinem 20. Geburtstag in die 1. Säule einzahlen, egal ob du einen Job hast oder nicht. Und wenn du früher zu arbeiten anfängst, musst du schon ab 17 AHV-Beiträge zahlen.
Und dieses Geld, das du in einen gemeinsamen Topf einzahlst, kriegst du als AHV-Rente zurück, sobald du das offizielle Schweizer Rentenalter erreichst (zwischen CHF 1'260/Monat minimum und CHF 2'520/Monat maximum).
Nur wenn du mit 40 in eine sehr frühe Rente gehst, hast du per Definition das Alter von 65 noch nicht erreicht.
Also:
Was passiert zwischen deinem FI-Datum und deinem 65. Geburtstag?
Schlechte Nachricht (für deine Finanzen): Du musst trotzdem bis zu deinem 65. Geburtstag AHV-Beiträge zahlen.
Nur giltst du, sobald du FI bist, als Nichterwerbstätiger (wenn du wirklich keine Erwerbstätigkeit mehr hast), also: deine Beiträge basieren nicht mehr auf einem Lohn, sondern auf deinem Nettovermögen.
Je nachdem, in welche Stufe du fällst, verlangt die AHV einen fixen Betrag nach einer gestaffelten Skala, von CHF 530/Jahr (Vermögen unter CHF 350'000) bis CHF 26'500/Jahr (Vermögen über CHF 8'950'000).
Resultat: Deine AHV-Rechnung kann schnell in die Höhe schiessen, weil du ja von einem grossen Vermögen lebst, sobald du finanziell frei bist. Und da reden wir schnell von mehreren Tausend CHF pro Jahr.
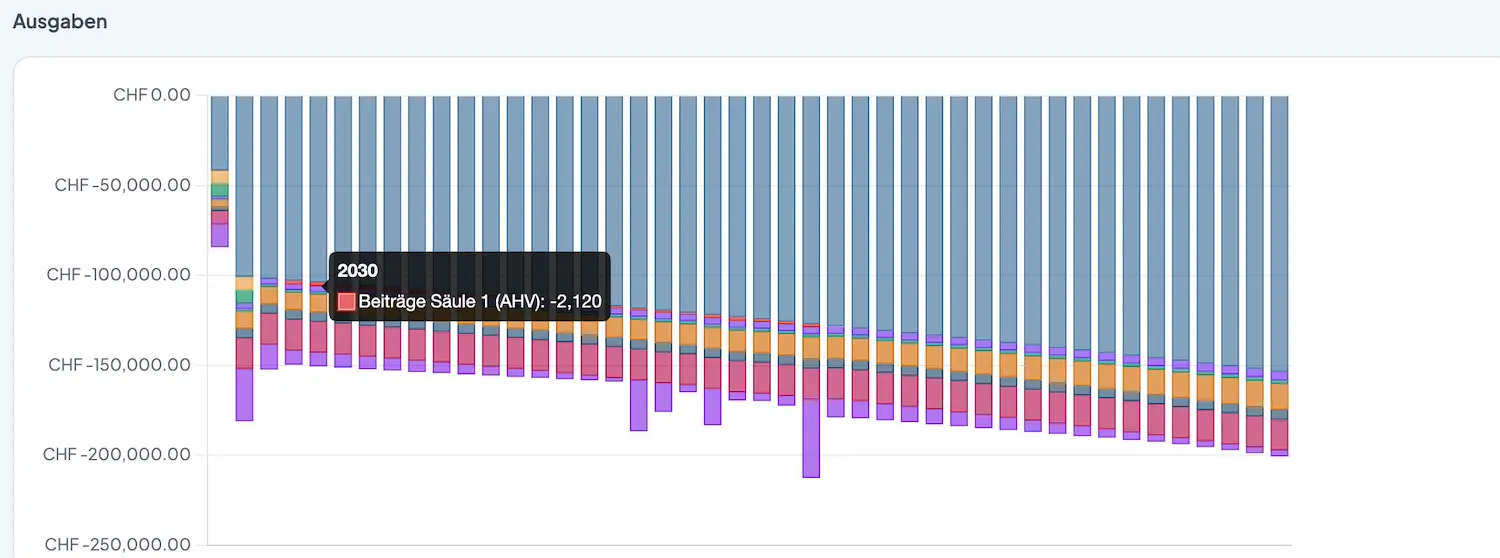
Beispiel einer AHV-Beitragssimulation in meinem FI-Planner-Tool: aua, das kann jedes Jahr ganz schön wehtun!
Der (legale!) Steuertrick ist aber, ein kleines Erwerbseinkommen zu haben (Nebenjob), auch ein bescheidenes, weil du dann als erwerbstätig giltst.
Und in dem Fall berechnen sich deine AHV-Beiträge auf diesem Einkommen und nicht auf deinem Vermögen. Das erlaubt dir, minimale Beiträge zu zahlen, etwa ein paar hundert Franken pro Jahr statt mehrere Tausend.
Im Jahr 2026 ist die ideale Steueroptimierung, zu verdienen:
- Mindestens CHF 2'500/Jahr, damit du als “erwerbstätig” giltst und deine AHV-Beiträge auf deinem Einkommen statt auf deinem Vermögen zahlst
- Und höchstens CHF 10'100, damit du nur den AHV-Mindestbeitrag von CHF 530/Jahr zahlst
Der gute Plan, sobald du FI bist, ist also, dir deine AHV-Beiträge dank einem Nebenjob “zum reduzierten Preis” zu kaufen.
Es gibt aber ein paar Regeln, die du kennen solltest, damit die AHV-Ausgleichskasse deine Tätigkeit als wirklich selbstständig anerkennt (und nicht nur als Trick auf dem Papier, um ein Kästchen anzukreuzen). Das schaut sie sich konkret an:
- du arbeitest in deinem eigenen Namen und auf eigene Rechnung
- du trägst ein echtes wirtschaftliches Risiko (keine garantierte Bezahlung, du kannst dabei Geld verlieren)
- du hast mehrere Auftraggeber/Kunden (idealerweise mindestens 3), nicht nur einen einzigen
- du stehst in keinem Unterordnungsverhältnis (niemand schreibt dir Arbeitszeiten, Anweisungen oder Anwesenheit vor, also keine verdeckte Anstellung)
- es muss mindestens ein Pensum von 50% in deinem Beruf sein, sonst kann dir die AHV trotzdem die Hälfte des Nichterwerbstätigenbeitrags verrechnen
Wichtig zu wissen auch: Die AHV-Ausgleichskasse ist nicht daran gebunden, was das Steueramt sagt, und kann deinen Nebenjob umqualifizieren, selbst wenn du ihn beim Steueramt als selbstständig deklarierst. Sorg also dafür, dass es ein echtes kleines Business ist, keine verdeckte (und damit illegale) Steueroptimierung…
Du kannst noch weiter gehen als ein einfacher Nebenjob im eigenen Namen, über eine Gesellschaft. Das wird etwas komplexer, deshalb hab ich einen eigenen Artikel dazu geschrieben: AHV-Beiträge bei Frühpensionierung (FIRE): Wie viel Nichterwerbstätige zahlen
AHV-Beiträge: ein konkretes Beispiel, sobald du FI bist
Nehmen wir an, du bist FI in der Schweiz, mit CHF 2 Mio. Nettovermögen, investiert an der Börse.
Hier die zwei Szenarien nebeneinander, was du an AHV-Beiträgen zahlst, je nachdem, ob du rein von deinen Investitionen lebst oder eine kleine Erwerbstätigkeit hast, nur zum Spass und ohne Zwang:
| Situation | AHV-Berechnungsgrundlage | AHV-Jahresbeitrag ca. |
|---|---|---|
| Kein Einkommen (nichterwerbstätige Person) | Vermögen CHF 2'000'000 => steuerbare Grundlage ~ CHF 80'000–100'000 | ~ CHF 3'800–4'800/Jahr |
| Mit Nebenjob CHF 2'500–10'100/Jahr, der 50% deiner Zeit braucht | Erwerbseinkommen CHF 2'500–10'100 => gilt als erwerbstätig | CHF 530/Jahr (AHV-Mindestbeiträge) |
Der konkrete Fall der Familie MP: AHV
Sobald wir FI sind, zahlen wir uns über eine unserer AGs einen Lohn aus, um unsere AHV-Beiträge steuerlich maximal zu optimieren.
Das ist etwas komplizierter aufzusetzen als ein “einfacher” kleiner Job mit Standardlohn, aber da wir die Infrastruktur schon haben, nutzen wir sie.
AHV-Beiträge: wenn du von FI zum “echten” Rentner wirst
Da wird’s dann ganz einfach, sobald du das offizielle Schweizer Rentenalter erreichst:
- Du hörst auf, Beiträge zu zahlen
- Und du bekommst deine AHV-Rente
Und das war’s :)
Weiter geht’s mit der 2. Säule…
2. Säule sobald du FIRE bist
Wenn du FIRE bist, bevor du das offizielle Rentenalter erreichst, verlässt du irgendwann deinen Arbeitgeber.
In dem Moment muss deine 2. Säule (aka dein Vorsorgeguthaben) übertragen werden.
Da du aber keine Pensionskasse mehr hast, die an eine Stelle gebunden ist, geht dein Kapital in das, was man Freizügigkeitskonto nennt (oder mehrere, um auf zwei Freizügigkeitskonten zu splitten und einen Steuervorteil zu nutzen, ganz legal).
Sobald du FI bist (auch wenn du für deine AHV als Selbstständiger aktiv bist), bleibt das Einzahlen in die 2. Säule aber freiwillig. Obligatorisch ist es nur für Angestellte.
Und da das Geld in deiner 2. Säule bis zum Rentenalter blockiert ist UND es nicht die beste Anlage in Sachen Rendite ist, empfehle ich dir eher, dein Geld an der Börse anzulegen, statt dort einzuzahlen.
Die gute Nachricht ist aber, dass du das Kapital auf deinem Freizügigkeitskonto heutzutage ganz einfach in ETFs anlegen kannst. Mehr dazu in diesem Artikel: Bestes Freizügigkeitskonto (2026 Vergleich).
Bist du aber vor dem offiziellen Rentendatum in der Schweiz finanziell unabhängig, hast du trotzdem ein paar Möglichkeiten, dieses Geld zu beziehen:
- Kauf deines Hauptwohnsitzes (im offiziellen Jargon WEF für “Wohneigentumsförderung” genannt). Das ist der häufigste Fall, und viele nutzen das mitten in der Karriere zum Kaufen. Das geht sowohl mit deinem Freizügigkeitskonto als auch als Angestellter.
- Selbstständig werden: falls du eine eigene Firma gründen willst und Startkapital brauchst. Ein guter Trick, wenn du dein Freizügigkeitsguthaben auf einen Schlag beziehen willst, vor dem gesetzlichen Rentenalter in der Schweiz. Du darfst dann aber nicht mehr angestellt sein.
- Definitiver Wegzug aus der Schweiz: wichtig zu wissen, wenn du in ein EU-/EFTA-Land ziehst, kannst du nur den überobligatorischen Teil beziehen (der obligatorische Mindestteil bleibt auf einem Freizügigkeitskonto blockiert). Ziehst du ausserhalb der EU/EFTA, kannst du alles beziehen.
- Invalidität: wenn du eine volle IV-Rente beziehst, kannst du auch die vorzeitige Auszahlung deines Freizügigkeitsguthabens beantragen.
Der konkrete Fall der Familie MP: 2. Säule
Ich sehe unser 2.-Säule-Vorsorgeguthaben als den konservativen Teil unserer Anlagestrategie, deshalb rühren wir es während unserer FI-Phase nicht an.
Und erst nach unserem 65. Geburtstag fangen wir an, es zu nutzen. So haben wir jedenfalls unsere FIRE-Finanzplanung aufgesetzt.
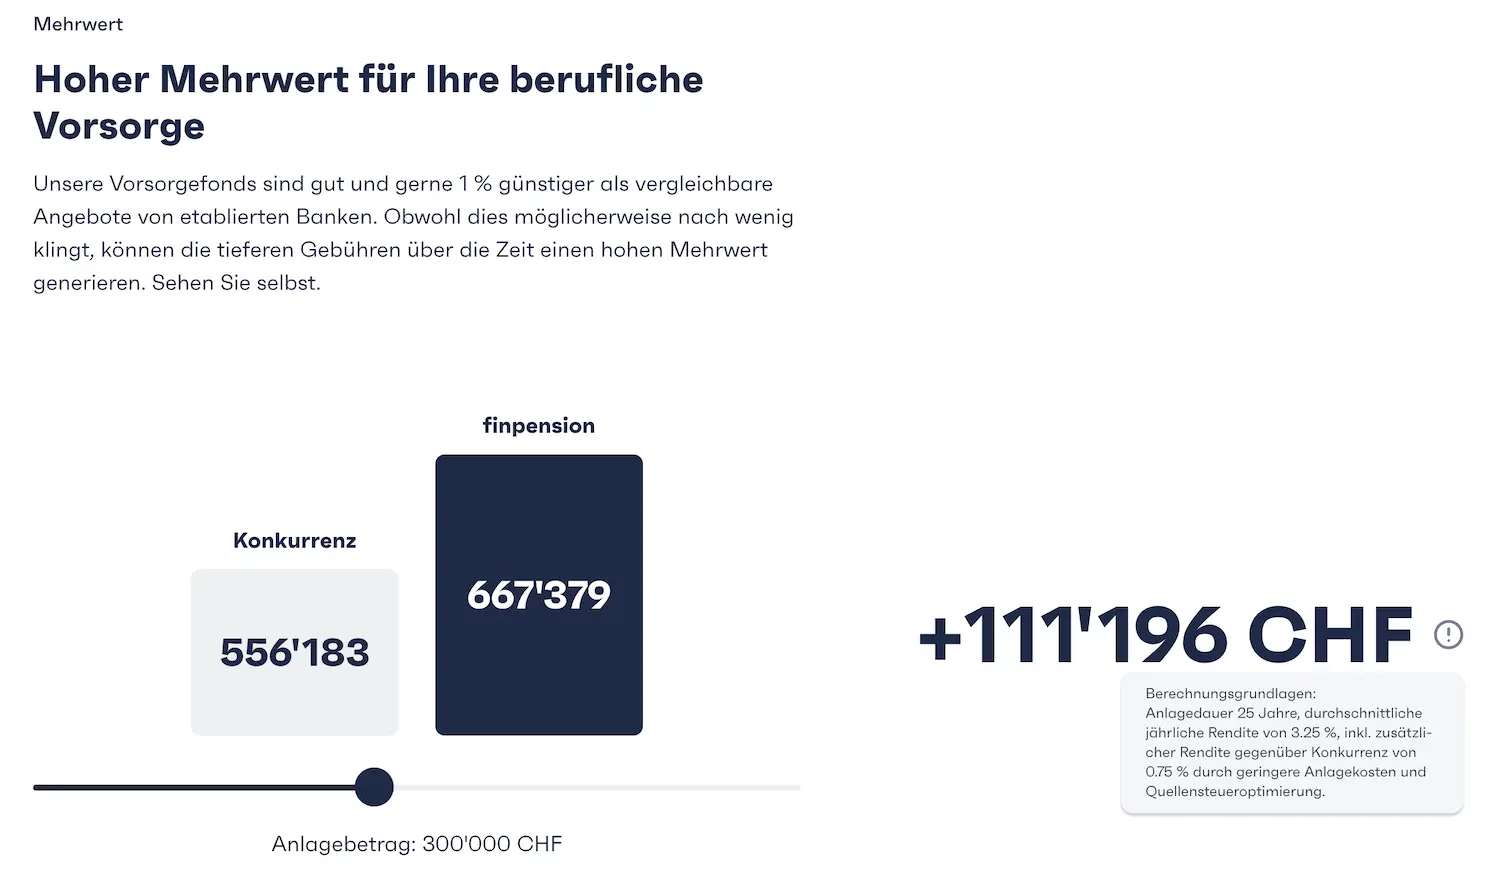
An dem Tag, an dem ich FI bin, wird finpension meine Wahl für ein Freizügigkeitskonto sein (gesplittet auf zwei Stiftungen für maximale Steueroptimierung)
2. Säule / Freizügigkeit: wenn du von FI zum “echten” Rentner wirst
Sobald du das Referenzalter in der Schweiz erreichst (nachdem du mehrere Jahre oder Jahrzehnte im FI-Modus warst), wird dein Freizügigkeitsguthaben als Kapital ausbezahlt, nie als Rente, es sei denn, du bist über eine Versicherung mit ihren fragwürdigen Produkten gegangen (die können eine Rente anbieten, aber davon rate ich dir ab, wie schon oben erwähnt).
Wir werden unser ganzes Kapital nehmen und es selbst an der Börse anlegen, um unsere Gebühren möglichst tief zu halten.
Und schliesslich weiter zur nächsten und letzten Säule: die berühmte Säule 3a.
3. Säule (aka Säule 3a) sobald du FIRE bist: wie läuft das?
Cool ist, je weiter du in der Reihenfolge der Säulen hochkletterst, desto einfacher wird’s.
Sobald du in (sehr) früher Rente bist, vor dem Referenzalter in der Schweiz, darfst du nicht mehr in die 3. Säule einzahlen, weil diese individuelle Vorsorge nur Erwerbstätigen mit AHV-pflichtigem Einkommen vorbehalten ist (angestellt oder selbstständig).
Und sobald du FIRE bist, bleibt das Kapital in deiner 3. Säule auf deinem 3a-Konto, angelegt in den Finanzprodukten, die du gewählt hast, um Rendite zu erzielen (ich empfehle dir diesen eigenen Artikel: Die beste Säule 3a in der Schweiz (Vergleich 2026)).
Wenn du aber, wie du verstanden hast, selbstständig bist, um deine AHV-Beiträge steuerlich zu optimieren, dann kannst du tatsächlich weiter in eine Säule 3a einzahlen.
Der konkrete Fall der Familie MP: 3a
Da wir über unsere AG voraussichtlich weiterhin aktiv bleiben (das komplexere Setup, das ich im anderen, oben verlinkten AHV-Artikel dokumentiere), können wir uns immer eine Säule 3a leisten, um unsere Steuern zu optimieren.
Aber das ist ein Bonus, und wir behalten die Nebentätigkeit nicht nur wegen diesem Vorteil, denn unsere Freiheit ist viel wichtiger!
Bei der 3a-Stiftung ist neben finpension (schon erwähnt für die Freizügigkeit) auch VIAC meine Wahl. Ich empfehle beide gleichauf, Stand heute.
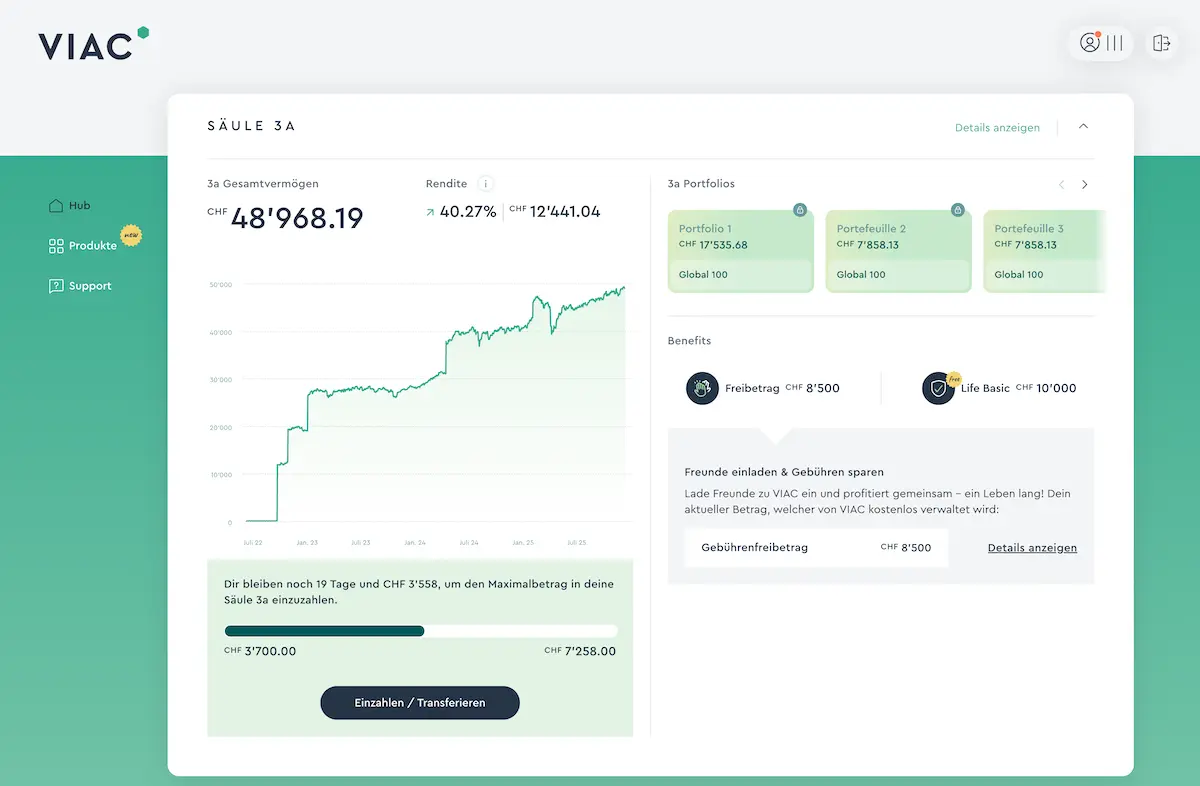
Säule 3a: wenn du von FI zum “echten” Rentner wirst
Sobald du das Referenzalter der Rente erreichst, hast du Anrecht auf das Kapital, das du in deiner 3. Säule angespart und investiert hast. Du machst damit also, was du willst.
Bei uns geht das direkt auf unser Interactive-Brokers-Depot, wo wir unser Erspartes weiter an der Börse arbeiten lassen.
Und ja… das war’s dann auch schon!
Ich geb zu, das hat die Sache ziemlich entwirrt, nachdem ich diese 3 Säulen Stück für Stück durchgegangen bin, für wenn ich FI sein werde.
Spiez, am Thunersee: viel interessanter als diese Geschichten über Schweizer Säulen, aber dafür braucht's einen freien Kopf, sobald das Thema geklärt ist
Fazit
Um die Situation der Familie MP zusammenzufassen, sobald wir FI werden: Hier, was wir mit jeder unserer Säulen machen, sobald wir den Stecker beim Angestelltendasein endgültig ziehen:
| Säule | Was wir sobald FIRE machen |
|---|---|
| 1. Säule | Weiter einzahlen, da wir persönliche Projekte planen (über unsere AG, aber auch als Selbstständige möglich) |
| 2. Säule | Unser Kapital auf dem Freizügigkeitskonto wachsen lassen (100% in Aktien investiert, aber mit 39% Übergewichtung im Schweizer Markt via finpensions Global 100, für mich ok, da es der konservative Teil unseres Portfolios ist) |
| 3. Säule | Weiter einzahlen, alles in Global 100, für Steuerersparnisse |
Und du, hast du eine andere Strategie für deine 3 Säulen, sobald du die finanzielle Freiheit erreichst?
FAQ: Schweizer Säulen und FIRE
Ab welchem Alter muss ich in der Schweiz AHV-Beiträge zahlen?
Ab dem 1. Januar nach deinem 20. Geburtstag, falls du nicht erwerbstätig bist, oder schon ab 17, wenn du bereits arbeitest. Das läuft dann bis zum offiziellen Rentenalter (65).
Wie vermeide ich, AHV auf meinem Vermögen zu zahlen, sobald ich FIRE bin?
Indem du einen kleinen Nebenjob behältst, der zwischen CHF 2'500 und 10'100/Jahr einbringt und mindestens 50% deiner Zeit braucht. Deine Beiträge berechnen sich dann auf diesem Einkommen, nicht auf deinem Vermögen.
Wird das Freizügigkeitsguthaben (2. Säule) als Rente oder als Kapital ausbezahlt?
Nur als Kapital, nie als Rente, es sei denn, du gehst über eine Versicherung mit ihren suboptimalen Produkten (wovon ich dir abrate).
Kann ich noch in die Säule 3a einzahlen, sobald ich FIRE bin?
Nur wenn du ein AHV-pflichtiges Erwerbseinkommen hast, ob angestellt oder selbstständig. Ohne das kannst du nicht in die 3a einzahlen.