Es ist wieder Zeit, Krankenversicherungen zu vergleichen! Sehen wir mal, ob wir dieses Jahr die Grundversicherung wechseln und unsere Ausgaben effizienter gestalten können.
Wie immer habe ich den besten Krankenkassenvergleich der Schweiz genutzt: die offizielle Website des Bundes “Priminfo” (und nicht Comparis oder andere, die gesponserte Prämien mitten in den Suchergebnissen platzieren, mit denen man leicht übers Ohr gehauen wird).
Und dieses Jahr schieben sich zwei Neulinge an die Spitze der Rangliste. Also, wechseln wir oder nicht?
So wechselst du deine Krankenkasse
Du musst einfach nur diese vier Schritte befolgen, um deine Grundversicherung abzuschliessen und bei deiner derzeitigen Krankenkasse zu kündigen:
- Überprüfe, wie viel du derzeit an Krankenkassenprämien zahlst
- Vergleiche mit dem Prämienrechner von priminfo welche Grundversicherung für deine persönlichen Daten die Beste ist
- Beim neuen Versicherer anmelden (wenn du es billiger findest)
N.B. Normalerweise wird die neue Krankenkasse eine Bestätigung von deiner bisherigen Grundversicherung einfordern. Deine bisherige Krankenkasse stellt dieses Dokument aus und kann gekündigt werden (siehe nächster Punkt) - Schicke ein Kündigungsschreiben (siehe Vorlage weiter unten im Artikel), um deine derzeitige Grundversicherung per Einschreiben zu kündigen
N.B. Warte, bis du die Bestätigungs-E-Mail für die Mitgliedschaft bei deiner neuen Krankenkasse erhalten hast (du erhältst in der Regel innerhalb weniger Minuten nach deiner Online-Anmeldung beim neuen Versicherer eine Bestätigungs-E-Mail für den Antrag auf Mitgliedschaft)
Zur Erinnerung: Die Wahl der Krankenkasse der Familie MP im 2026
Die Leserinnen und Leser, die unseren Blog schon länger mitverfolgen, wissen, dass wir jahrelang bei Assura krankenversichert waren.
Dann kam es 2022 zu einem Wechsel zu KPT, die für 2023 die günstigste Grundversicherung hatte.
2024 haben wir wieder einen Wechsel der Grundversicherung vorgenommen und sind zu Visana gegangen (für uns Erwachsene). Die Kinder sind zur CSS gegangen.
Das war die kosteneffizienteste Grundversicherung, die wir mit unseren Suchkriterien finden konnten, und zwar:
- Herr und Frau MP: Franchise von CHF 2'500, Hausarztmodell (so können wir unseren Familiendoktor selber wählen und müssen uns keinen aufdrängen lassen)
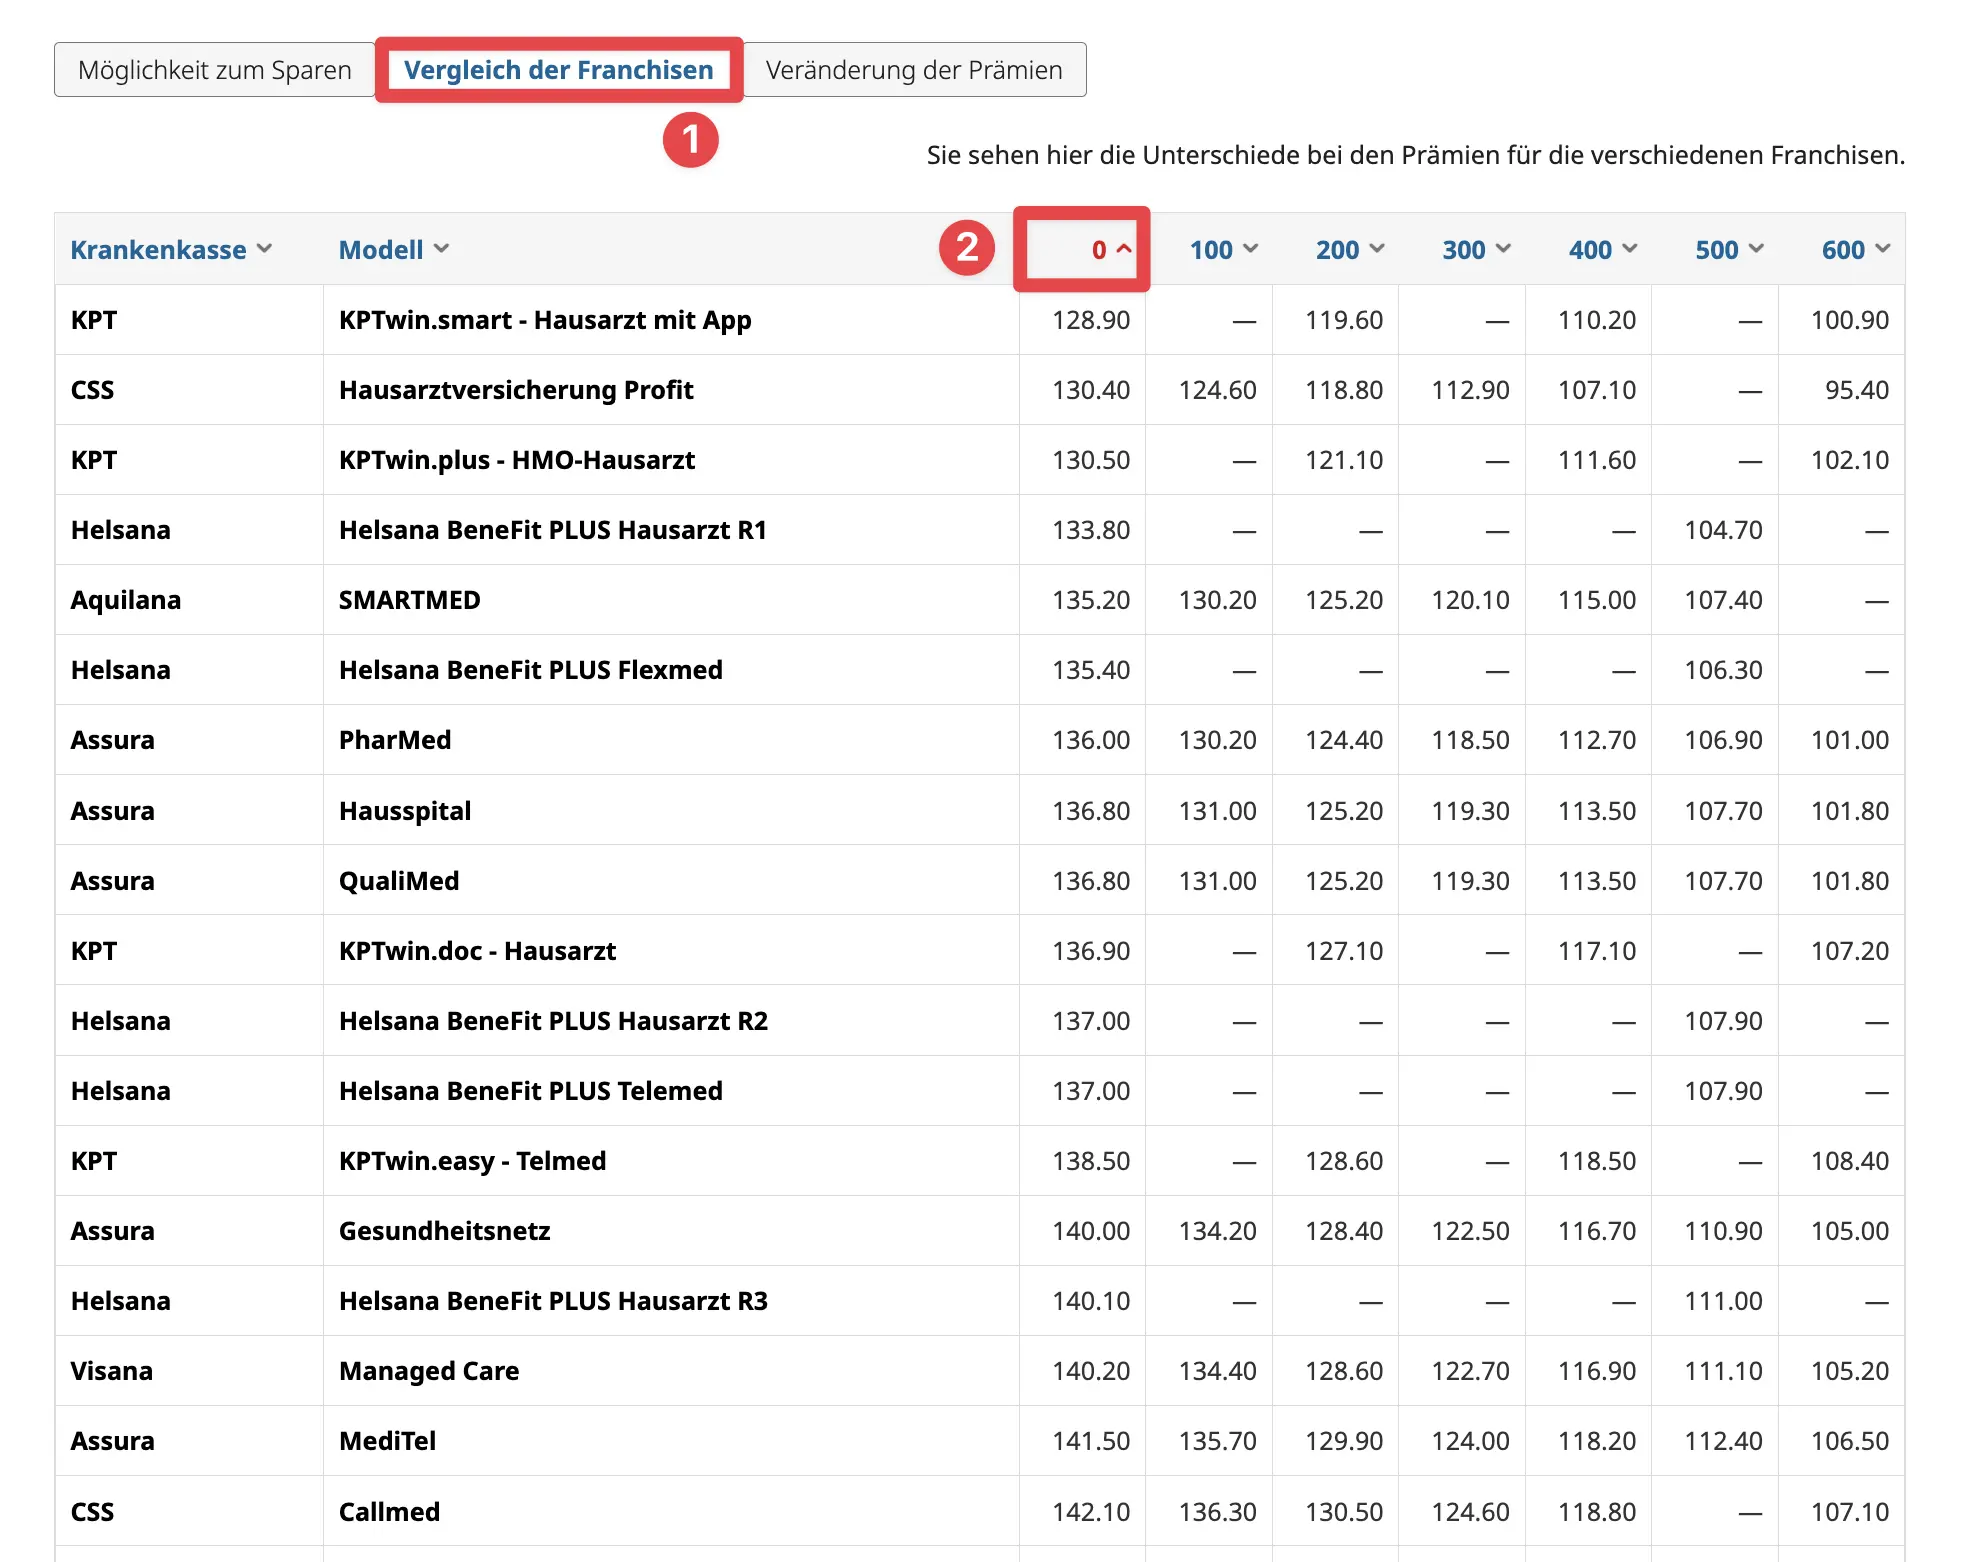
- Kinder MP: Franchise CHF 0, ebenfalls das Hausarztmodell
Im Oktober 2024 haben wir den Vergleich wiederholt. Wir Erwachsenen sind wieder zu Assura gewechselt. Die Kinder blieben bei der CSS, die günstiger war.
Im Oktober 2025 dann dasselbe Spiel: Ich habe den ganzen Vergleich nochmals gemacht, und ausnahmsweise war kein Wechsel in Sicht. Assura blieb für uns Eltern die günstigste Kasse, und die CSS für die Kinder. Wir zahlen also 2026 die folgenden monatlichen Grundversicherungsprämien:
- Herr MP: CHF 375.25
- Frau MP: CHF 375.25
- Kind 1 MP: CHF 116.85
- Kind 2 MP: CHF 116.85
- Total Prämien 2026: CHF 984.20/Monat
Zu günstigerer Krankenkasse wechseln dank priminfo
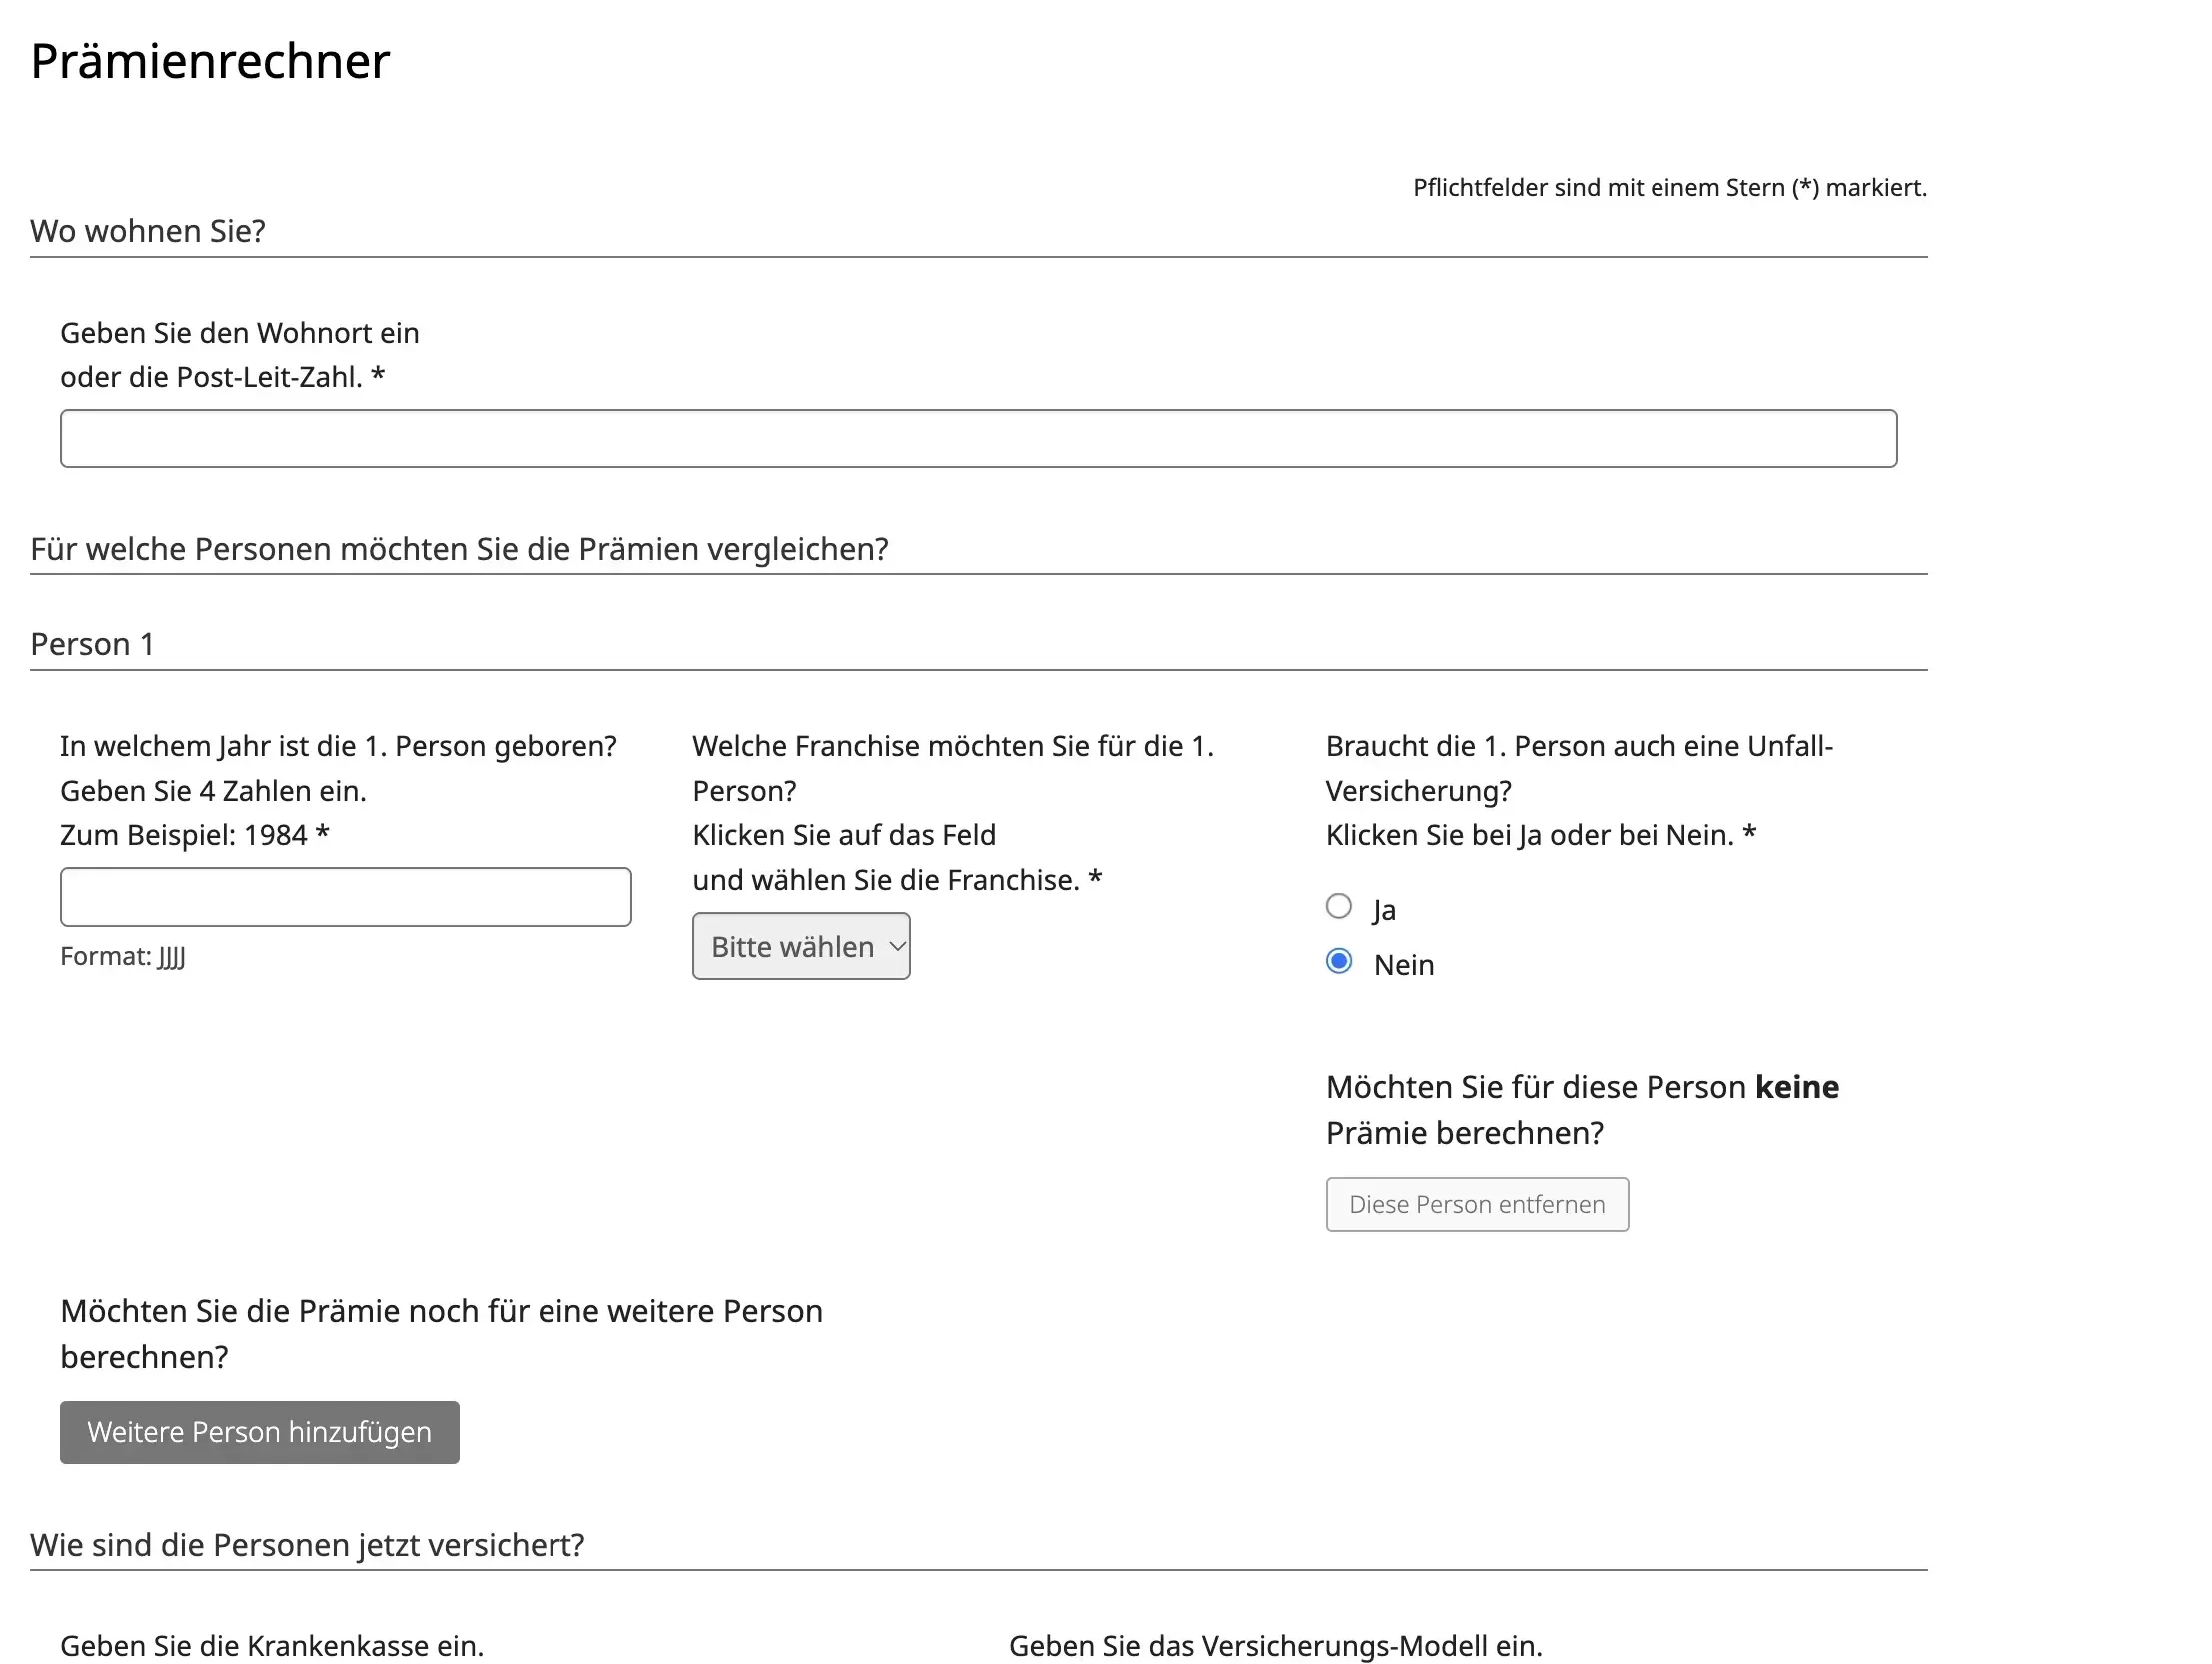
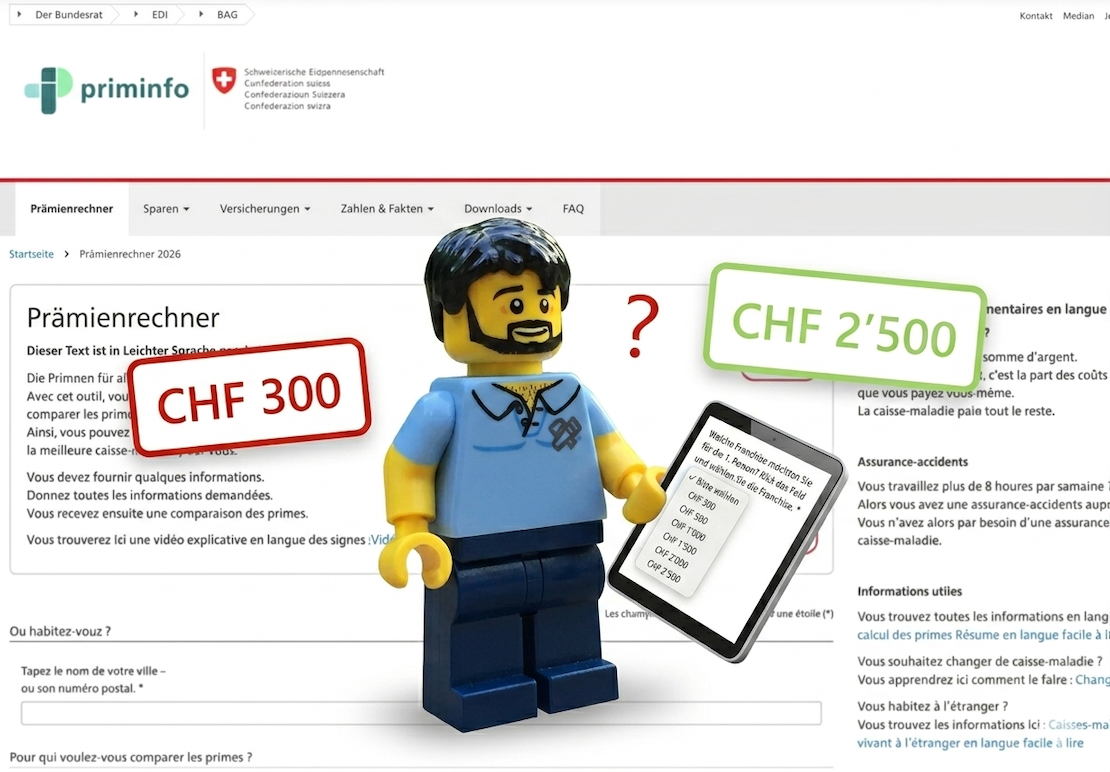
Ich habe also die Infos der Familie MP auf der offiziellen Website “Priminfo” des Bundes eingegeben, um die Krankenkassenprämien zu vergleichen:
Die Entscheidung: Die Wahl der Krankenkasse der Familie MP für 2027
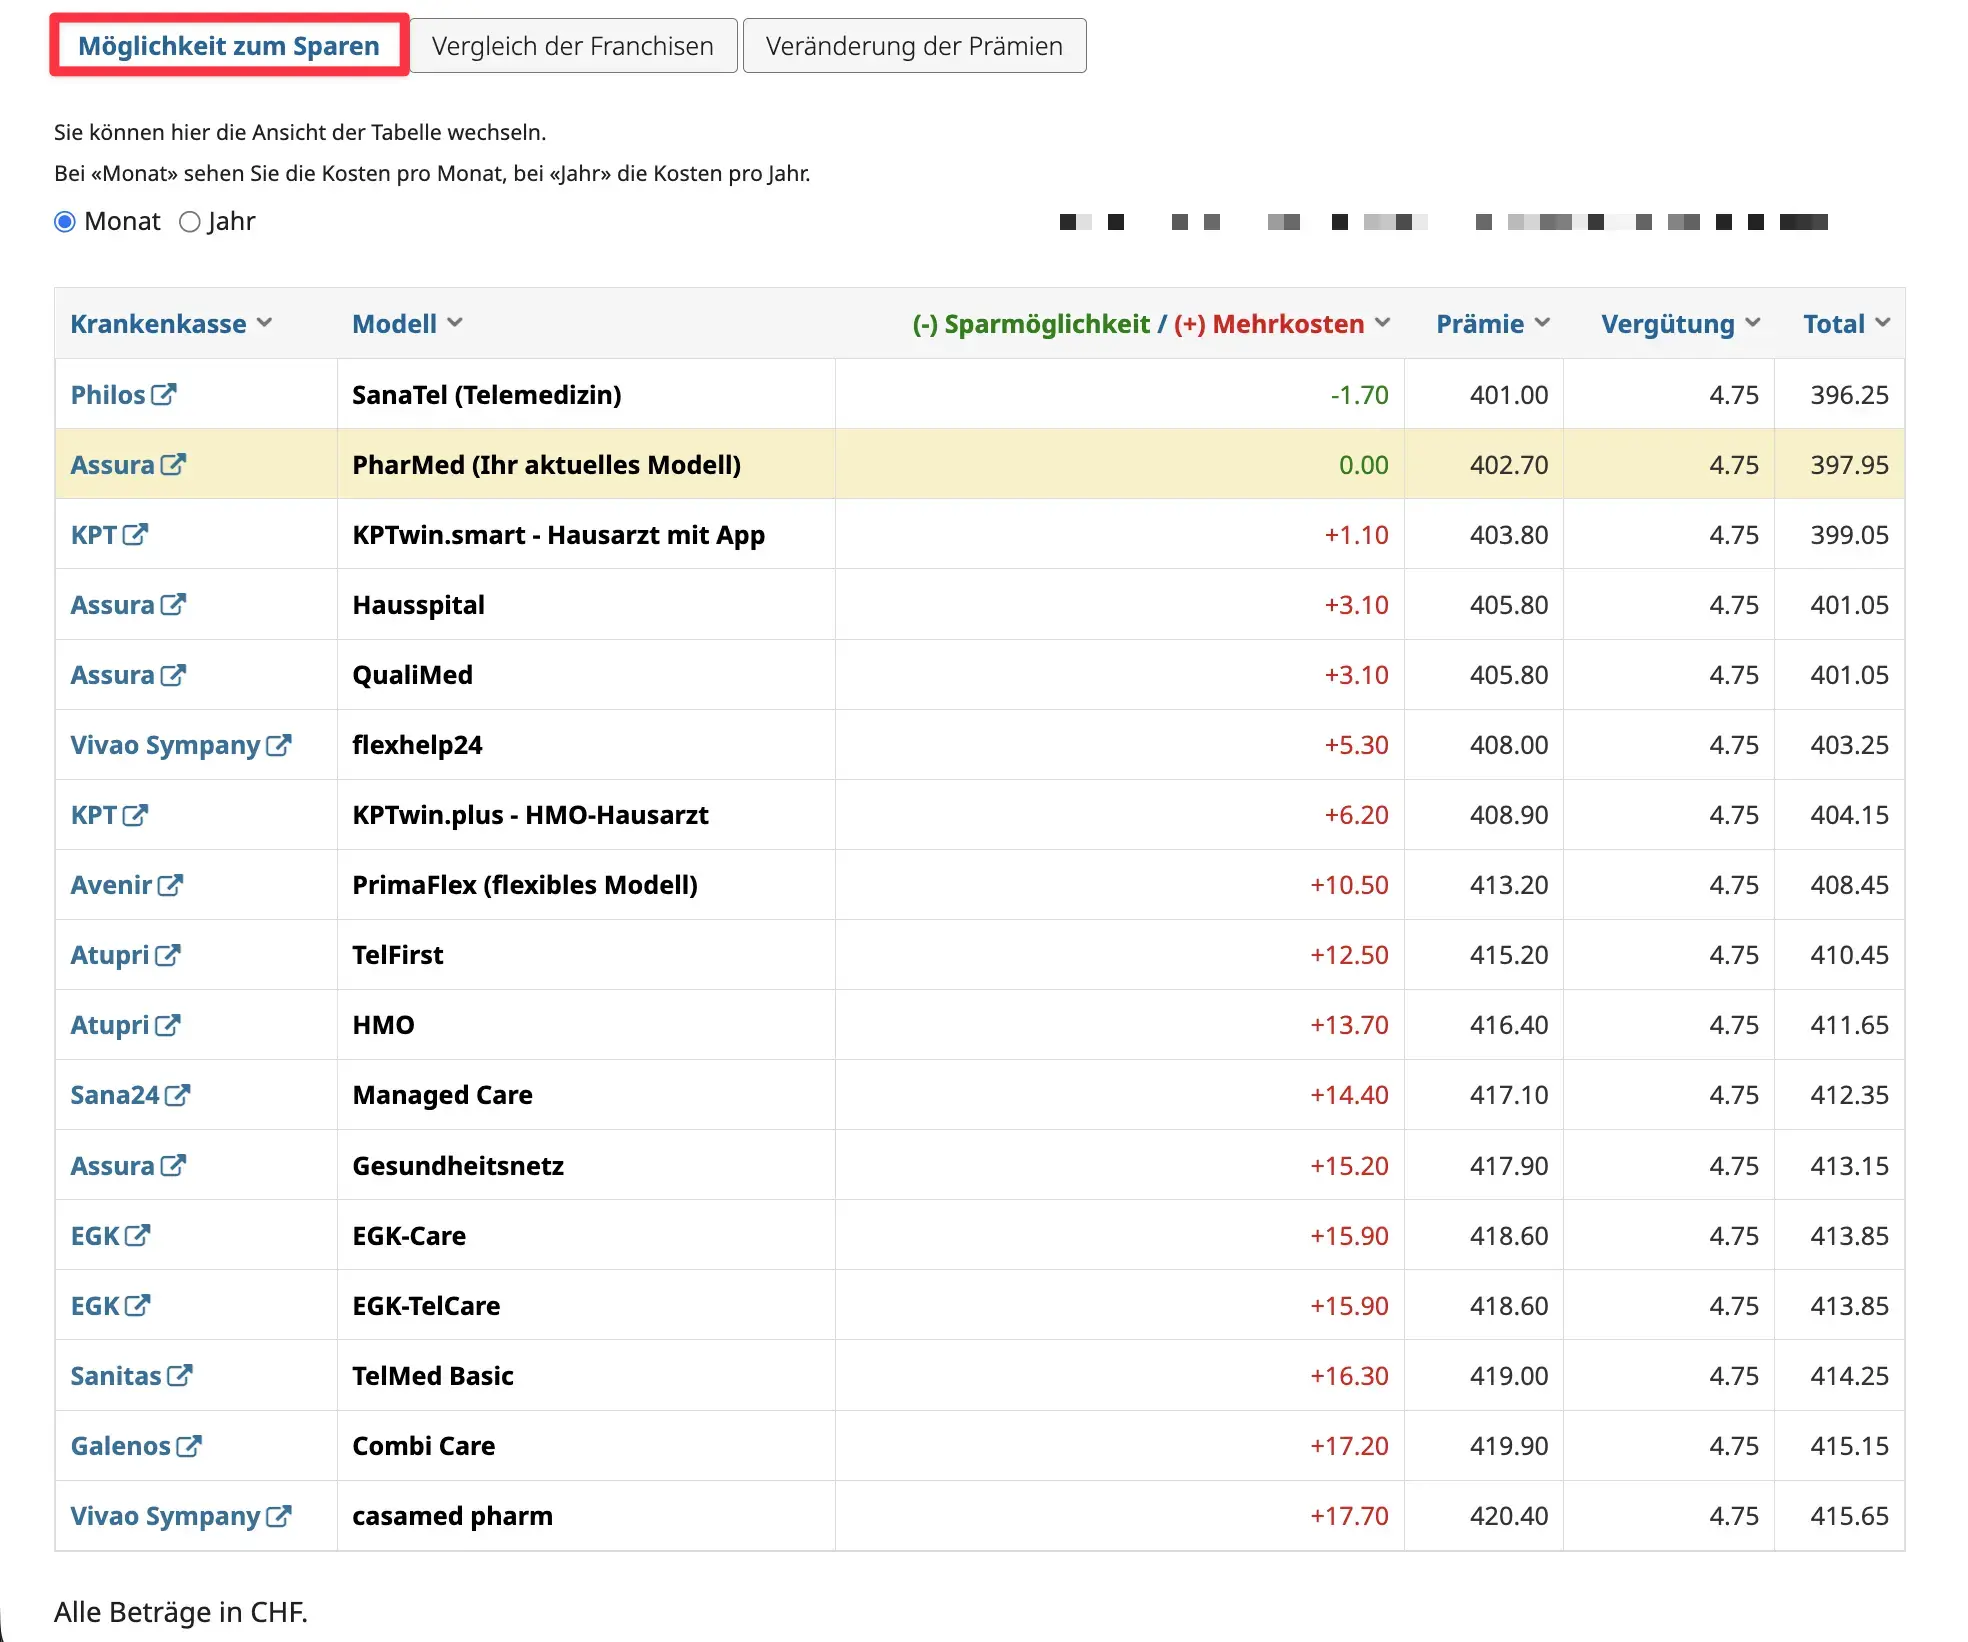
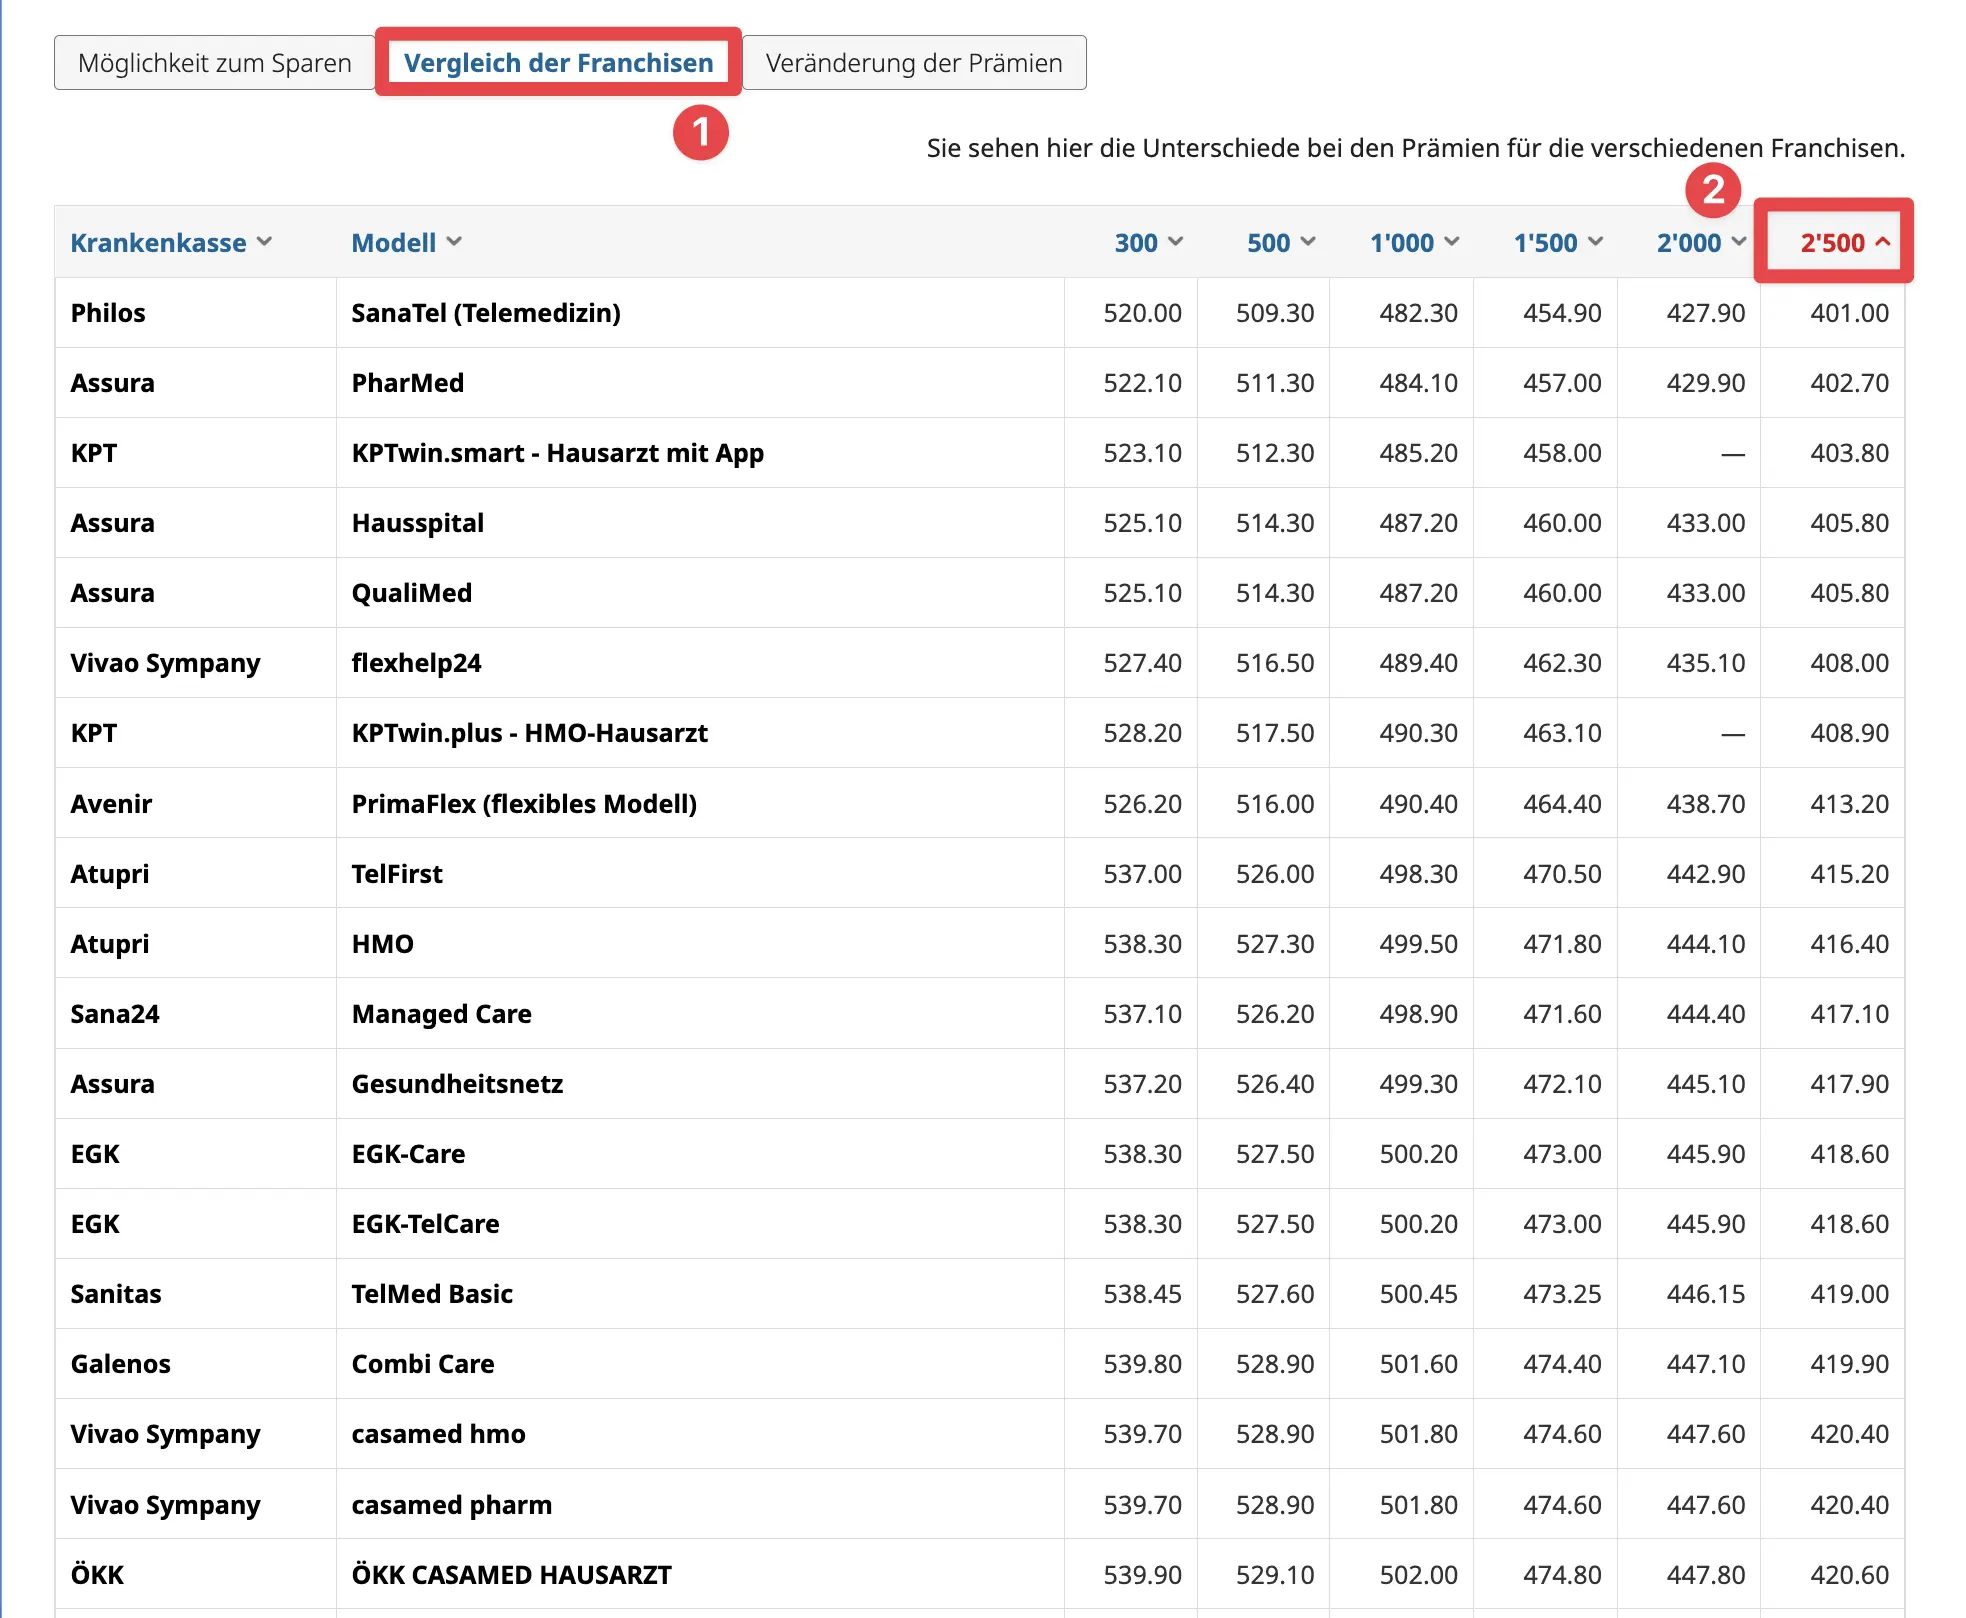
Das Ergebnis des Vergleichs ist dieses Jahr etwas weniger klar als im letzten Jahr, denn zwei Neulinge schieben sich an die Spitze der Rangliste. Aber unter dem Strich bleiben wir, wo wir sind:
- ✅ Assura PharMed (für uns Eltern): Philos SanaTel liegt CHF 1.70 pro Monat vor Assura, ist aber ein Telemedizin-Modell und entspricht damit nicht unseren Kriterien (wir wollen unseren Hausarzt behalten). Wir bleiben also bei unserer guten alten Grundversicherung von Assura, die wir viele Jahre lang hatten. Die PharMed erlaubt uns die freie Wahl des Hausarztes, schränkt uns aber bei der Wahl der Apotheken ein (man muss über die Partnerapotheken der Assura gehen, und wir haben eine in unserer Nähe, also alles gut).
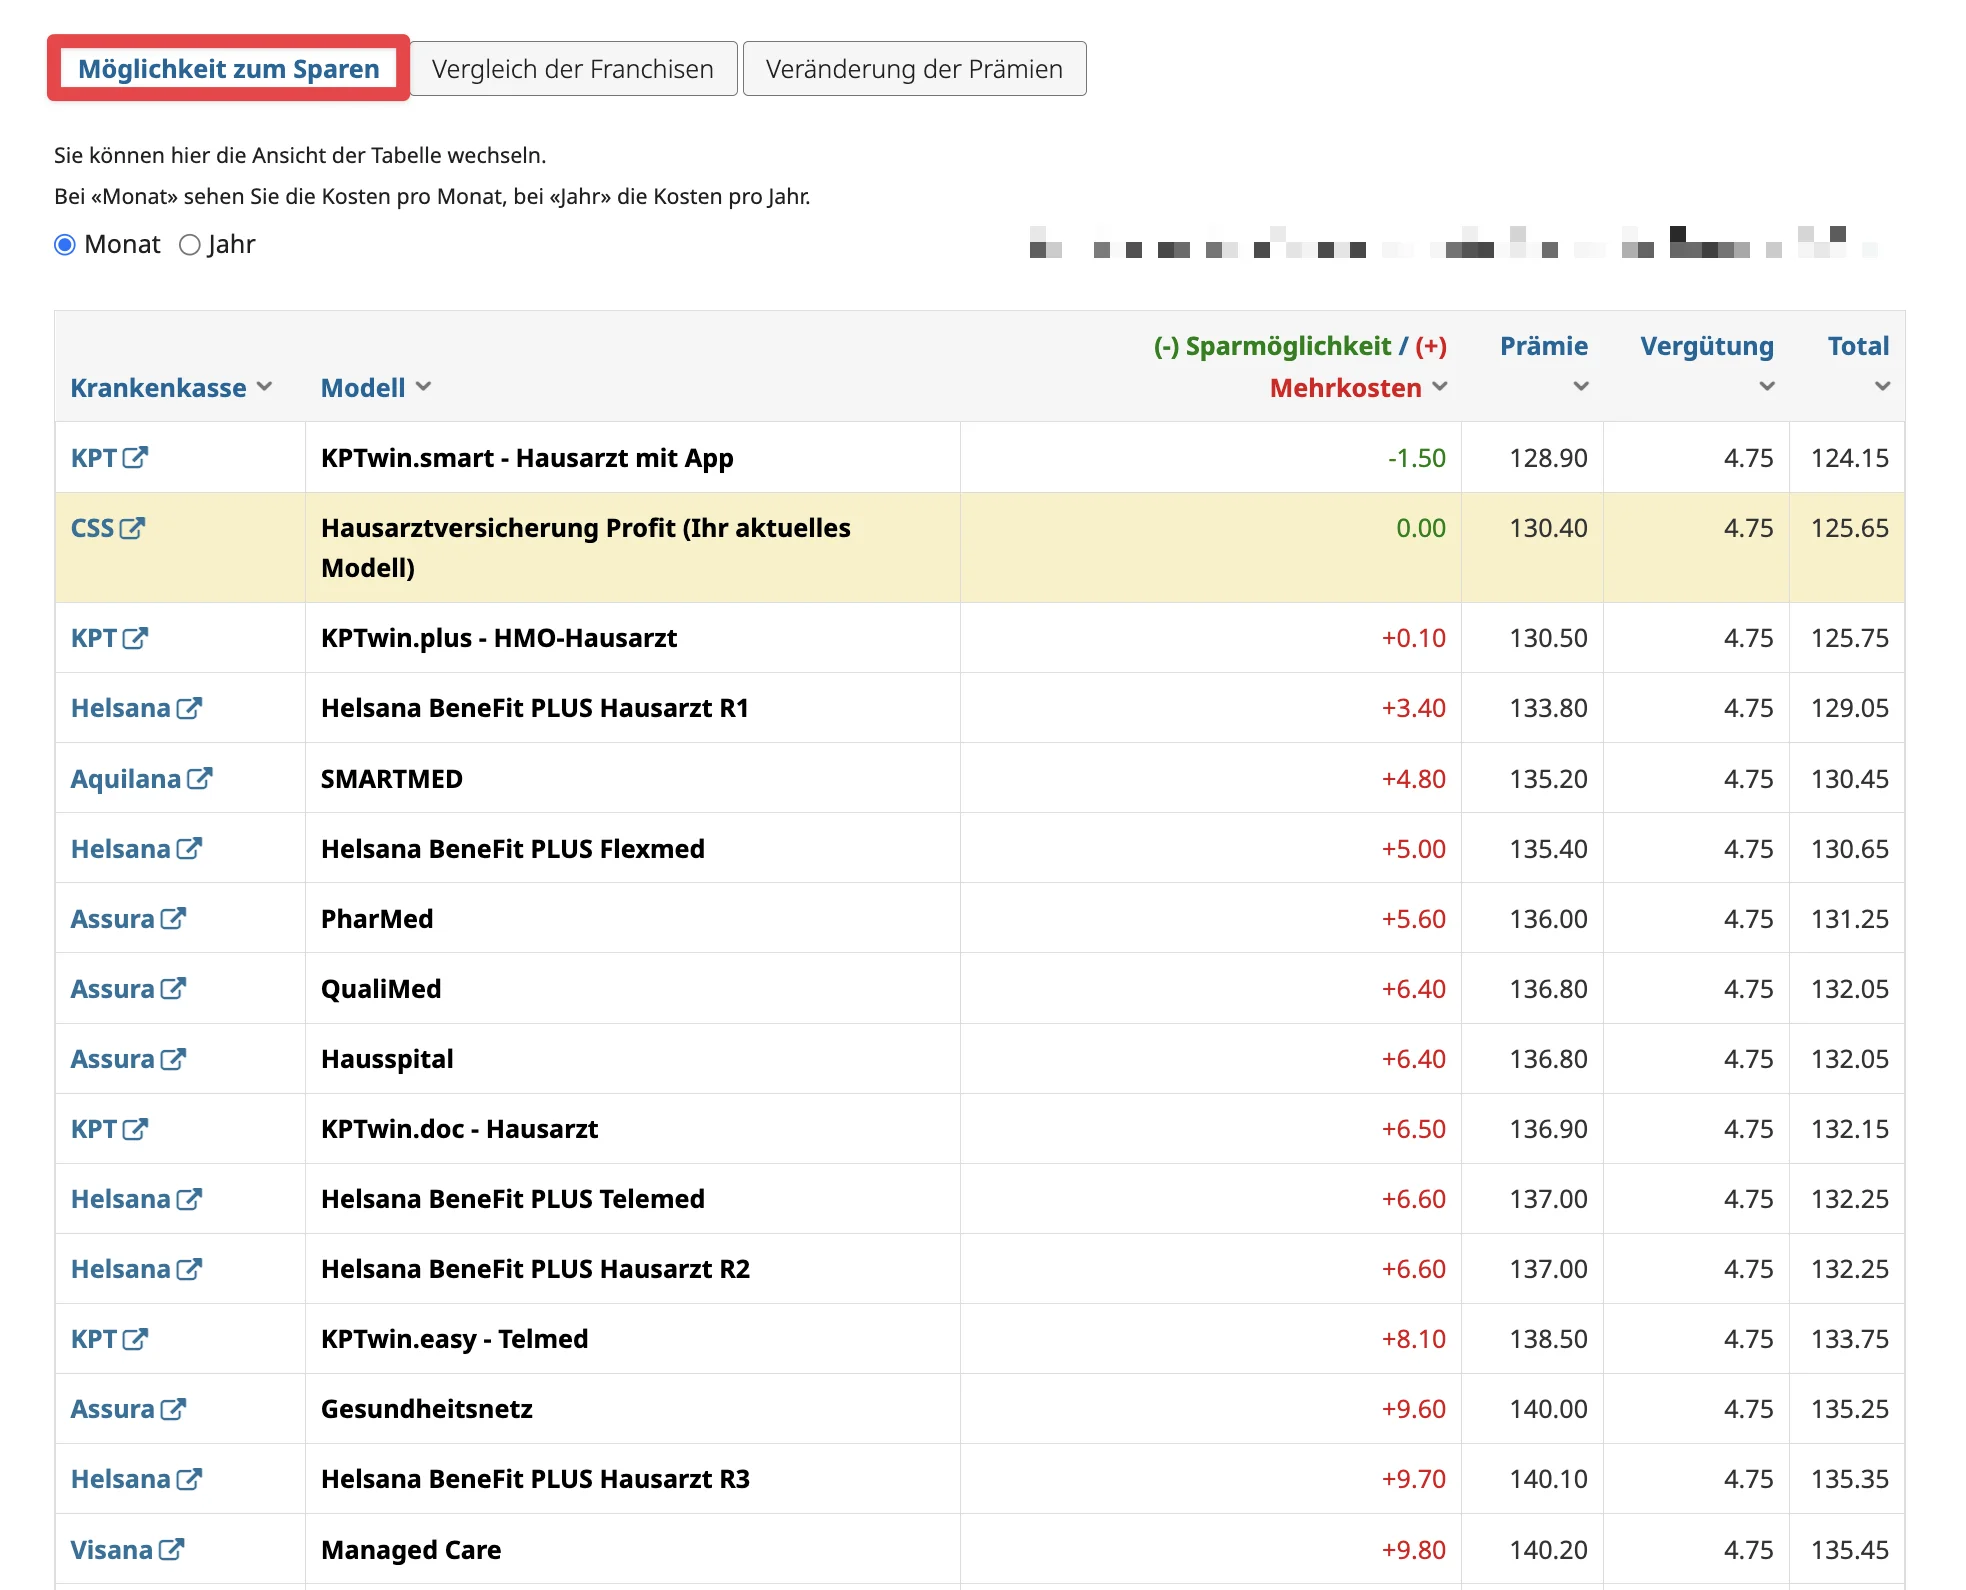
Assura (PharMed) bleibt damit auch 2027 für Frau MP und mich die günstigste Versicherung, mit Hausarztmodell. - ✅ CSS-Hausarztversicherung Profit (Kinder MP): Hier haben wir gezögert. KPTwin.smart, das Modell “Hausarzt mit App” von KPT, ist pro Kind CHF 1.50 pro Monat günstiger als die CSS. Aber bei diesem Modell musst du vor jeder Konsultation zuerst über die Well-App von KPT und ihren “Symptom-Checker” gehen (ausser bei Notfällen und bei Besuchen beim Gynäkologen, Augenarzt oder Zahnarzt).
Und wenn eines unserer Kinder krank ist und es schnell gehen muss, wollen wir direkt unseren Hausarzt anrufen können, der die ganze Krankengeschichte unserer Kinder kennt. Ohne App dazwischen. Für CHF 1.50 pro Monat behalten wir diese Freiheit. Wäre der Unterschied CHF 30 bis 50 pro Monat gewesen, hätten wir uns das wohl anders überlegt…
Monatlich sprechen wir da von folgenden Zahlen:
- Assura + CSS / Familie MP 2026: CHF 984.20
- Assura + CSS / Familie MP 2027: CHF 1'047.20
- Differenz = CHF 63.00 monatlich mehr zu bezahlen!
Das ist weniger heftig als die 25% zwischen 2023 und 2024, aber wir reden immer noch von einem Anstieg von 6.4% für unsere Familie, also mehr als die durchschnittliche Erhöhung von 5%, die das Bundesamt für Gesundheit (BAG) Ende September angekündigt hat 💸
Aber um dir ein konkretes Beispiel zu geben, was drin liegt, wenn du noch nicht so optimiert hast wie die Familie MP: Wären wir Erwachsenen bei der CSS versichert gewesen (mit ihrem Modell “Gesundheitspraxis”) und dort geblieben, würden wir CHF 63.60 mehr pro Monat bezahlen!
Mit dem Wechsel von der CSS zu Assura für 2027 würden wir also jährlich CHF 763.20 sparen (= 63.60 x 12).
Und auf 10 Jahre gesehen, wenn wir diesen Betrag an der Börse investieren, über meinen Lieblingsbroker Interactive Brokers, dann hätten wir CHF 11'299 mehr im Portemonnaie!!! (bei 7% annualisierter Rendite)
Das alles für den kleinen Aufwand, einen eingeschriebenen Brief zu verschicken, um deine Krankenkasse zu kündigen, und ein kurzes Formular auszufüllen, um dich beim neuen Versicherer für 2027 anzumelden!
Das entspricht etwa 1 Stunde und 15 Minuten Arbeit für ein sehr schönes Ergebnis am Ende!
Ein Konto bei Assura erstellen
Wenn du auch deine Grundversicherung bei Assura abschliessen möchtest, dann habe ich ein paar Screenshots von deren Anmeldungsprozess (der recht gut gemacht ist) erstellt:
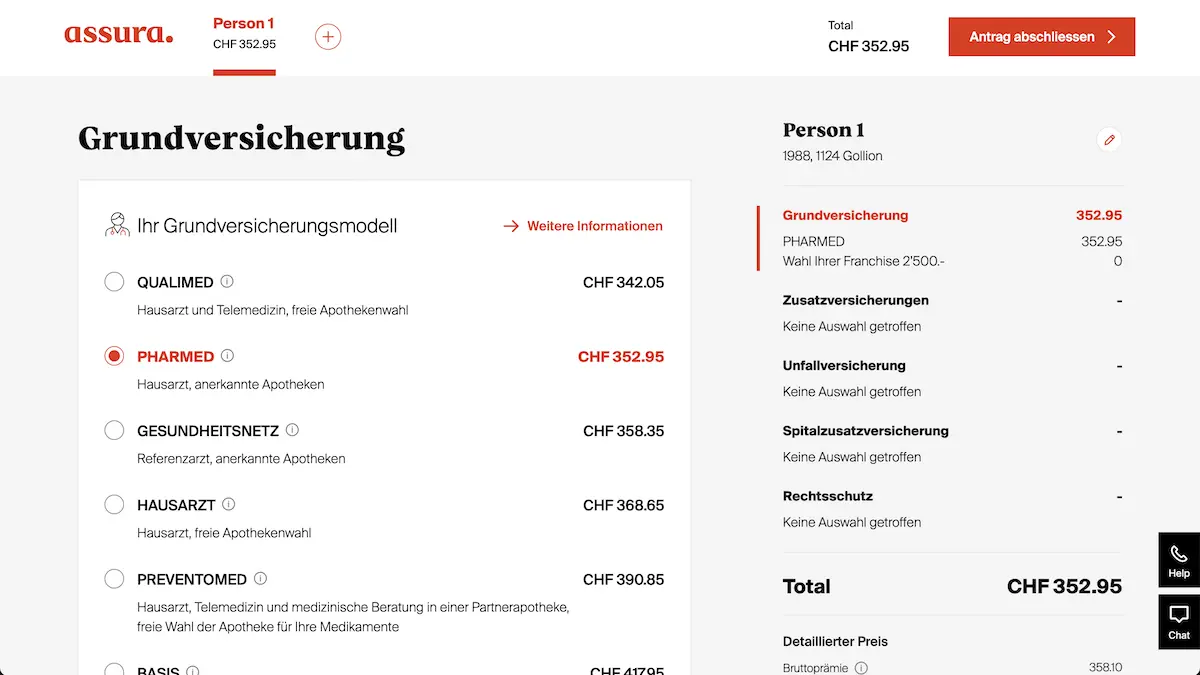
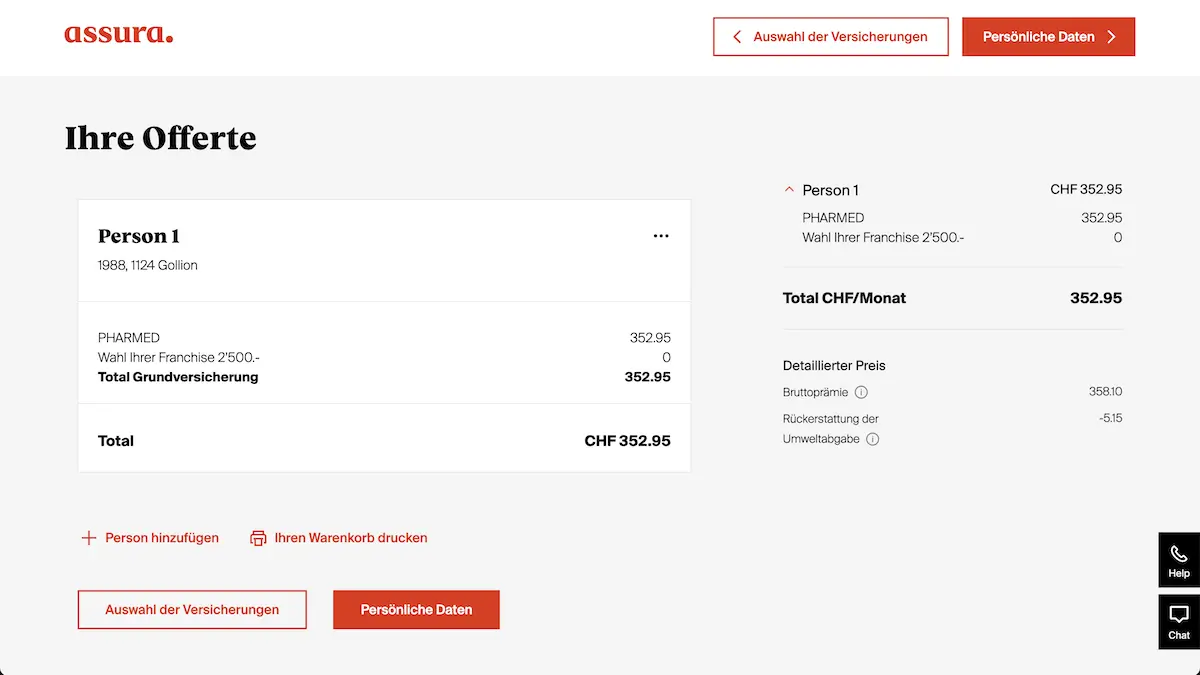
Wahl des Grundversicherungsmodells bei Assura für Herr und Frau MP (Zusatzversicherung neben dem Standard-Modell können freiwillig dazu gebucht werden)
Und der letzte Schritt:
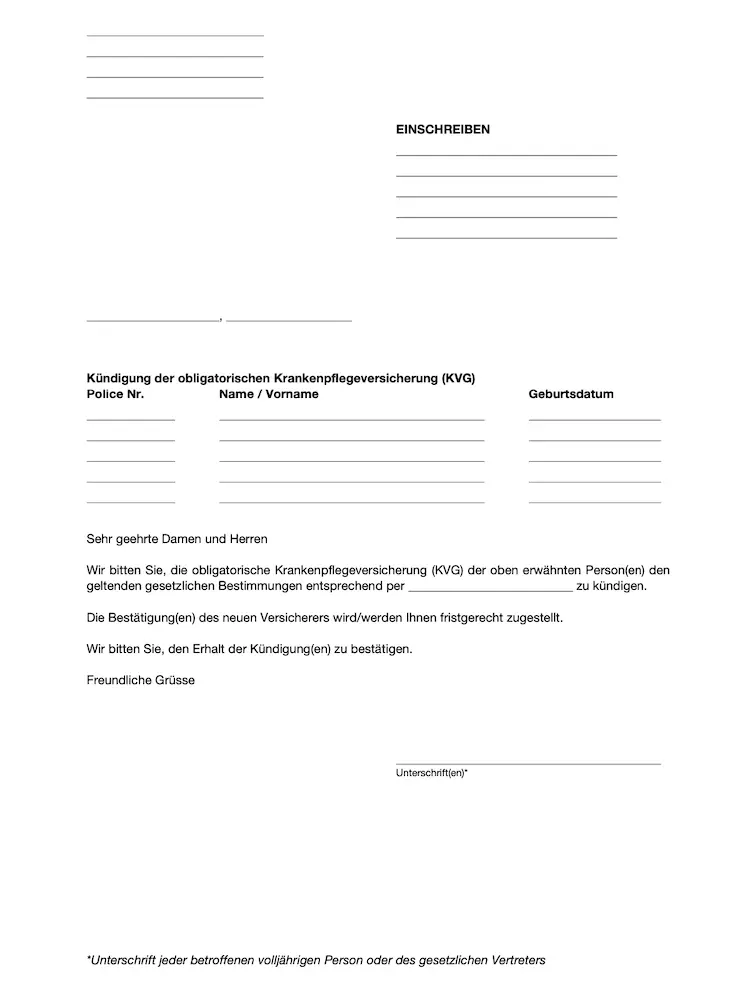
Wie kann man bei Visana kündigen? Ein kurzer eingeschriebener Brief bis zum letzten Arbeitstag im November, und schon ist die Kündigung erledigt!
Musterbrief Kündigung der Grundversicherung KVG
Wenn auch du deine Krankenkasse wechseln möchtest (egal ob du bei Visana, Assura, KPT oder einer anderen Krankenkasse kündigen willst), findest du hier einen Musterbrief, den du einfach ausfüllen, unterschreiben und eingeschrieben vor dem 30.11.2026 an deine Krankenkasse schicken kannst:
Musterbrief für die Kündigung der Krankenkasse herunterladen >
Bitte beachte, dass du dieses Schreiben unbedingt fristgerecht abschicken musst, denn sonst wird dein Antrag auf Kündigung der Grundversicherung von den Kassen nicht angenommen…
Fazit
Ehrlich gesagt bin ich froh, dass ich zum zweiten Jahr in Folge nicht all diese Formalitäten bei der Krankenkasse erledigen muss… Aber jedes Mal, wenn ich diesen Vergleich der Krankenkassen wiederhole, werde ich nostalgisch, denn ich habe das Gefühl, mich selbst im Jahr 2013 wiederzusehen, als ich alle meine Krankenversicherungsverträge optimierte, um der Mustachian zu werden, der ich heute bin :)
Noch eine kurze Anmerkung zu KPT und Visana: Selbst wenn ich dort die Kündigung für die Grundversicherung eingereicht habe, kann ich dir bestätigen, dass ich den Wechsel nur wegen der Prämien gemacht habe. Sonst lief immer alles sehr gut und ich war stets sehr zufrieden.
Und ich denke, dass uns diese App-Modelle wie KPTwin.smart irgendwann einholen werden, sobald der Prämienunterschied grösser wird. Wir reden nächstes Jahr wieder darüber!
Und du, wirst du dieses Jahr deine Krankenkasse kündigen? Wenn ja, zu welcher Kasse wechselst du? Mit einem Hausarztmodell oder einem anderen Modell der Grundversicherung? Und hast du irgendwelche Erfahrungen mit Assura, Visana oder CSS gemacht? Und falls du bei KPT mit KPTwin.smart und der Well-App bist: Wie läuft das in der Praxis mit Kindern?
FAQ
Kündigung der Zusatzversicherung
Du kannst deine Zusatzversicherung jedes Jahr zum Jahresende mit einer Kündigungsfrist von drei Monaten kündigen, also spätestens bis zum 30. September.
Bis wann kannst du die Franchise deiner Krankenkasse ändern?
Franchise senken: bis 30. November, wie beim Kassenwechsel. Franchise erhöhen (zum Beispiel auf CHF 2'500): bis Ende Dezember, gültig ab 1. Januar (Art. 94 KVV). In beiden Fällen muss dein Antrag vor dem Datum bei deiner Krankenkasse eingetroffen sein, schick ihn wegen der Post also zwei Wochen früher. Welche Franchise passt, CHF 300 oder CHF 2'500? Das liest du in meinem Artikel Welche Franchise der Krankenkasse wählen?.
Lohnt sich ein Hausarztmodell mit App?
Ein Hausarztmodell mit App wie KPTwin.smart lohnt sich, wenn der Prämienunterschied bei einigen Dutzend Franken pro Monat liegt, nicht bei ein paar Franken. Bei KPT musst du vor jeder Konsultation zuerst über die Well-App und ihren “Symptom-Checker” gehen; für CHF 1.50 pro Kind und Monat im 2027 behalten wir lieber die Möglichkeit, direkt unseren Hausarzt anzurufen, der die ganze Krankengeschichte unserer Kinder kennt.


Letztes Update: 15. Oktober 2026