Seit ein paar Monaten spüre ich, dass meine Älteste bereit ist, sich mit dem Thema Investieren an der Börse zu beschäftigen.
Aber gut, wie jeder Teenager, der etwas auf sich hält, hat sie ihre Momente im Stil von “Ja, gut, das ist langweilig, was du erzählst. Was soll ich mit der Info anfangen?!?”… und das wechselt sich ab mit Momenten der Nähe und Neugier, wenn sie in der richtigen Stimmung ist.
Und an einem späten Nachmittag im Juli (irgendwo zwischen sechs Hitzewellen…) hatte ich das Gefühl, dass sie in der richtigen Stimmung war.
Wir waren beide im Wohnzimmer, ich mit einem Buch, sie mit ihrem Smartphone, aber im Modus “ich bin gerade offen, über das Leben zu reden” haha. Frau MP war mit unserem anderen Kind unterwegs. Ich sagte mir, die Gelegenheit ist zu gut, um sie verstreichen zu lassen.
Also bin ich damit rausgerückt:
Hättest du Lust, dass wir deine Interactive-Brokers-Investment-App [IBKR für Eingeweihte] installieren, die, auf der alle deine Ersparnisse liegen, damit du siehst, wie viel du hast und wie das funktioniert?
Offen genug, sagt sie ja, “wenn du willst”. Man darf ja nicht zu viel Begeisterung zeigen, sobald eine Idee vom Papa kommt :D
Interactive Brokers GlobalTrader oder IBKR Mobile?
Nur hatte ich das Ganze nicht vorbereitet… Deshalb hatte ich vergessen, welche der beiden Apps ich sie installieren lassen wollte: Interactive Brokers GlobalTrader oder IBKR Mobile?
Ich sagte mir, wir bleiben einfach und nehmen “IBKR GlobalTrader”, die für den Einstieg weniger kompliziert wirkt.
Wenn du einen Vergleich der beiden Apps sehen willst, kannst du übrigens meinen Artikel hier lesen (praktisch, einen eigenen Blog zu haben, um seine eigenen Infos wiederzufinden haha): Interactive Brokers Schweiz: GlobalTrader oder IBKR Mobile?

Wir installieren also IBKR GlobalTrader auf ihrem Handy.
Dann gebe ich ihr ihre Login-Daten und ihr Passwort, und wir landen auf dem Startbildschirm.
Der Schock über den Betrag auf ihrem IBKR-Konto (und die Killerfrage)
Ihre erste Reaktion war: “CHF 17'852.53!?! 🤯🤑”
Sie war geschockt. Aber nicht erstarrt-geschockt, eher beeindruckt-geschockt.
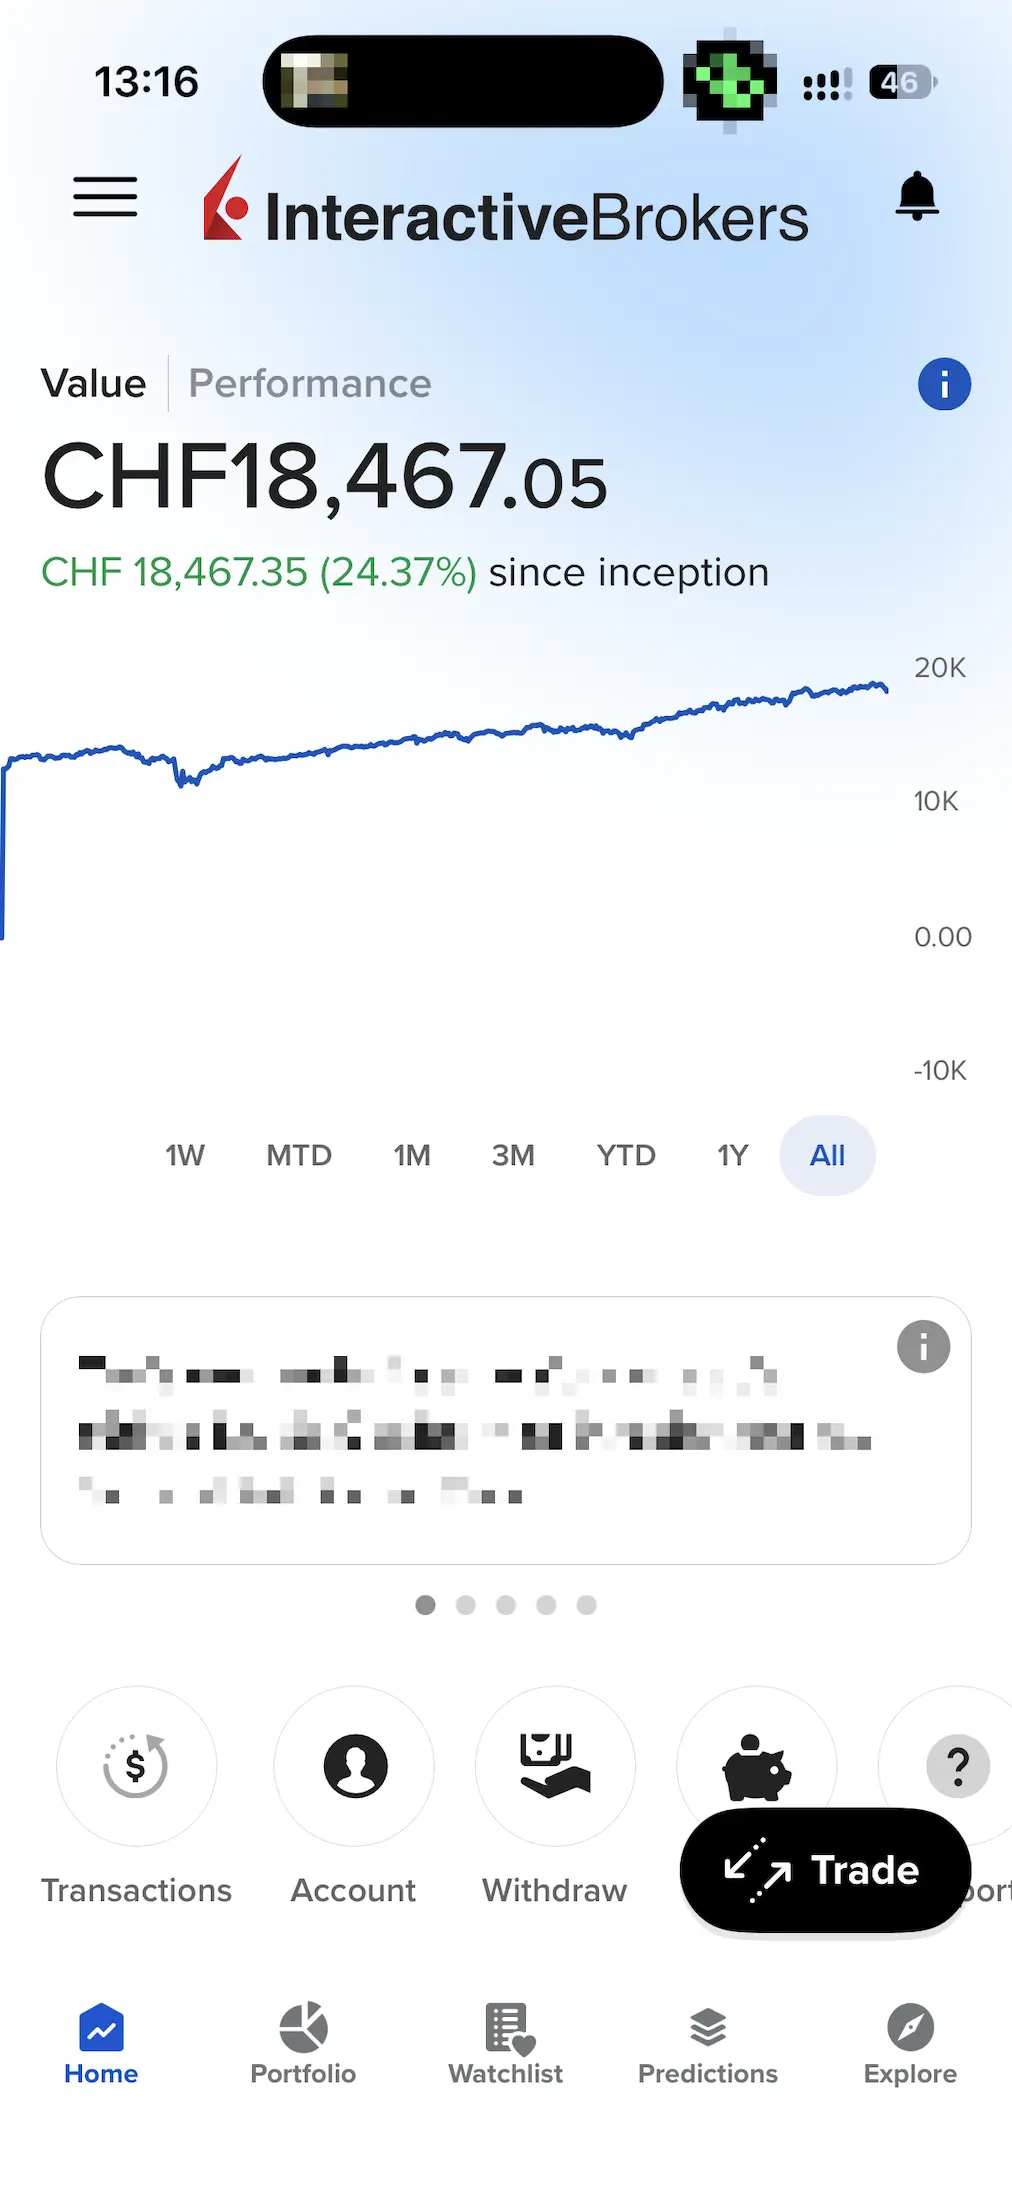
Ihr IBKR GlobalTrader Startbildschirm heute, mit CHF 18'467 gegenüber CHF 17'852 an jenem Juliabend. Das Geld hat in der Zwischenzeit Babys gemacht.
Ich gebe zu, das ist nicht nichts für einen Teenager. Ich hätte es gern gehabt, wenn meine Eltern mir dasselbe eingerichtet und mir so eine Nachricht überbracht hätten ;)
Und dann die Killerfrage:
Und wann könnte ich das brauchen?
“Das”, also die fast CHF 18k, haha.
Ich hatte das Thema schon mit Frau MP angesprochen, aber wir hatten uns nie wirklich auf einen genauen Plan geeinigt. Also gut, wie jedes Elternteil, das etwas auf sich hält, muss man improvisieren können:
Also, hör zu, eigentlich nie.
Haha. Nein, aber sagen wir, so mit 25 oder sogar 30 darfst du an deine Dividenden ran, wenn du sie bekommst.
ABER nur für ein wichtiges Projekt, nicht für das neuste iPhone.
Das Kapital dagegen, die Idee ist, dass du es nie anrührst, damit du den Zinseszinseffekt selbst siehst (du weisst schon, das Ding, das dein Geld wie von Zauberhand Babys machen lässt).
Da sie weiss, dass wir bei allem rund um Budget und Geld ziemlich klare Regeln haben, hat sie nicht mit der Wimper gezuckt.
Ein bisschen enttäuscht, nicht alles an einem Tag verprassen zu können (nein, ich übertreibe, das hat sie nicht mal gesagt), aber am Ende keine grosse Überraschung.
Ich habe sie weiter durch die App geführt, um ihr zu zeigen, dass wir seit ihrem 2. Lebensjahr jeden Monat CHF 50 eingezahlt hatten. Und wie sie die Dividenden sehen konnte, die jedes Quartal reinkamen (das erkläre ich dir in Wie kann ich meine Gewinne bei Interactive Brokers im Jahr 2026 sehen).
Dann kamen drei Fragen, mit denen ich nicht gerechnet hatte…
Ihre 3 ehrlichen Fragen zu IBKR, ungefiltert
“Wenn ich verkaufe, wie viel kriege ich?”
Ihre Frage war eher, um sich selbst zu beruhigen. Also, wenn sie alles verkaufen würde, wie viel würde sie bekommen? (denn ehrlich gesagt, das ist alles ziemlich virtuell).
Denn ja, es gibt den Gesamtwert des Portfolios, und es gibt auch den Kursgewinn.
Also habe ich ihr erklärt, dass der Gesamtwert ihres Portfolios das ist, was sie bekommen würde, wenn sie alles auf einmal verkauft. Abzüglich Gebühren von ein paar Rappen oder höchstens ein paar Franken.
Aber ich habe ihr auch erklärt, dass, wenn die Börse morgen crasht und sie an dem Tag verkauft, der Betrag tiefer wäre. Und genauso, wenn die Börse steigt, bekäme sie mehr. Im Grunde ist es eine Momentaufnahme zum Zeitpunkt T, und es ist anders, wenn du zum Zeitpunkt T+1 verkaufst.
Und wenn sie verkaufen würde, würde das 1-2 Sekunden dauern und zack, das entsprechende Cash wäre auf der “USD”-Zeile ihres Portfolios.
Was uns zur nächsten Frage brachte.
“Kann ich das wirklich auf mein Bankkonto holen?”
Denn ja, seine ETFs bei IBKR verkaufen ist nicht dasselbe wie Geld vom IBKR-Konto abheben.
Und das ist ein Konzept, das ich meinem Teenager im Detail erklärt habe: deine IBKR-App ist ein echtes Konto, mit einer echten Kontonummer, wie bei der Bank.
Wenn du also Schweizer Franken von diesem Konto holen willst, musst du, wie bei deinem normalen Bankkonto, eine Überweisung von einem Konto auf ein anderes machen.
Es hat mich gefreut, dass bei ihr der Zwanziger gefallen ist: ja, investiertes Geld ist echt. Aber nein, es ist nicht direkt “flüssig”, in dem Sinn, dass du die ETFs verkaufen musst, bevor du es abheben kannst.
Und es war toll, ihre Augen vor Aufregung glänzen zu sehen bei meinem Fazit: “Also ja, um deine ursprüngliche Frage zu beantworten: diesen Betrag kannst du auf dein eigenes Bankkonto überweisen (sobald du deine ETFs/Aktien verkauft hast).”
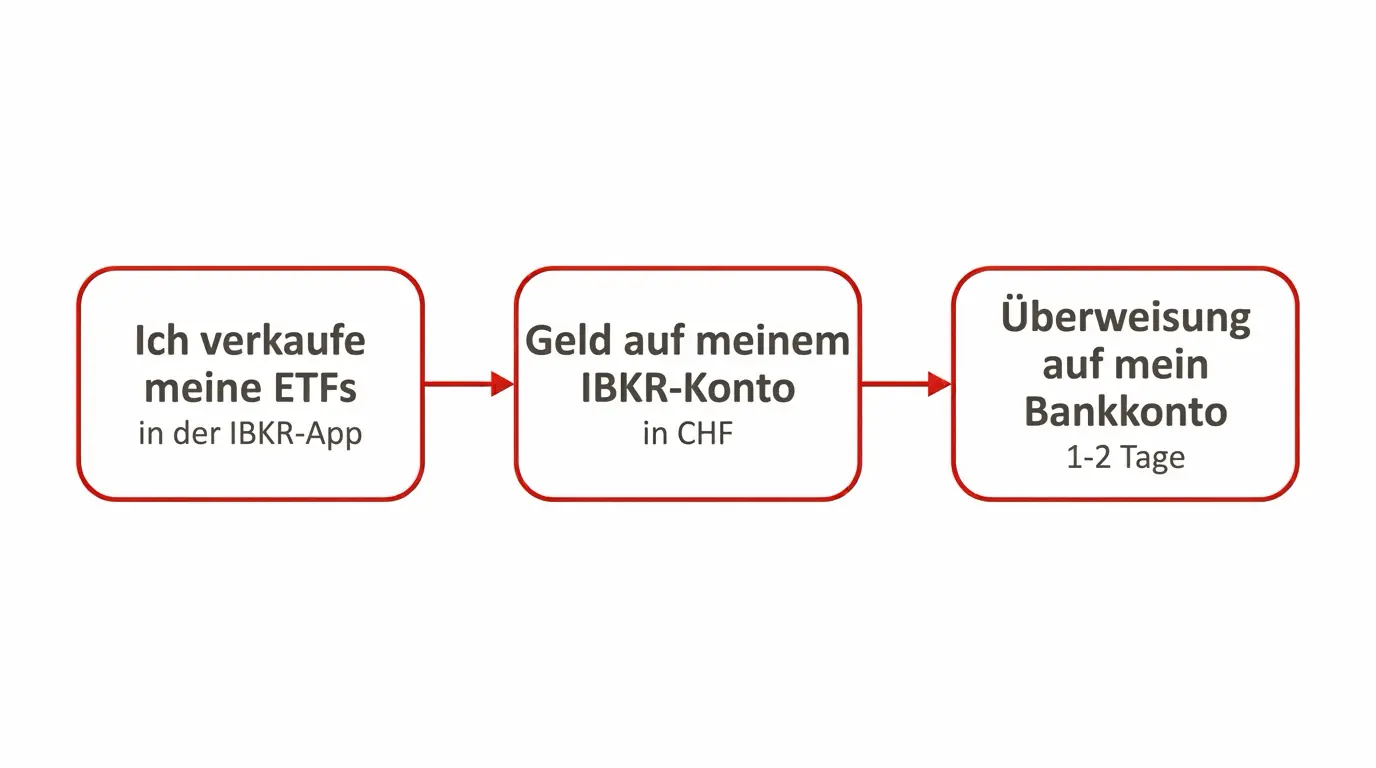
Der Weg in 3 Schritten, um seine ETFs bei IBKR zu verkaufen und das Cash aufs Bankkonto zu überweisen
Und plötzlich sehe ich sie die Stirn runzeln…
“Aber ich habe doch nur CHF 12k auf mein IBKR-Konto eingezahlt, oder?”
Also, zuerst habe ich klargestellt: “wir” haben CHF 12k auf dein Konto eingezahlt, meine Liebe :D
Spass beiseite, das war, glaube ich, die beste Frage.
Oder wie die erste Begegnung mit dem Zinseszins aussieht.
Da habe ich ihr mit einem riesigen Lächeln geantwortet:
Genau. Wir haben ~CHF 12k eingezahlt, und heute hast du CHF 17'852.53. Der Unterschied ist die Magie der Börse, mit dem Wert der Unternehmen, der wächst, während du schläfst, und die Magie des Zinseszinses, bei dem dein Geld ganz allein Babys macht, während du deinen Beschäftigungen nachgehst.
Wir hatten diese Themen schon angeschnitten, als sie im Wirtschaftsunterricht in der Sek drankamen. Sie kannte das also. Aber in dem Moment wurde es plötzlich viel (viel!) konkreter, weil es IHR Geld ist :)
Nebenbei: für alle, die den Taschenrechner gezückt haben, um zu prüfen, ob die CHF 50 pro Monat zum Alter des Teenagers passen, ich muss euch bremsen, das passt nicht. Und das ist normal, denn in den CHF 12k stecken auch mehrere Beträge, die sie zu ihren Geburtstagen und anderen Anlässen von ihren Grosseltern bekommen hat.
Eine unvergessliche letzte Frage.
Aber dann kam ein Moment, in dem ich noch stolzer auf sie war…
Der Moment, auf den ich am stolzesten bin: die IBKR-App sperren
Vor einigen Jahren, als wir über eine private Sache sprachen, die in der Familie bleiben musste, hatte ich unseren Kindern das Konzept der Vertraulichkeitskreise erklärt (was nur ihnen gehört [der kleinste Kreis], was in unserer engsten Familie bleiben muss, was mit der erweiterten Familie besprochen werden kann, usw.).
Und diesmal, um Interactive Brokers einzuordnen, habe ich meiner Grossen erklärt, bevor ich sie die IBKR-App installieren liess, dass sie diese Infos vorerst vertraulich behandeln muss, innerhalb der Familie.
Ja, du wirst mir sagen, dass das für einen Blogger, der dafür wirbt, mehr über Geld zu reden, ein starkes Stück ist, aber ich will nicht, dass sie Probleme mit Mobbing oder Ähnlichem bekommt, weil sie jemandem in der Schule einen Betrag in CHF gezeigt hat. Aber ich schweife ab.
Und so, als wir die kleine Einführungstour durch Interactive Brokers abschlossen, erinnere ich sie: “Wie bei deiner E-Banking-App, diese Themen bleiben in der engsten Familie.”
Und da, ohne zu zögern, sehe ich sie etwas tun, das ich kannte, aber selbst nie angewendet hatte: eine App beim Öffnen sperren.
Ich frage sie also: “Was machst du da?”
Sie entgegnet im normalsten und selbstverständlichsten Ton: “Na, weil es dasselbe ist wie bei meiner E-Banking-App, aktiviere ich Face ID, damit niemand die App öffnen kann, falls ich mal jemandem mein Handy leihe, um ein lustiges Video anzuschauen oder so.” (sie hat ein iPhone)
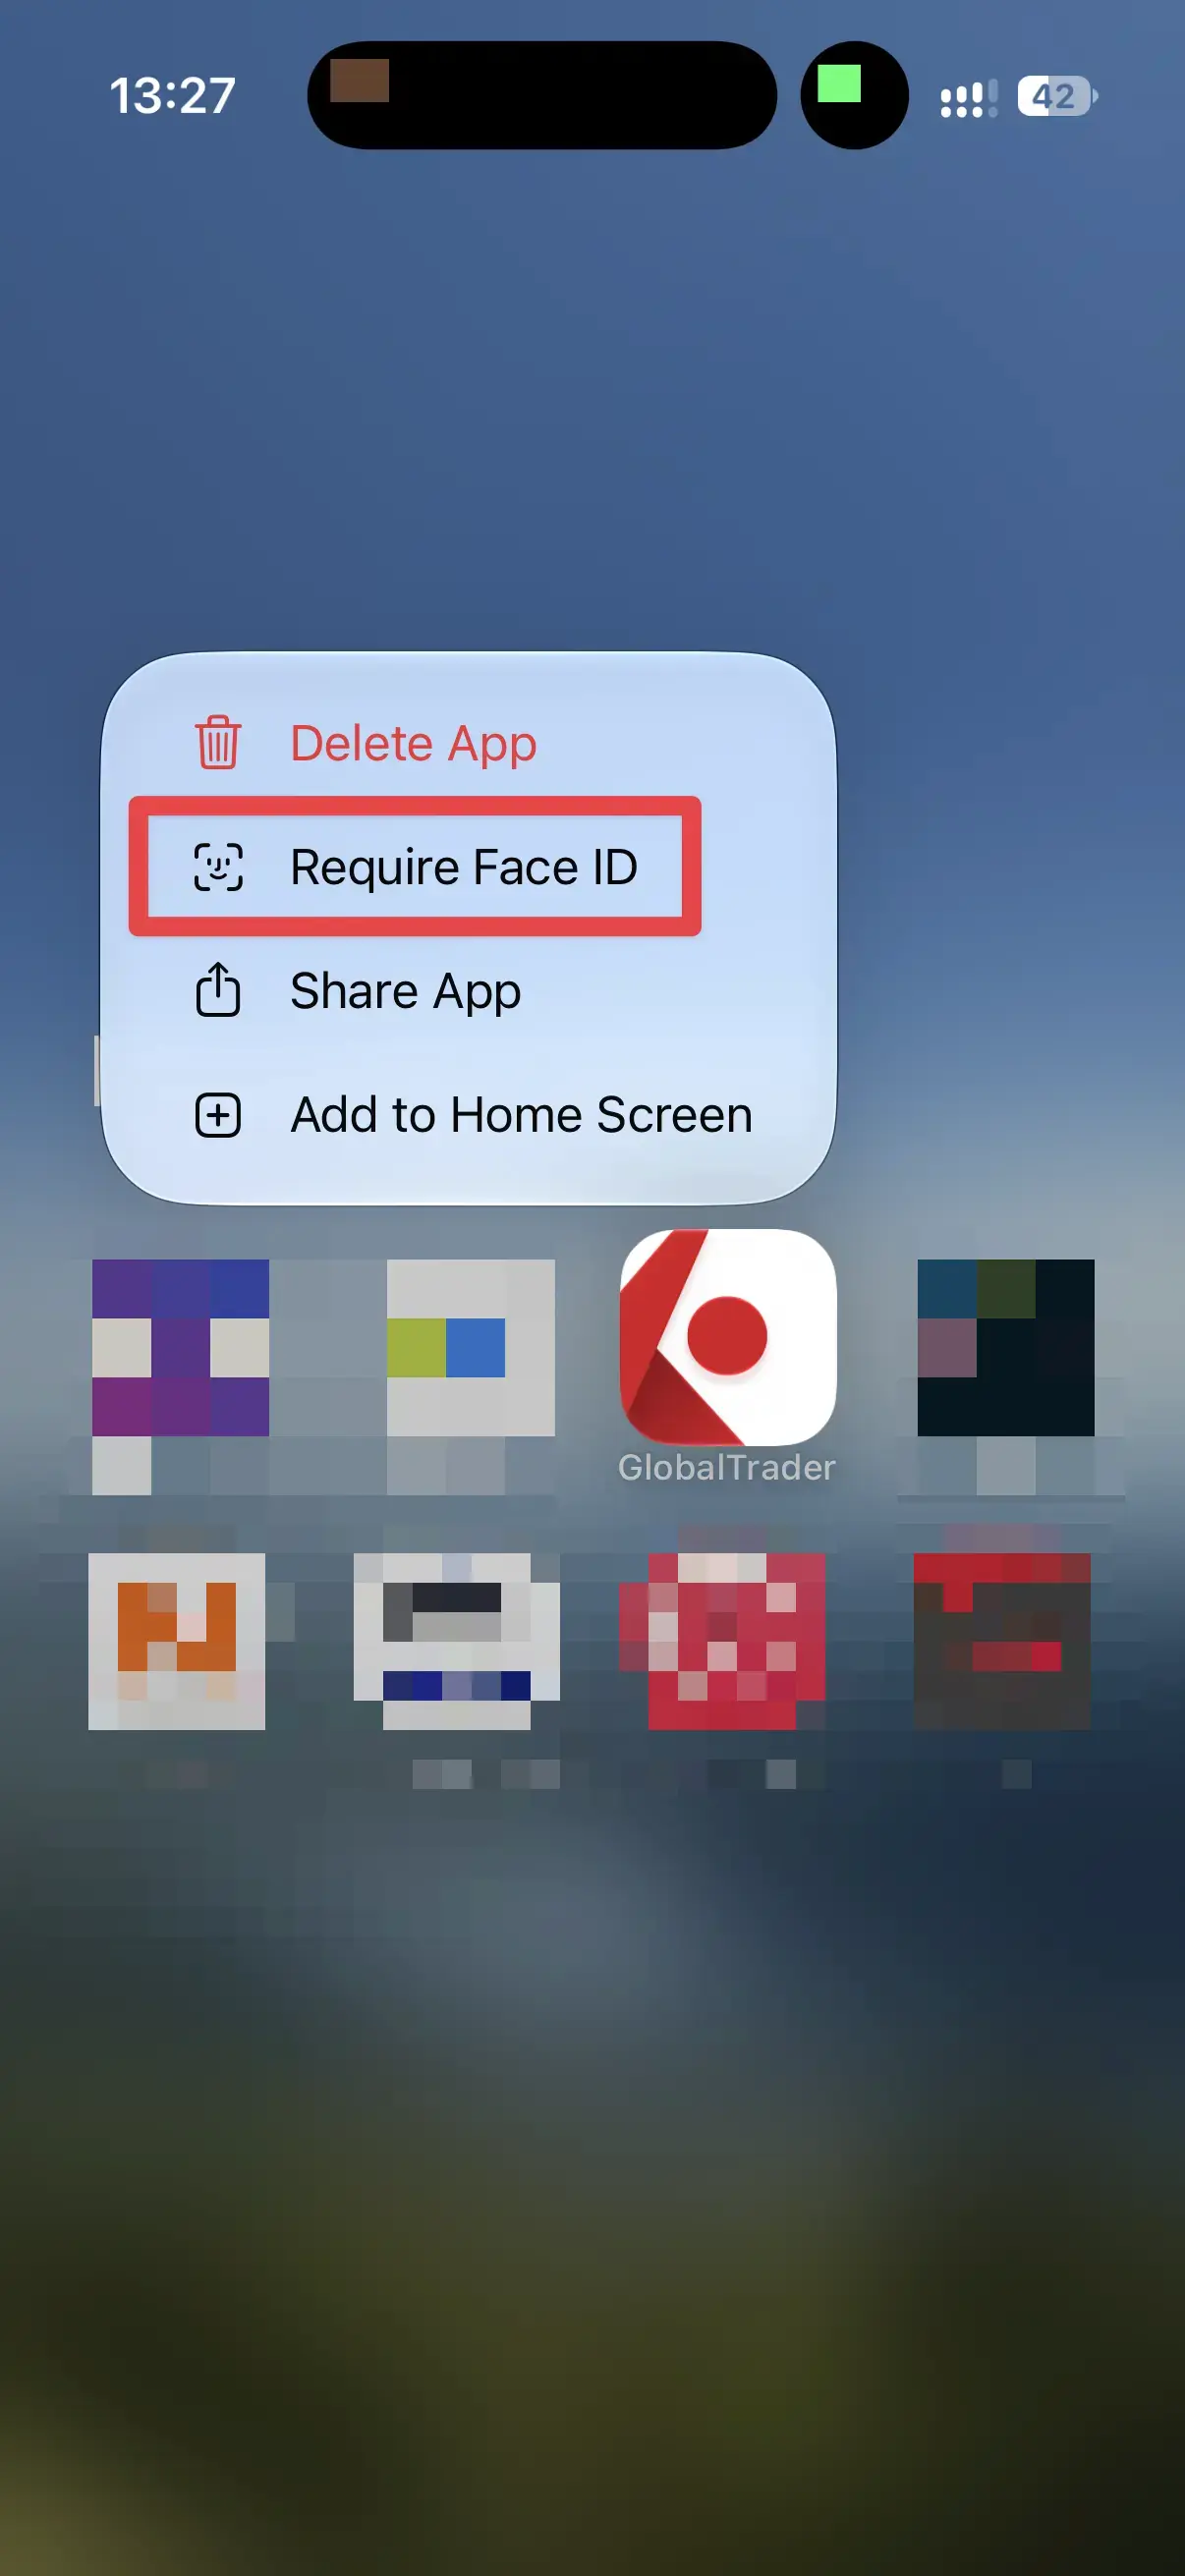
Um die IBKR GlobalTrader App auf dem iPhone zu sperren, lange aufs Icon drücken und dann Face ID anfordern (Require Face ID) wählen. Die App geht ohne dein Gesicht nicht mehr auf.
Und damit nicht genug.
Ich frage sie, seit wann sie das aktiviert hat?!
Sie sagt: “Na, Papa, seit ich die E-Banking-App installiert habe [vor mehreren Jahren] und du mir gesagt hast, dass das vertraulich ist”.
Und fügt hinzu: “Sogar Numerobis [unser zweites Kind, also] hat das aktiviert, weisst du. Ich hab’s gezeigt.”
Ich war sprachlos. Vor Stolz. Ehrlich, ich glaube, wir haben in Sachen Erziehung nicht alles falsch gemacht. Und so ein Moment tut als Eltern richtig gut :D
Fazit: dein Kind an die Börse heranführen, mit Praxis statt Theorie
Wie in vielen Lebensbereichen kannst du noch so viele Bücher lesen, noch so vielen Motivations-Accounts auf Instagram folgen oder noch so viele TikTok-Videos (🤮) mit Wohnungsrenovationen anschauen, du wirst nie so viel lernen wie durch die Praxis.
Dieselbe Feststellung habe ich mit ihrem Taschengeld gemacht: ihre echten Fragen kamen, als sie ihr Geld selbst verwaltet haben (inklusive der berühmten Regel “50% von allem, was du verdienst, gehen ins Sparen”), nicht, als sie mir zugehört haben. Und eine Partie Ciao CASH hat mit 10 Jahren Diskussionen ausgelöst, mit denen ich nicht gerechnet hatte ;)
Und wenn es darum geht, das Investieren an der Börse zu begreifen, heutzutage ein abstraktes und virtuelles Thema, kann ich dich nur ermutigen, dasselbe zu tun.
Ganz praktisch, öffne dieses Wochenende die Broker-App mit deinem Kind, zeig ihm den echten Betrag, den es investiert hat, und lass die Fragen kommen. Das wird ein Riesenschritt für seine Finanzbildung, du wirst sehen.
Übrigens, falls du dich fragst, welches Broker-Konto und welchen ETF ich für unsere Kinder nutze, das habe ich alles in einem eigenen Artikel aufgedröselt: Wie kannst du für deine Kinder investieren (im Jahr 2026)?
Auf jeden Fall freut es mich riesig, mit dem eigenen Kind über diese Themen reden zu können, die ich so mag. Und vor allem zu sehen, dass sie verstehen, was ich ihnen sage. #ProudDad, wie man so sagt, glaube ich ^^
Und du, welche Frage hat dir dein Kind gestellt, als es sein Geld gesehen hat? Erzähl es mir in den Kommentaren oder per E-Mail, und ich nehme die besten in einen eigenen Abschnitt dieses Artikels auf, zusammen mit deiner Antwort als Elternteil.
PS: als Personal-Finance-Geek gebe ich zu, dass es Spass macht, jetzt zu einem meiner Kinder sagen zu können: “Und, hast du dein IBKR-Konto angeschaut? Oder: hast du die Dividenden gesehen, die du heute Morgen bekommen hast? Gefolgt von: die müssen wir wieder anlegen (also, Finger weg! haha)”
FAQ: die Fragen der Eltern zu IBKR für Kinder
Wie stelle ich das IBKR-“Kinderkonto” auf Nur-Lesen (read-only)?
Du loggst dich zuerst selbst in der IBKR-App auf deinem Handy ein (als Elternteil), mit allen Zugriffsrechten, falls du gefragt wirst. Dann lässt du dein Kind sich einloggen, und die App fragt dich, ob du die andere Sitzung trennen oder dich nur im “Nur-Lesen”-Modus verbinden willst. Du wählst “Nur-Lesen”, und fertig.
So vermeiden wir am Anfang, dass meine Tochter aus Versehen Kaufaufträge erteilt ;) Aber sie kann ihre Börseninvestitionen trotzdem verfolgen.
Muss ich bei null anfangen oder kann ich mein Interactive-Brokers-Konto wiederverwenden?
Du hast zwei Möglichkeiten: entweder du nutzt die Option der Unterkonten (ausgehend von deinem bestehenden Interactive-Brokers-Konto), oder du eröffnest ein neues IBKR-Konto für jedes deiner Kinder (jedes neue Konto bleibt auf deinen Namen, aber du tust “so, als ob” es ihres wäre).
Wie ich das eingerichtet habe, erkläre ich dir in diesem Artikel: Wie kannst du für deine Kinder investieren (im Jahr 2026)?
Die Telefonnummer des Teenagers oder die der Eltern für den Login?
Ich habe meine eigene Telefonnummer verwendet. Aber das ist nur vorübergehend nötig, denn danach nutzt du Face ID oder eine ähnliche 2FA-Methode, um dich bei deinem Interactive-Brokers-Konto einzuloggen.
Bei der E-Mail-Adresse hingegen, um bei all meinen IBKR-Konten den Überblick zu behalten (unseres, das unserer Firma, die unserer Kinder), nutze ich die sehr praktische Gmail-Funktion, mit der du mehrere Adressen haben kannst, die alle auf dein Hauptkonto weiterleiten.
Wenn deine E-Mail zum Beispiel vorname.nachname@gmail.com ist, kannst du Folgendes machen:
vorname.nachname@gmail.comfür dein Haupt-IBKR-Kontovorname.nachname+kind1-ibkr@gmail.comfür das IBKR-Konto deines ersten Kindesvorname.nachname+kind2-ibkr@gmail.comfür das IBKR-Konto deines zweiten Kindesvorname.nachname+firmenname-ibkr@gmail.comfür das IBKR-Konto deiner Firma- Und so weiter
Und alle E-Mails an diese Adressen landen im Konto vorname.nachname@gmail.com ;)
Und wenn du mehr darüber wissen willst, wie das mit Interactive-Brokers-Unterkonten geht, hier ein eigener Artikel: Interactive Brokers Unterkonto eröffnen (2026)
Wie gehe ich mit den Sicherheitsfragen bei der Kontoeröffnung um?
Technisch gesehen läuft das neue IBKR-Konto, das du eröffnest, auf deinen Namen, also musst du die Antworten auf diese Fragen kennen. Egal, mit wem du den Zugang danach teilst, du bist rechtlich für dieses Konto verantwortlich.
Wie übertrage ich das Konto meinem Kind, wenn es so weit ist?
Technisch gesehen wirst du dieses Konto deinem Kind nicht übertragen, wenn es volljährig wird (oder später). Eine interne Übertragung bei IBKR setzt nämlich voraus, dass beide Konten auf denselben Namen, dieselbe Identität und dasselbe Land lauten, von Eltern auf Kind geht das also nicht.
So gehst du am Tag der Übertragung also vor:
- Lass dein inzwischen erwachsenes Kind ein IBKR-Konto eröffnen ;)
- Verkaufe alle Anlagen auf dem IBKR-Konto, das auf deinen Namen läuft (keine Kapitalgewinnsteuer in der Schweiz, also keine Sorge auf dieser Seite)
- Wechsle alles in CHF
- Überweise dieses Cash in CHF auf dein Schweizer Bankkonto
- Schicke dieses Cash auf das Schweizer Bankkonto deines Kindes (denn Cash auf ein anderes IBKR-Konto zu schicken, das nicht auf deinen Namen läuft, geht nicht)
- Und erstelle bei der Gelegenheit ein Schenkungsdokument über diesen Betrag, um steuerlich sauber dazustehen (im Kanton Zürich sind Schenkungen an die eigenen Kinder komplett steuerfrei, schau trotzdem nach, wie es in deinem Kanton aussieht)
- Dein Kind überweist diese CHF dann auf sein eigenes IBKR-Konto
- Und kauft alle Anlagen zurück, die du vorher auf dem Konto auf deinen Namen hattest
- Und du schliesst das Konto, das du für dein Kind eröffnet hattest
Das ist ein bisschen mühsam, aber gut, das machst du nur einmal pro Kind.
Ausserdem, da es keine Kapitalgewinnsteuer gibt und bei IBKR keine Stempelsteuer, kostet dich das zwei Kommissionen und einen Spread, ein paar Dutzend Franken.
Und das Geld deines Kindes ist ein oder zwei Tage nicht im Markt, das ist alles. Die Chance, dass die Börse in zwei Tagen um +30% steigt, ist klein, und es ist eine gute Gelegenheit, deinem Kind das Konzept von Ein- und Ausstieg an der Börse zu erklären ;)


Letztes Update: 22. Oktober 2026