Weisst du noch, 2025 habe ich dir vom Stress rund um meine Hypothek und die finanzielle Unabhängigkeit erzählt: Sobald ich FI bin, keine Lohnabrechnung mehr, und eine Bank, die mein Hypothekardossier im dümmsten Moment wieder aufmachen könnte (alle Details im kompletten Artikel: Hypothek ablösen, wenn du FIRE bist: Wie geht das?).
Und dann habe ich, statt über verschiedene hypothetische Szenarien zu grübeln, gehandelt und meinen Banker angerufen :)
Warum ich Angst um meine Hypothek hatte, sobald ich FI bin
Wenn du FI wirst (für “Financially Independent”, also finanziell unabhängig), stehst du von einem Monat auf den anderen ohne Lohn da. Und wenn deine Hypothekarbank und deine Hauptbank dieselbe sind, riskierst du, dass das in ihrem internen System einen Alarm auslöst, sobald sie kein Einkommen mehr auf deinem Konto eingehen sehen…
Und was passiert dann?
Das habe ich mich damals gefragt.
In meinem Kopf folgte auf diesen internen Alarm ein Anruf deines Bankers, der dir erklärt, dass seine “Compliance”-Abteilung eine neue Tragbarkeitsprüfung durchführen will und muss, weil sich an deiner Situation offenbar etwas geändert hat…
N.B. Es gibt grundsätzlich zwei Fälle: Deine Hypothekarbank und deine Hauptbank sind dieselbe Gruppe, sie sieht deinen Lohn eingehen (oder eben nicht mehr), und eine Änderung kann einen Alarm auslösen. Sind es zwei verschiedene Banken, sieht deine Hypothekarbank nur, dass du Zinsen und Amortisation pünktlich zahlst, und das Risiko eines Alarms ist viel kleiner, wenn sich dein Einkommen ändert.
Der Anruf bei meinem Banker, und wie ich die Frage gestellt habe
Ich habe ziemlich lange überlegt, wie ich das Thema bei meinem Banker anspreche. Denn so sympathisch er ist und so sehr ich ihm vertraue, er muss trotzdem die Interessen seines Arbeitgebers vertreten…
Und wenn er hört “Herr X hat in Y Jahren kein Einkommen mehr”, macht er sich ganz sicher irgendwo eine Notiz oder ruft seine berühmte “Compliance”-Abteilung an.
Statt ihm also eine Frage aus der FI-Perspektive zu stellen (ein Wort, das für eine Bank nichts bedeutet…), habe ich ihm meine künftige Situation beschrieben: Ich mache mich vielleicht selbstständig. Das ist Vokabular, mit dem eine Bank etwas anfangen kann.
Ich habe folgende Formulierung benutzt:
Ich rufe Sie an, weil ich überlege, mich in ein paar Jahren selbstständig zu machen. Und da würde ich gerne wissen, was das so bedeuten würde, und ob ich für meine Hypothek wieder Papierkram erledigen müsste, oder eben nicht?
Und ich habe ihn antworten lassen, ohne ihn zu unterbrechen, damit er mir wirklich alles so detailliert wie möglich erklärt.
Ich am Telefon mit meinem Banker, während ich ihm erkläre, dass ich mich vielleicht selbstständig mache und was das für meine Hypothek ändert
Und die Antwort hat mich überrascht, aber beruhigt.
Was meine Bank mir zu meiner Hypothek nach FI gesagt hat
Eine periodische Tragbarkeitsprüfung alle 15 Jahre
Wenn wir FI oder selbstständig oder was auch immer zwei Sekunden lang vergessen, DIE grosse Neuigkeit aus diesem Anruf bei meinem Banker war der Moment, als er mir sagte, dass die periodischen Tragbarkeitsprüfungen bei ihnen alle 15 Jahre stattfinden.
Und diese 15 Jahre rechnet die Bank ab der Unterschrift deiner ersten Hypothek bei ihr (die, bei der sie dein komplettes Dossier durchleuchtet hat), nicht bei jeder Erneuerung deiner SARON-Hypothek. (Kleine Erinnerung an diese Zeit: Wir hatten es geschafft, unsere an eine miese gemischte Säule 3a gebundene Hypothek zu kündigen.) Für uns ist das also nach 2035!
Das gilt, ausser es taucht vorher ein Warnsignal auf. Dann prüfen sie deine Tragbarkeit für deine Hypothekarfinanzierung erneut.
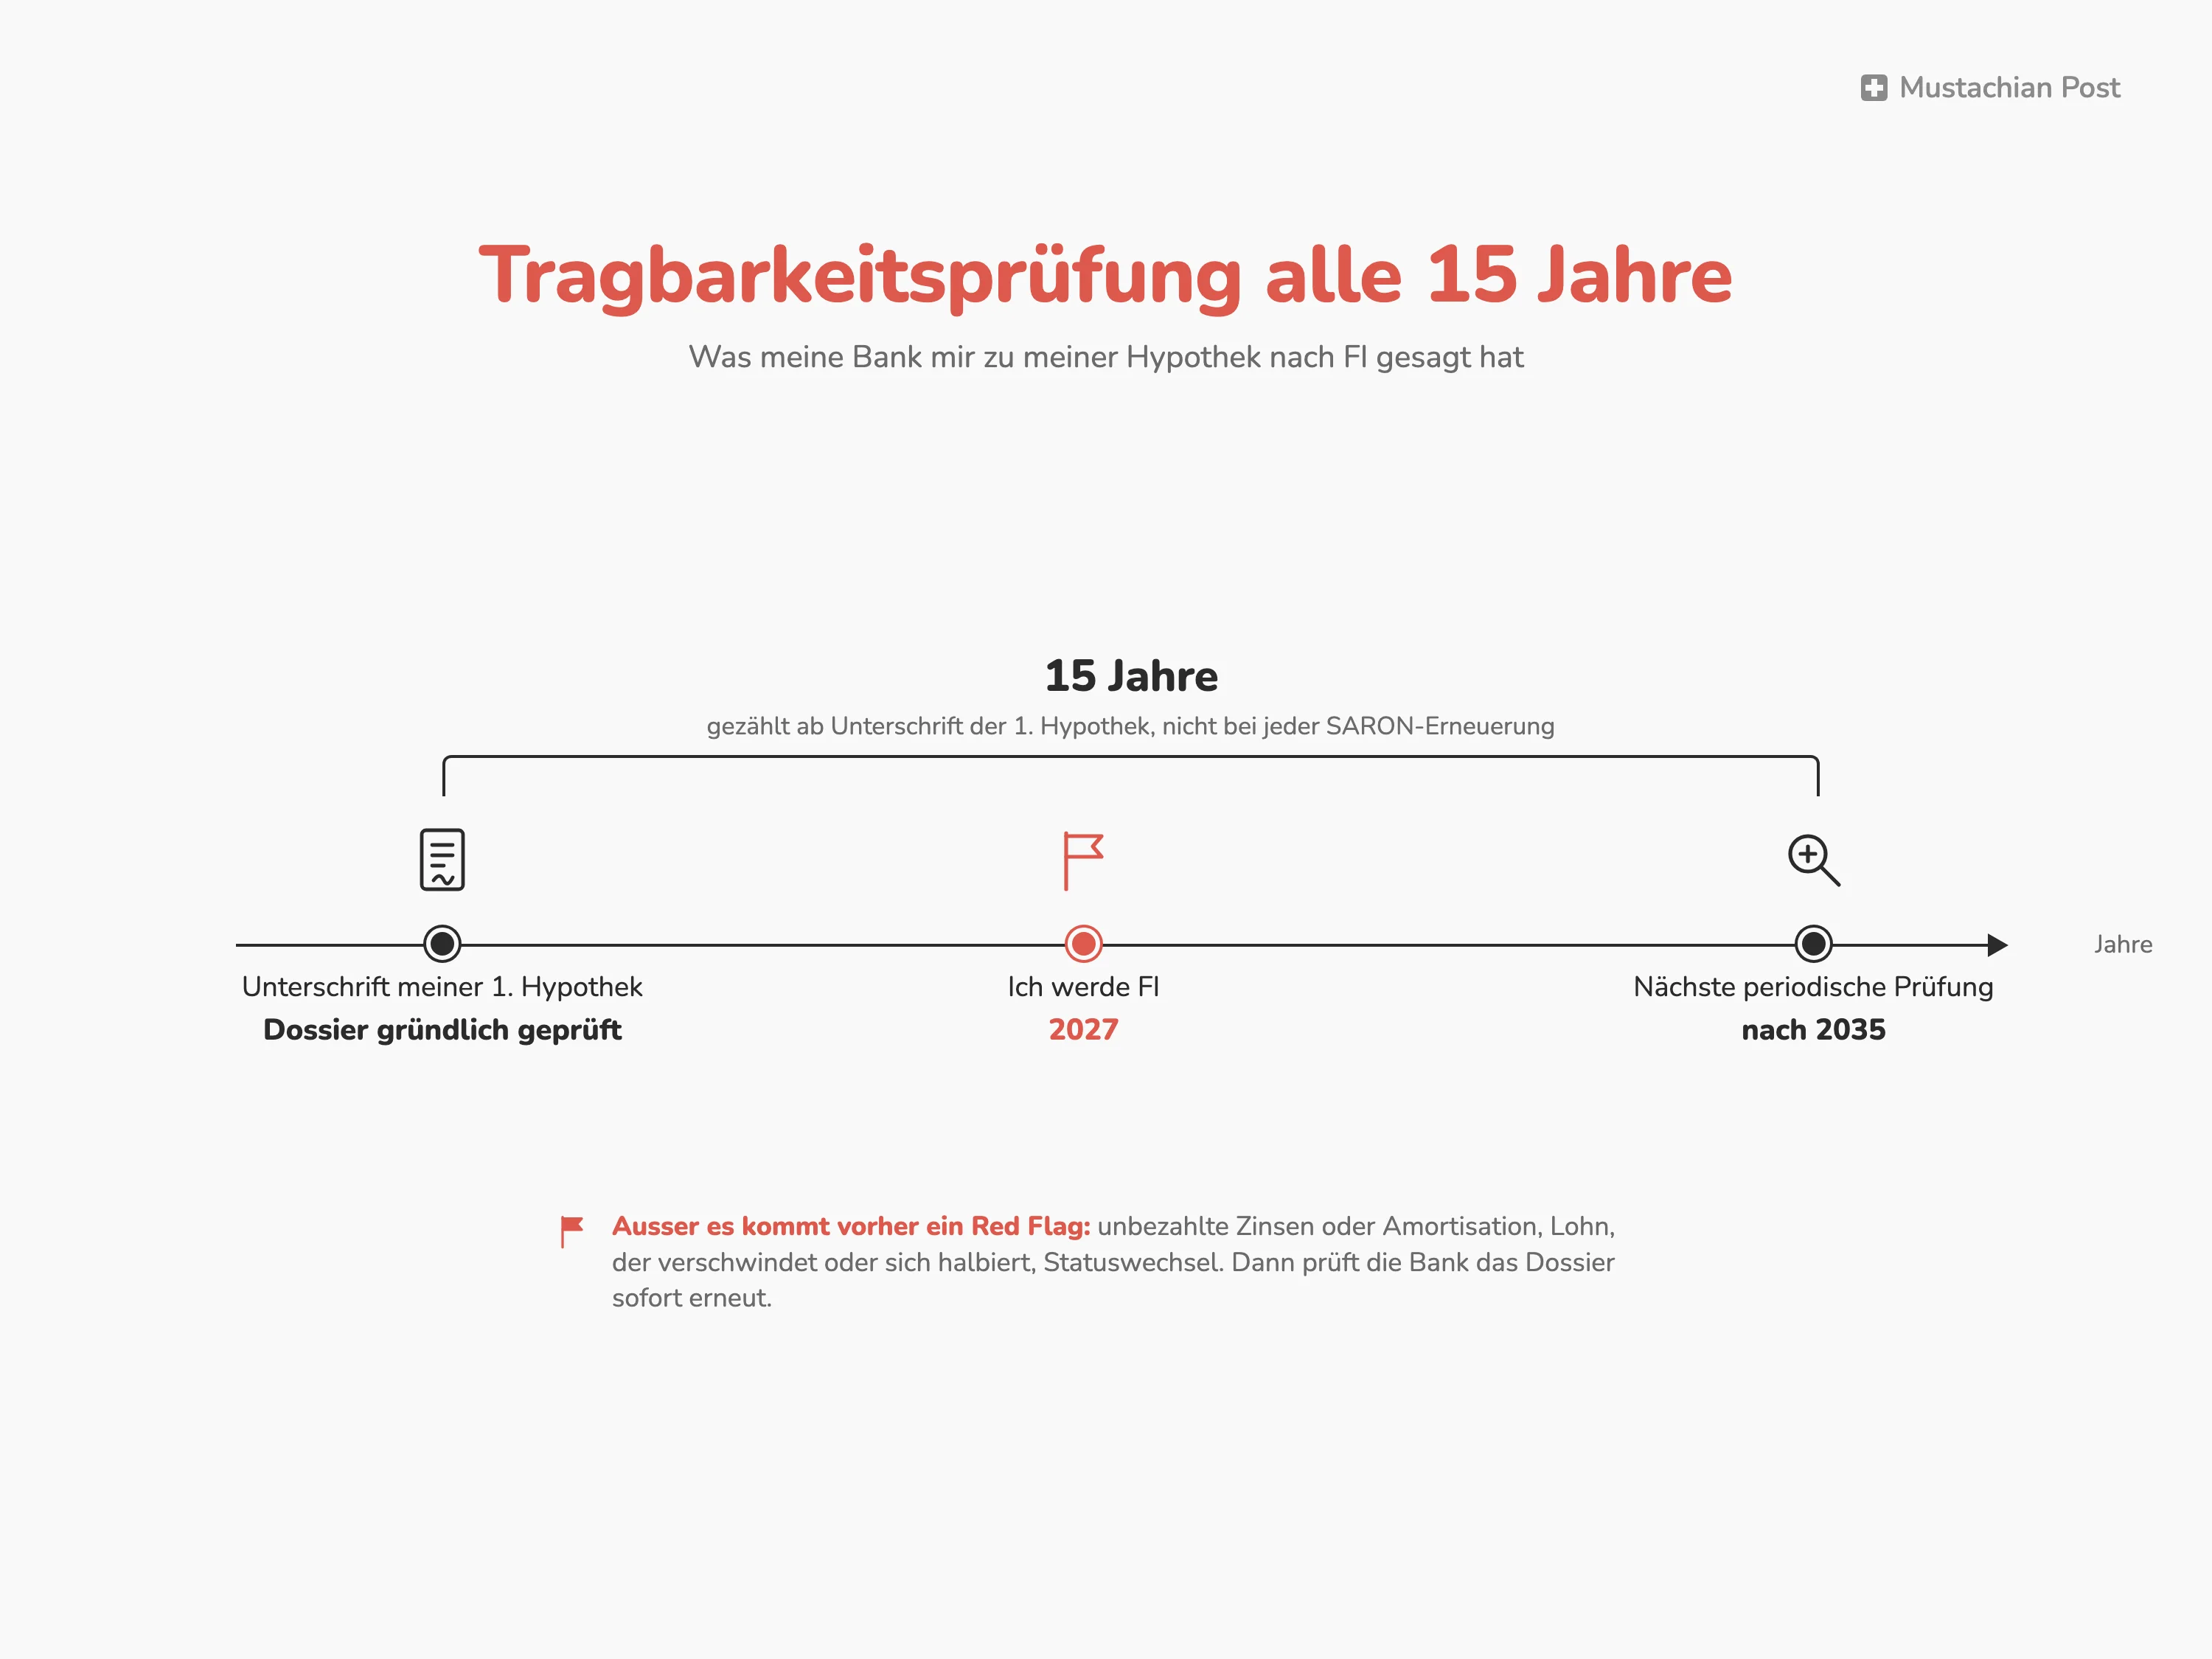
Meine Bank prüft meine Tragbarkeit 15 Jahre nach meiner ersten Hypothek bei ihr erneut, nicht bei jeder SARON-Erneuerung, also nach 2035, lange nach meinem Übergang in die FI 2027
Ich habe keine offizielle Quelle gefunden, aber ich denke, bei den anderen Banken dürfte es auch bei etwa einem Jahrzehnt liegen, sonst wäre das intern zu viel Arbeit (sag mir, wenn du die Frist für deine Bank kennst, und ich ergänze sie hier).
Da du als FI einen Haufen Geld investiert hast, habe ich mich gefragt, ob sie das in irgendeiner Form in die Berechnung unseres Einkommens einbeziehen würden. Denn ja, meine Börseninvestitionen (siehe wie man in der Schweiz an der Börse investiert) bringen Dividenden und erzeugen Kursgewinne.
Ab CHF 250'000 zählt der Wert deines Vermögens
Bei meiner Bank (und ich denke, das ist je nach Bank unterschiedlich, also prüf das lieber nach) berücksichtigen sie den Wert deines an der Börse investierten Vermögens in der Tragbarkeitsrechnung, sobald du CHF 250'000 an Vermögen überschreitest.
Und sie “bewerten” es. Das heisst, sie wenden einen Prozentsatz X darauf an und zählen das als zusätzliches “fiktives Einkommen”. Beim genauen Wert bin ich mir nicht sicher, weil ich ihn nicht notiert habe, aber aus dem Gedächtnis waren es 2 oder 3% (sie sind konservativ), verglichen mit der UBS, die laut einem Blogleser dein Börsenportfolio zum Beispiel mit 5% bewertet.
Und für den Fall, dass ich anfangen würde, mir Cash aus meiner Firma als Lohn auszuzahlen, habe ich auch gefragt, ob ein Lohn als Selbstständiger berücksichtigt wird, und zu welchen Bedingungen…
Ein Lohn aus deiner eigenen Firma = Einkommen als Selbstständiger = mindestens 3 Jahre Tätigkeit
Die Kerninfo ist, dass du als selbstständig giltst, sobald du dir aus deiner Firma einen Lohn auszahlst.
Und eine Hypothek für Selbstständige ist nicht dieselbe wie für Angestellte, bei denen man einfach deine letzten 3 Lohnabrechnungen prüft…
Wenn du selbstständig bist, gilt für eine Hypothek nämlich die bei Banken übliche Regel (laut einem anderen Banker, den ich kenne), dass sie prüfen, ob du schon 3 Jahre Tätigkeit mit Cashflow hast, UND dass sie den Durchschnitt des in diesen letzten 3 Jahren ausbezahlten Lohns nehmen.
Und ich weiss, dass es Banken gibt (Swissquote zum Beispiel), die bei der Tragbarkeitsprüfung eines Selbstständigen, der eine Hypothek will, zusätzlich andere Kriterien anwenden, etwa ein steuerbares Einkommen von CHF 100'000.
Und falls dein Einkommen ihnen als Sicherheit nicht reicht, ob du nun angestellt, FI oder selbstständig bist, habe ich gefragt, welche Optionen bleiben (ausser die Bank zu wechseln, was ich vermeiden möchte, weil unsere aktuelle Hypothek für unsere Situation Stand heute die beste ist, siehe wie man die beste Hypothek wählt).
Wenn die Tragbarkeitsprüfung mehr verlangt: die zusätzlichen Sicherheiten
Falls die Tragbarkeitsprüfung meiner Bank mehr verlangen sollte, hier die drei zusätzlichen Sicherheiten, die ich stellen müsste, um meine aktuelle Hypothek behalten zu können:
- Einen bestimmten Betrag auf ein Sparkonto bei ihnen einzahlen (im Grunde Cash blockieren und versuchen, ein bisschen Zins dafür zu bekommen, Stand heute Ende 2026 reden wir von 0.5% Zins für diese Art von Konto bei ihnen…)
- Irgendwo eine Lebensversicherung abschliessen, damit du einen Rückkaufswert hast, der zugunsten der Bank verpfändet ist, was sie beruhigt (danke, aber NEIN DANKE!)
- Deinen Schuldbrief zu ihren Gunsten erhöhen, im Rahmen des Belehnungswerts, den die Bank für deine Immobilie ansetzt
Was mir gefallen hat, ist, dass es offenbar Spielraum gibt, um gemeinsam Lösungen zu finden. Notfalls lebe ich ein paar Monate mit einer nicht idealen Lösung (z.B. Cash auf einem Sparkonto blockieren), während ich mit Resolve.ch und Hypotheke.ch rede, und falls es dort viel besser ist, zahle ich die Kosten für die vorzeitige Kündigung meiner SARON-Hypothek. Denn ja, eine SARON-Hypothek zu kündigen ist nicht gratis, genau wie bei einer Festhypothek. 2025 hätte mich die Kündigung rund CHF 16'000 an Vorfälligkeitsentschädigung gekostet, wie ich in meinem Artikel zur Mindestlaufzeit einer SARON-Hypothek erkläre.
Und ja, ich weiss, es wäre klüger, diese beiden Firmen, Resolve.ch und Hypotheke.ch, jetzt anzurufen, statt es unter Zeitdruck zu tun.
Nur ist erstens die aktuelle Lösung die beste und einfachste, und ich habe bis dahin keinen echten Grund zu wechseln, und zweitens fehlt mir die Zeit für diese Schritte (das ist nach FI weniger eine Ausrede).
Was ist für eine Bank ein “Standard”-Hypothekardossier?
Nach gut zwanzig Minuten am Telefon mit meinem Banker nehme ich Folgendes mit, damit dein Fall nicht übermässig analysiert wird oder Gegenstand einer Neubeurteilung deiner Tragbarkeit für eine Hypothek in der Schweiz wird:
- Die Immobilie ist selbstbewohnt, die Amortisationsregeln werden eingehalten (2. Hypothek amortisiert, um unter 66% Belehnung zu bleiben) und die kalkulatorischen Kosten liegen unter 33% des Einkommens
- Angestellt beim Einstieg (oder als Unternehmer schon zu Beginn der Bankbeziehung akzeptiert)
- Keine unbezahlten Hypothekarzinsen (also jede Mahnung vermeiden, sprich pünktlich zahlen), und auch keine unbezahlte direkte Amortisation, falls du diesen Weg gewählt hast (ich habe einen Artikel dazu, falls es dich interessiert: Direkte oder indirekte Amortisation, Hypothek Schweiz)
- Keine deutliche und sichtbare Veränderung beim Einkommen (Lohn, der verschwindet oder sich halbiert)
So, am Ende alles gesunder Menschenverstand, aber es war cool, das direkt mit meinem Banker besprechen zu können, um ihre konkrete Praxis kennenzulernen.
Ach ja, und bevor ich es vergesse, auch dein Hypothekarmodell spielt bei diesem Thema eine Rolle.
SARON- oder Festhypothek: Was ändert das für die Tragbarkeitsprüfung?
Klar, wenn du eine 10-jährige Festhypothek hast, hast du ein Jahrzehnt lang ziemlich Ruhe, wenn du pünktlich zahlst und sich deine Situation nicht ändert.
Bei 5 Jahren dasselbe, du hast 5 Jahre Ruhe.
Mit einer 3-jährigen SARON-Hypothek (das Minimum, das ich kürzlich genommen habe) gibt es dieses kleine zusätzliche Risiko, dass sie sich am Ende der 3 Jahre sagen “Komm, dieses Jahr machen wir eine Prüfung bei allen SARON-Hypotheken, die erneuert werden.”
Das ist meine Befürchtung, aber sie ist ziemlich unbegründet, besonders nach meinem Gespräch mit meinem Banker. (Eine Stichprobenkontrolle kann hingegen immer passieren, und sei es nur wegen eines ISO-9001-Audits zum Beispiel.)
Mein Hypothekenplan für das nächste Jahrzehnt
Nach all dem, und erst recht, weil ich ab 2027 FI sein werde, ist das der Plan, den wir verfolgen wollen:
- In den ersten FI-Jahren will ich mir aus meiner Firma den gleichen Lohn auszahlen wie vor FI, um:
- a/ Cash herauszuholen, um unseren FI-Lebensstil zu finanzieren (statt einen Teil unserer privat gehaltenen ETFs zu verkaufen)
- b/ nebenbei das Problem der AHV-Beiträge nach FI zu lösen, die auf dem Vermögen berechnet werden
- c/ und so ändert sich für unsere Hypothekarbank beim Einkommen nichts
- Vorerst kein Resolve.ch und kein Hypotheke.ch. Und eines unserer beiden 3a-Konten (100% in Aktien investiert) bleibt verpfändet
- Plan B: Falls eine Prüfung zu einem ungünstigen Zeitpunkt kommt, Termin bei Resolve.ch / Hypotheke.ch
- Aber ich wette, dass unser Vermögen in einem Jahrzehnt weiter wächst, auch wenn wir davon leben (mit unseren Immobilien, dem Blog und unseren anderen Nebentätigkeiten), sodass es bis dahin, nach 2035, vielleicht gar kein Problem mehr gibt, weil der Wert unseres Nettovermögens die “Compliance”-Abteilung genug beruhigt, ohne dass wir an unserer Organisation etwas ändern müssen
Fazit: Hypothek, FI und Tragbarkeitsprüfung
Ehrlich, ich habe diesen Anruf ziemlich gestresst begonnen, und als ich mit meinem Banker aufgelegt hatte, war ich mega beruhigt.
Denn erstens, nach 2035, das ist sehr weit weg! Und das gibt uns Zeit, die Lage zu beobachten.
Und dann wird der Wert unserer Wohnung bis dahin vielleicht noch gestiegen sein. Das senkt das Risiko für die Bank, nicht das Einkommen, das sie von dir verlangt, aber es macht jede Diskussion einfacher.
Und deshalb bin ich heute, wo ich in ein paar Monaten FI sein werde, bei dieser Sorge wirklich entspannt. Vorerst muss nichts geändert werden.
(Notiz an mich selbst: Was mich motivieren könnte, wenn ich Zeit habe, und ja, nach FI sollte ich mehr davon haben, ist, Simulationen mit Resolve.ch + Hypotheke.ch zu machen, um sie auf dem Blog zu dokumentieren. Das pusht mich! Fortsetzung folgt in ein paar Monaten!)
Du bist dran, ruf deinen Banker an
Versuch, deinen Banker anzurufen, um seine Bedingungen zu erfahren.
Im Stil von “Ich überlege, mich selbstständig zu machen, mit einem ein- oder zweijährigen Sabbatical dazwischen (ein Familientraum, Sie verstehen), was würde das für meine Hypothek bedeuten?”
Und sprich mit ihm über dein echtes Projekt (dich selbstständig machen, ein Sabbatical) statt von “Frühpensionierung mit 32”: Sie würden nicht verstehen, was du sagst, haha! Eine Bank beurteilt einen Status und ein Einkommen, nicht ein Wort wie FI.
Und auch: Ja, nicht alle werden nach FI einen Lohn aus einer Firma haben. Es stört mich ein bisschen, für diese Situation nicht das perfekte Beispiel zu sein, aber es zeigt auch, dass es so viele Konstellationen wie Lebenssituationen gibt. Und auch deshalb will ich bei diesem Thema umso mehr deine Situation kennen, um sie nachträglich in den Artikel einzubauen.
Ich bin gespannt auf deine Erfahrung (Bedingungen für die Neubeurteilung der Tragbarkeit usw.) in den Kommentaren unten.
Und wenn du schon FI bist und eine Hypothek hast, erzähl uns auch, wie du dieses Schlüsselthema angegangen bist.
FAQ: Hypothek und finanzielle Unabhängigkeit in der Schweiz
Kann meine Bank meine Hypothek während der Laufzeit überprüfen?
Ja, deine Bank kann deine Hypothek während der Laufzeit überprüfen, denn der Vertrag legt deinen Zins und eine Laufzeit fest, aber kein Ende der Tragbarkeitsprüfungen. Sie berechnet deine Tragbarkeit neu, wenn ein Ereignis eintritt (Einkommen sinkt, Zahlungsausfall, Statuswechsel) und bei ihrer periodischen Prüfung, alle 15 Jahre ab der Unterschrift deiner ersten Hypothek, im Fall meiner Bank.
Braucht es einen Lohn, um in der Schweiz eine Hypothek zu behalten?
Du brauchst nicht unbedingt einen Lohn, um in der Schweiz eine Hypothek zu behalten, aber ein Einkommen, das deine Bank akzeptiert: Mieten, Dividenden oder ein fiktives Einkommen, berechnet auf deinem investierten Vermögen über einer Schwelle (CHF 250'000 bei meiner Bank).
Selbstständig: Wie viele Jahre Abschlüsse braucht es für eine Hypothek?
Als Selbstständiger brauchst du in der Regel drei vollständige Geschäftsjahre, aus denen die Bank den Durchschnitt bildet, statt deine letzten drei Lohnabrechnungen anzuschauen (wenn du bei jemand anderem angestellt bist). Ein Lohn aus deiner eigenen Firma zählt als Einkommen eines Selbstständigen, und manche Banken setzen eine Untergrenze (CHF 100'000 steuerbares Einkommen bei Swissquote).
Kann die Bank meine Hypothek kündigen, wenn ich die Kriterien nicht mehr erfülle?
Ja, die Bank kann deine Hypothek kündigen, aber das ist der letzte Ausweg. Sie versucht zuerst, ihre Sicherheitsmarge mit dir wiederherzustellen, vor allem über zusätzliche Sicherheiten (gesperrtes Sparkonto, Lebensversicherung, höherer Schuldbrief) oder über eine ausserordentliche Amortisation oder zusätzliches Einkommen. Deshalb lohnt es sich, deinen Plan B (Resolve.ch, Hypotheke.ch) zu haben, bevor du ihn brauchst.


Letztes Update: 5. November 2026